Hướng dẫn quyết toán thuế thu nhập cá nhân cho người nước ngoài
 13 Tháng 3, 2026
Thực hiện quyết toán thuế thu nhập cá nhân cho người nước ngoài đòi hỏi sự chính xác cao về hồ sơ, quy trình cũng như việc xác định đúng tình trạng cư trú và nguồn thu nhập. Tuân thủ đúng quy định giúp cá nhân và doanh nghiệp tối ưu quyền lợi hoàn thuế, tránh các rủi ro bị xử phạt chậm nộp không đáng có. Hãy cùng tham khảo bài viết tại phần mềm kế toán EasyBooks bên dưới bạn nhé!

Mục lục
- 1. Người nước ngoài có phải quyết toán thuế TNCN tại Việt Nam không?
- 2. Các trường hợp quyết toán thuế TNCN cho người nước ngoài
- 3. Hồ sơ quyết toán thuế TNCN cho người nước ngoài
- 4. Mẫu xác nhận thu nhập và tờ khai quyết toán thuế cho người nước ngoài
- 5. Cách tính thuế TNCN cho cá nhân cư trú là người nước ngoài
- 6. Thời hạn quyết toán thuế TNCN cho người nước ngoài
1. Người nước ngoài có phải quyết toán thuế TNCN tại Việt Nam không?
Có, nhưng chỉ khi họ thuộc nhóm cá nhân cư trú và có phát sinh nghĩa vụ thuế (ví dụ: số thuế khấu trừ trong năm nhỏ hơn số thuế phải nộp theo biểu lũy tiến, hoặc có nhu cầu hoàn thuế/bù trừ).
- Cá nhân cư trú: Người nước ngoài có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt. Nhóm này chịu thuế trên thu nhập toàn cầu (trong và ngoài Việt Nam) và có thể phải quyết toán.
- Cá nhân không cư trú: Người nước ngoài có mặt dưới 183 ngày. Nhóm này không phải quyết toán; thuế TNCN đã khấu trừ tại nguồn (thường 20% đối với tiền lương, tiền công) là nghĩa vụ cuối cùng.
2. Các trường hợp quyết toán thuế TNCN cho người nước ngoài
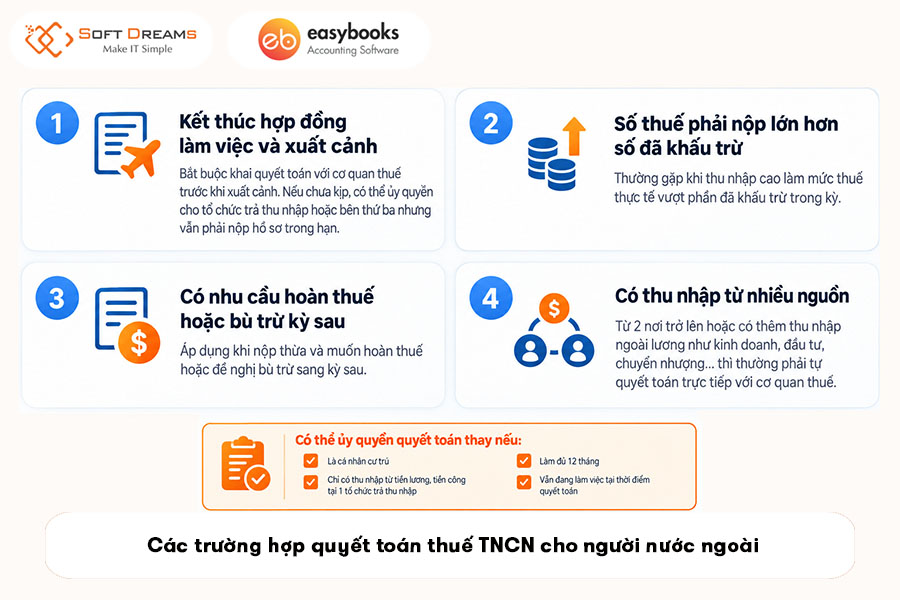
Người nước ngoài (cá nhân cư trú) thuộc một trong các trường hợp sau thì phải thực hiện quyết toán:
- Kết thúc hợp đồng làm việc và xuất cảnh: Bắt buộc khai quyết toán với cơ quan thuế trước khi xuất cảnh; nếu chưa kịp thì ủy quyền cho tổ chức trả thu nhập hoặc bên thứ ba và vẫn phải nộp hồ sơ trong hạn.
- Có số thuế phải nộp lớn hơn số thuế đã khấu trừ trong kỳ (ví dụ: thu nhập cao khiến thuế suất lũy tiến vượt mức 10-20% đã khấu trừ).
- Có nhu cầu hoàn thuế do nộp thừa, hoặc đề nghị bù trừ sang kỳ sau.
- Có thu nhập từ nhiều nguồn (từ hai nơi trở lên, hoặc có thu nhập khác ngoài lương – kinh doanh, đầu tư, chuyển nhượng…) thì thường phải tự quyết toán trực tiếp với cơ quan thuế.
Ngược lại, nếu người nước ngoài là cá nhân cư trú, chỉ có thu nhập từ tiền lương, tiền công tại một tổ chức trả thu nhập, làm đủ 12 tháng và vẫn đang làm việc tại thời điểm quyết toán, họ có thể ủy quyền cho tổ chức đó quyết toán thay.
Xem thêm: Thông tư 87/2026/TT-BTC: 5 điểm mới về thuế thu nhập cá nhân từ 01/7/2026
3. Hồ sơ quyết toán thuế TNCN cho người nước ngoài
Hồ sơ cơ bản cho người nước ngoài quyết toán thuế TNCN tại Việt Nam bao gồm:
- Tờ khai quyết toán thuế TNCN: Mẫu 02/QTT-TNCN (dành cho cá nhân cư trú có thu nhập từ tiền lương, tiền công).
- Phụ lục liên quan (nếu có): Mẫu 02-1/BK-QTT-TNCN khi kê khai người phụ thuộc/giảm trừ gia cảnh.
- Chứng từ khấu trừ thuế: Bản sao các chứng từ chứng minh số thuế đã khấu trừ trong năm (thường do tổ chức trả thu nhập cấp).
- Giấy ủy quyền (nếu ủy quyền): Mẫu 08/UQ-QTT-TNCN gửi tổ chức trả thu nhập trước khi họ thực hiện quyết toán.
- Tài liệu bổ sung (tùy tình huống):
- Thư xác nhận thu nhập/ chứng từ ngân hàng nếu có thu nhập từ nước ngoài hoặc tổ chức quốc tế.
- Giấy tờ chứng minh thời gian cư trú (hộ chiếu, thị thực, xác nhận tạm trú) khi cần giải trình tư cách cư trú.
4. Mẫu xác nhận thu nhập và tờ khai quyết toán thuế cho người nước ngoài
Các giấy tờ giúp xác nhận thu nhập và tờ khai quyết toán thuế dành cho người nước ngoài gồm:
- Tờ khai quyết toán: Dùng 02/QTT-TNCN (cá nhân cư trú, thu nhập từ lương, công). Đây là mẫu phổ biến nhất cho người nước ngoài làm việc theo hợp đồng lao động.
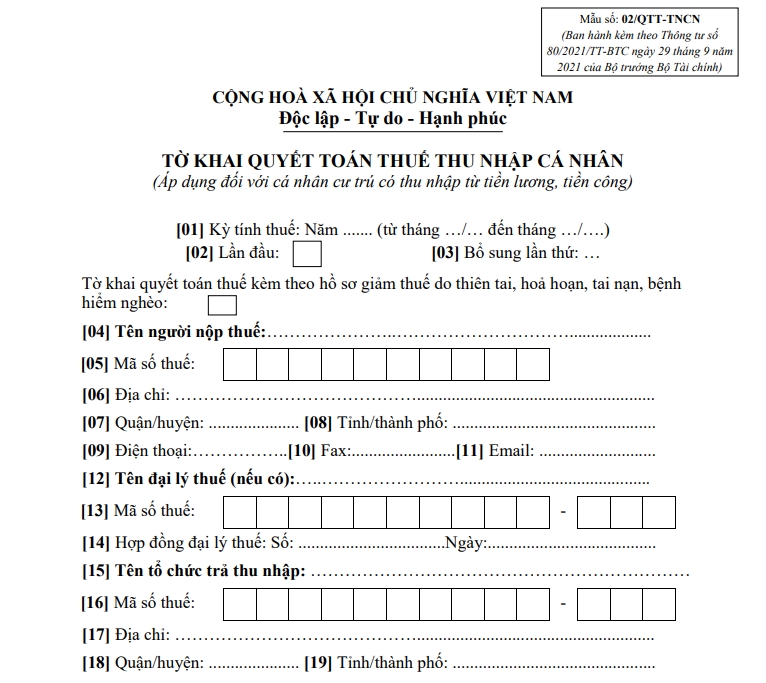
- Mẫu xác nhận thu nhập: Do tổ chức trả thu nhập cấp, dùng để kèm hồ sơ hoặc phục vụ hoàn thuế.
- Mẫu ủy quyền: 08/UQ-QTT-TNCN nếu người nước ngoài ủy quyền cho doanh nghiệp quyết toán thay.
5. Cách tính thuế TNCN cho cá nhân cư trú là người nước ngoài
Cá nhân cư trú chịu thuế theo biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công; được giảm trừ gia cảnh và các khoản đóng bảo hiểm bắt buộc trước khi tính thuế. Các bước tính cơ bản:
-
- Xác định thu nhập chịu thuế: Tổng thu nhập từ lương, công trong kỳ (có thể bao gồm cả thu nhập từ nước ngoài nếu là cá nhân cư trú).
- Trừ các khoản không chịu thuế & giảm trừ:
-
-
- Giảm trừ gia cảnh cho bản thân và người phụ thuộc (theo mức quy định hiện hành).
- Các khoản đóng BHXH, BHYT, BHTN bắt buộc (nếu có).
- Một số khoản phụ cấp được miễn thuế theo quy định.
-
- Áp dụng biểu thuế lũy tiến để ra số thuế phải nộp cả năm.
- So sánh với số thuế đã khấu trừ trong năm:
-
- Nếu thuế phải nộp > thuế đã khấu trừ: nộp thêm phần chênh lệch khi quyết toán.
- Nếu thuế phải nộp < thuế đã khấu trừ: được hoàn/bù trừ số thừa.
Đối với cá nhân không cư trú, cách tính đơn giản hơn: thuế suất thường là 20% trên thu nhập chịu thuế từ lương, công và không có quyết toán cuối năm.
6. Thời hạn quyết toán thuế TNCN cho người nước ngoài
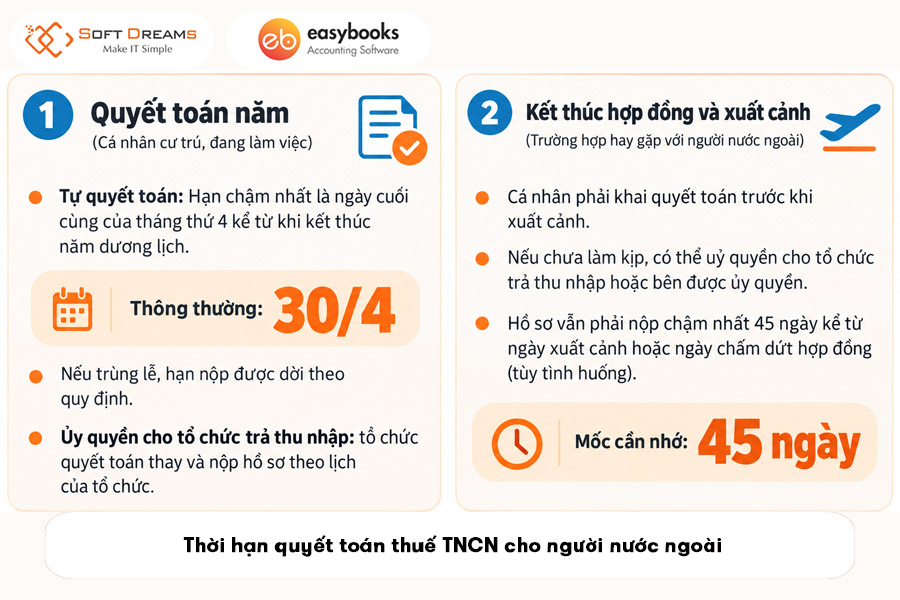
Việc quyết toán thuế TNCN có hai nhóm thời hạn quan trọng:
Quyết toán năm (cá nhân cư trú, đang làm việc):
- Nếu tự quyết toán: hạn chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ khi kết thúc năm dương lịch (thông thường là 30/4; nếu trùng lễ thì được dời theo quy định).
- Nếu ủy quyền cho tổ chức trả thu nhập: tổ chức thực hiện quyết toán thay và nộp hồ sơ theo lịch của tổ chức (thường gắn với hạn quyết toán của doanh nghiệp).
Kết thúc hợp đồng và xuất cảnh (trường hợp hay gặp với người nước ngoài):
- Cá nhân phải khai quyết toán trước khi xuất cảnh; nếu chưa làm thì ủy quyền và vẫn phải nộp hồ sơ chậm nhất 45 ngày kể từ ngày xuất cảnh (hoặc kể từ ngày chấm dứt hợp đồng tùy tình huống cụ thể).
Việc quyết toán thuế TNCN đúng quy định giúp người nước ngoài tránh rủi ro bị phạt và bảo vệ quyền lợi hoàn thuế (nếu có). Để thực hiện chính xác, bạn nên chuẩn bị hồ sơ đầy đủ và tham khảo ý kiến cơ quan thuế hoặc đơn vị tư vấn chuyên môn trước khi nộp.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 1 Tháng 10, 2026