Thuế suất thuế nhà thầu
 16 Tháng 10, 2026
Thuế suất thuế nhà thầu là căn cứ quan trọng để xác định số thuế phải nộp khi nhà thầu nước ngoài, nhà thầu phụ nước ngoài phát sinh hoạt động kinh doanh hoặc thu nhập thuộc diện chịu thuế tại Việt Nam. Tùy từng ngành nghề và tính chất hợp đồng, tỷ lệ tính thuế GTGT và thuế TNDN sẽ khác nhau. Bài viết dưới đây Phần mềm kế toán EasyBooks sẽ giúp bạn cập nhật bảng thuế suất và cách xác định theo quy định mới.
Mục lục
1. Thuế suất thuế nhà thầu là gì?
Thuế suất thuế nhà thầu có thể hiểu là mức thuế hoặc tỷ lệ phần trăm được sử dụng để xác định nghĩa vụ thuế của nhà thầu nước ngoài, nhà thầu phụ nước ngoài khi kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam thuộc phạm vi chịu thuế.
Trong trường hợp áp dụng phương pháp tính thuế trực tiếp trên doanh thu, hai khoản thuế thường được quan tâm là:
- Thuế giá trị gia tăng (GTGT): Được xác định bằng doanh thu tính thuế GTGT nhân với tỷ lệ % để tính thuế GTGT trên doanh thu.
- Thuế thu nhập doanh nghiệp (TNDN): Được xác định bằng doanh thu tính thuế TNDN nhân với tỷ lệ % thuế TNDN tính trên doanh thu.
Xem thêm: Đăng ký mã số thuế nhà thầu
2. Bảng thuế suất thuế nhà thầu theo từng ngành nghề kinh doanh
Dưới đây là bảng thuế suất thuế nhà thầu áp dụng theo từng ngành nghề, hoạt động kinh doanh thực tế, được tổng hợp theo quy định tại Nghị định 320/2025/NĐ-CP và Nghị định 181/2025/NĐ-CP:
| Ngành nghề, hoạt động kinh doanh | Tỷ lệ thuế GTGT | Tỷ lệ thuế TNDN | Tổng tỷ lệ thuế (giá Gross) |
| Dịch vụ thông thường như quảng cáo, tư vấn pháp lý, tư vấn kỹ thuật | 5% | 5% | 10% |
| Dịch vụ quản lý nhà hàng, khách sạn, casino | 5% | 10% | 15% |
| Dịch vụ số xuyên biên giới thông qua sàn thương mại điện tử | 10% | 5% | 15% |
| Hoạt động cho thuê máy móc, thiết bị, giàn khoan và phương tiện vận tải | 5% | 5% | 10% |
| Cho thuê máy bay, trực thăng, tàu lượn và tàu biển | 5% | 2% | 7% |
| Tiền bản quyền (Royalty), quyền sở hữu trí tuệ | Miễn thuế GTGT | 10% | 10% |
| Lãi tiền vay từ nước ngoài | Miễn thuế GTGT | 5% | 5% |
| Hoạt động xây dựng, lắp đặt không bao gồm nguyên vật liệu | 5% | 2% | 7% |
| Hoạt động xây dựng, lắp đặt có bao gồm nguyên vật liệu | 3% | 2% | 5% |
| Hoạt động vận tải | 0% nếu đáp ứng điều kiện vận tải quốc tế theo Điều 17 Nghị định 181/2025/NĐ-CP; trường hợp không đủ điều kiện áp dụng mức 0% thì tỷ lệ GTGT tính trên doanh thu là 3% | 2% | 2% hoặc 5% |
| Dịch vụ tài chính phái sinh | Miễn thuế GTGT | 2% | 2% |
| Phân phối, cung ứng hàng hóa tại Việt Nam theo điều kiện Incoterms giao hàng trong nội địa | 1% | 1% | 2% |
| Hoạt động chuyển nhượng chứng khoán, tái bảo hiểm | Miễn thuế GTGT | 0,1% | 0,1% |
| Chuyển nhượng vốn vào doanh nghiệp Việt Nam | Miễn thuế GTGT | 2% | 2% |
Xem ngay: Hướng dẫn hạch toán thuế nhà thầu
3. Cách xác định thuế suất thuế nhà thầu
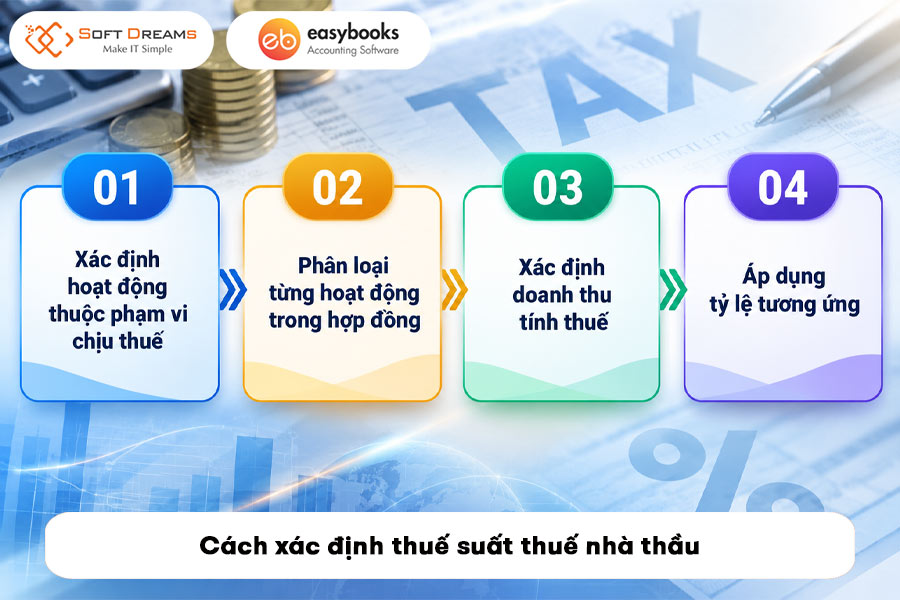
Doanh nghiệp có thể thực hiện theo trình tự sau:
Bước 1: Xác định hoạt động thuộc phạm vi chịu thuế
Kiểm tra nhà thầu nước ngoài có hoạt động kinh doanh tại Việt Nam hoặc phát sinh thu nhập tại Việt Nam thuộc đối tượng chịu thuế hay không. Đồng thời cần xác định giao dịch thuộc cung cấp hàng hóa, dịch vụ, dịch vụ gắn với hàng hóa, xây dựng, vận tải, cho thuê tài sản hay một hoạt động khác.
Bước 2: Phân loại từng hoạt động trong hợp đồng
Nếu hợp đồng chỉ có một hoạt động, tỷ lệ thuế được xác định theo ngành nghề tương ứng. Nếu hợp đồng gồm nhiều hoạt động khác nhau, cần căn cứ vào nội dung và doanh thu của từng phần công việc để lựa chọn tỷ lệ phù hợp.
Đối với thuế GTGT, trường hợp hợp đồng gồm nhiều hoạt động kinh doanh khác nhau thì tỷ lệ được xác định theo doanh thu của từng hoạt động. Nếu không tách riêng được giá trị từng hoạt động, tỷ lệ % GTGT cao nhất trong các ngành nghề liên quan được áp dụng cho toàn bộ giá trị hợp đồng.
Bước 3: Xác định doanh thu tính thuế
Đối với thuế TNDN, doanh thu tính thuế về nguyên tắc là toàn bộ doanh thu nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp và bao gồm cả khoản chi phí do bên Việt Nam trả thay nếu có.
Bước 4: Áp dụng tỷ lệ tương ứng
Sau khi xác định đúng doanh thu và ngành nghề, số thuế theo phương pháp tỷ lệ trên doanh thu được tính theo công thức:
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % tính thuế GTGT
Thuế TNDN phải nộp = Doanh thu tính thuế TNDN × Tỷ lệ % thuế TNDN trên doanh thu
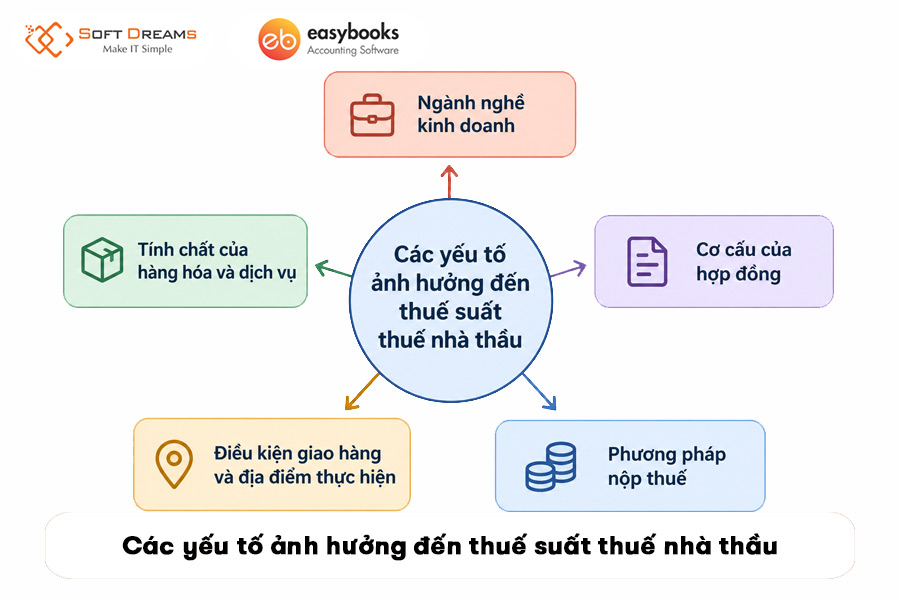
4. Các yếu tố ảnh hưởng đến thuế suất thuế nhà thầu
Mức thuế thực tế của một hợp đồng nhà thầu có thể khác nhau do đặc điểm của từng giao dịch. Một số yếu tố quan trọng cần xem xét gồm:
- Ngành nghề kinh doanh: Đây là yếu tố trực tiếp quyết định tỷ lệ thuế. Chẳng hạn, dịch vụ thông thường có tỷ lệ TNDN 5%, trong khi tiền bản quyền là 10%, chuyển nhượng chứng khoán và tái bảo hiểm ra nước ngoài là 0,1%.
- Tính chất của hàng hóa và dịch vụ: Hợp đồng chỉ cung cấp hàng hóa có thể có cách xác định nghĩa vụ khác với hợp đồng cung cấp dịch vụ hoặc cung cấp hàng hóa kèm lắp đặt, bảo hành, bảo dưỡng và các dịch vụ thực hiện tại Việt Nam.
- Cơ cấu của hợp đồng: Một hợp đồng có thể bao gồm nhiều hoạt động với các tỷ lệ thuế khác nhau. Việc hợp đồng có tách riêng giá trị từng hạng mục hay không có thể ảnh hưởng trực tiếp đến tỷ lệ áp dụng, nhất là đối với thuế GTGT.
- Điều kiện giao hàng và địa điểm thực hiện: Với giao dịch hàng hóa xuyên biên giới, cần xem xét điều kiện Incoterms, điểm giao nhận, trách nhiệm của nhà thầu nước ngoài đối với phân phối, chất lượng, quảng cáo, tiếp thị hoặc các dịch vụ thực hiện tại Việt Nam để xác định phạm vi chịu thuế.
- Phương pháp nộp thuế: Cách xác định nghĩa vụ còn phụ thuộc vào phương pháp kê khai mà nhà thầu áp dụng. Vì vậy, không nên mặc định mọi hợp đồng với đối tác nước ngoài đều lấy doanh thu nhân trực tiếp với cùng một tỷ lệ thuế.
Xem thêm: Cách Tính Thuế Nhà Thầu
5. Những lưu ý khi áp dụng thuế suất thuế nhà thầu
Khi xác định và áp dụng thuế suất thuế nhà thầu, doanh nghiệp nên kiểm tra kỹ hợp đồng và hồ sơ liên quan trước khi kê khai để hạn chế sai sót:
- Cần phân biệt rõ tỷ lệ tính thuế GTGT và tỷ lệ tính thuế TNDN, tránh cộng hai tỷ lệ rồi áp dụng trực tiếp trong mọi trường hợp mà không xem xét căn cứ tính từng loại thuế.
- Với phần GTGT, nếu không thể tách riêng giá trị của từng hoạt động trong hợp đồng thì có thể phải áp dụng tỷ lệ % GTGT cao nhất của các ngành nghề liên quan cho toàn bộ giá trị hợp đồng.
- Cần kiểm tra rõ giá trị hợp đồng là giá đã bao gồm thuế hay giá nhà thầu thực nhận để xác định doanh thu tính thuế chính xác.
- Các khoản chi phí do bên Việt Nam trả thay cho nhà thầu nước ngoài có thể được tính vào doanh thu tính thuế theo quy định, vì vậy cần rà soát cả các nghĩa vụ thanh toán ngoài khoản tiền chuyển trực tiếp cho nhà thầu.
- Đối với hợp đồng nhà thầu phát sinh nhiều lĩnh vực hoặc giao dịch có cấu trúc phức tạp, doanh nghiệp nên đối chiếu đồng thời các quy định về GTGT và TNDN.
Trên đây, giải pháp phần mềm kế toán EasyBooks đã chia sẻ thông tin về thuế suất thuế nhà thầu đối với một số ngành nghề phổ biến. Doanh nghiệp có thể tham khảo để xác định tỷ lệ thuế tương ứng với hoạt động thực tế.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 23 Tháng 10, 2026