Tài sản cố định là gì? Điều kiện ghi nhận tài sản cố định
 14 Tháng 9, 2026
Tài sản cố định chỉ được ghi nhận khi đồng thời đáp ứng đầy đủ các điều kiện về lợi ích kinh tế trong tương lai; thời gian sử dụng; nguyên giá xác định được một cách tin cậy và đạt tiêu chuẩn giá trị tối thiểu. Xác định đúng tài sản cố định sẽ giúp doanh nghiệp quản lý tài sản hiệu quả và tính khấu hao chính xác. Kế toán viên có thể nắm bắt thêm thông tin ngay trong bài viết tại phần mềm kế toán EasyBooks bên dưới.
Mục lục
1. Tài sản cố định là gì?
Tài sản cố định là những tài sản có giá trị lớn, thời gian sử dụng lâu dài (trên 1 năm), được doanh nghiệp nắm giữ để sử dụng cho hoạt động sản xuất, kinh doanh, cho thuê hoặc quản lý, không nhằm mục đích bán lại trong kỳ kinh doanh bình thường.
Trong kế toán, TSCĐ bao gồm cả TSCĐ hữu hình (có hình thái vật chất) và TSCĐ vô hình (không có hình thái vật chất nhưng xác định được giá trị). Việc phân loại và ghi nhận đúng giúp phản ánh trung thực tình hình tài chính của đơn vị.
2. Điều kiện ghi nhận tài sản cố định
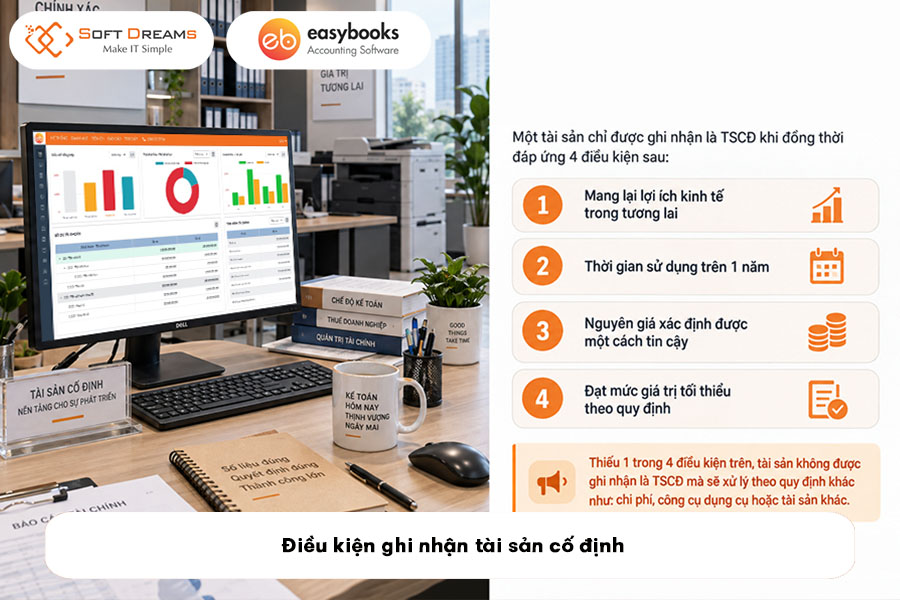
Một tài sản chỉ được ghi nhận là TSCĐ khi đồng thời thỏa mãn các điều kiện sau (theo chuẩn mực kế toán và thông tư hướng dẫn):
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó.
- Có thời gian sử dụng ước tính trên 1 năm (trên 12 tháng).
- Nguyên giá của tài sản phải xác định được một cách tin cậy.
- Đạt tiêu chuẩn về giá trị tối thiểu theo quy định hiện hành.
Nếu thiếu một trong các điều kiện trên, tài sản không được ghi nhận là TSCĐ mà phải xử lý theo quy định khác (ví dụ: chi phí, công cụ dụng cụ, tài sản khác).
Xem ngay: Hạch toán khấu hao tài sản cố định
3. Tiêu chuẩn về giá trị và thời gian sử dụng của tài sản cố định
Các tiêu chuẩn về giá trị và thời gian sử dụng của tài sản cố định như sau:
- Thời gian sử dụng: Dự kiến từ trên 01 năm trở lên.
- Tiêu chuẩn giá trị: Hiện có hai nhóm quy định chính tùy đối tượng áp dụng:
- Đối với doanh nghiệp (phổ biến theo Thông tư 45/2013/TT-BTC và các văn bản sửa đổi, hướng dẫn): Nguyên giá từ 30.000.000 đồng trở lên cho mỗi tài sản độc lập.
- Đối với cơ quan, tổ chức khu vực công (Thông tư 141/2025/TT-BTC, hiệu lực từ 01/01/2026): Nguyên giá từ 10.000.000 đồng trở lên đối với tài sản không phải là quyền sử dụng đất, nhà, công trình xây dựng; thời gian sử dụng để tính hao mòn từ 01 năm trở lên.
Lưu ý: Doanh nghiệp có thể quy định nội bộ chi tiết hơn nhưng không được thấp hơn mức tối thiểu theo quy định pháp luật nếu thuộc phạm vi áp dụng bắt buộc.
4. Những tài sản nào được ghi nhận là tài sản cố định?
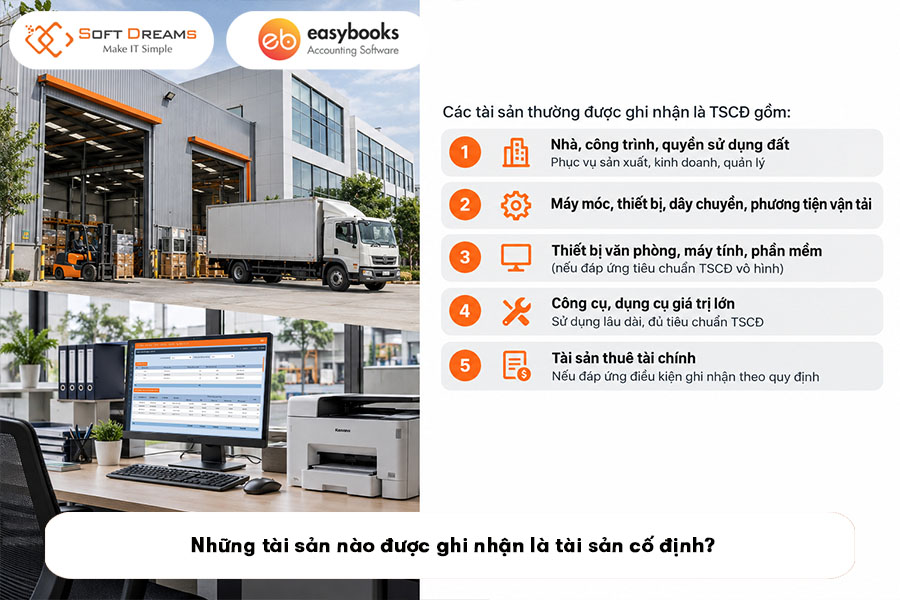
Các tài sản đáp ứng đủ điều kiện và tiêu chuẩn trên thường được ghi nhận là TSCĐ, ví dụ:
- Nhà, công trình xây dựng, đất đai (quyền sử dụng đất) phục vụ sản xuất, kinh doanh, quản lý.
- Máy móc, thiết bị, dây chuyền sản xuất, phương tiện vận tải.
- Thiết bị văn phòng, máy tính, phần mềm (nếu đáp ứng tiêu chuẩn TSCĐ vô hình).
- Công cụ, dụng cụ có giá trị lớn, thời gian sử dụng lâu dài và đáp ứng tiêu chuẩn TSCĐ.
- Tài sản thuê tài chính (nếu đáp ứng điều kiện ghi nhận TSCĐ thuê tài chính theo quy định).
TSCĐ được phân loại chính thành:
- TSCĐ hữu hình: có hình thái vật chất (nhà xưởng, máy móc, xe cộ…).
- TSCĐ vô hình: không có hình thái vật chất nhưng xác định được giá trị (phần mềm, bằng sáng chế, quyền sử dụng đất…).
5. Trường hợp không đủ điều kiện ghi nhận tài sản cố định
Các trường hợp thường gặp không đủ điều kiện ghi nhận là TSCĐ gồm:
- Tài sản có thời gian sử dụng dưới 1 năm (dưới 12 tháng).
- Tài sản có nguyên giá dưới mức tối thiểu theo quy định (ví dụ: dưới 30 triệu đồng đối với doanh nghiệp theo quy định phổ biến; hoặc dưới 10 triệu đồng đối với khu vực công theo TT 141/2025 nếu áp dụng).
- Tài sản không chắc chắn mang lại lợi ích kinh tế trong tương lai (ví dụ: tài sản hư hỏng nặng, không còn khả năng sử dụng hiệu quả).
- Tài sản chưa xác định được nguyên giá một cách tin cậy (thiếu hóa đơn, chứng từ, không xác định được chi phí hình thành tài sản).
- Tài sản mua về với mục đích chính là để bán lại trong kỳ kinh doanh bình thường (hàng hóa, thành phẩm).
Khi không đủ điều kiện ghi nhận TSCĐ, doanh nghiệp thường xử lý theo một trong các cách:
- Ghi nhận là công cụ, dụng cụ (nếu thời gian sử dụng ngắn hoặc giá trị nhỏ).
- Ghi nhận thẳng vào chi phí trong kỳ (nếu phù hợp với bản chất giao dịch và chính sách kế toán).
- Ghi nhận là tài sản khác hoặc chi phí trả trước tùy theo thời gian sử dụng và chính sách kế toán của doanh nghiệp.
Việc hiểu rõ tài sản cố định giúp doanh nghiệp cũng như đơn vị khu vực công hạch toán chính xác, tránh sai sót không đáng có. Đơn vị nên thường xuyên cập nhật các thông tư hướng dẫn mới nhất (như Thông tư 45/2013/TT-BTC và Thông tư 141/2025/TT-BTC) và xây dựng quy định nội bộ phù hợp để quản lý TSCĐ hiệu quả.
Để quản lý tài sản cố định, khấu hao và hạch toán chính xác, doanh nghiệp nên sử dụng giải pháp phần mềm kế toán EasyBooks. Phần mềm hỗ trợ quản lý tài sản, theo dõi khấu hao và đồng bộ số liệu kế toán, giúp giảm thời gian xử lý thủ công và hạn chế sai sót.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

 11 Tháng 9, 2026


