Tải biên bản kiểm kê tài sản cố định mới nhất 2026
 18 Tháng 1, 2026
Biên bản kiểm kê tài sản cố định (TSCĐ) là chứng từ quan trọng giúp doanh nghiệp xác định chính xác hiện trạng tài sản, đối chiếu với sổ kế toán và xử lý kịp thời các chênh lệch. Từ năm 2026, mẫu 05-TSCĐ theo Thông tư 99/2025/TT-BTC trở thành chuẩn mới. Kế toán viên hãy xem bài viết tại phần mềm kế toán EasyBooks bên dưới để tham khảo thêm nhé.
Mục lục
1. Biên bản kiểm kê tài sản dùng để làm gì?
Biên bản kiểm kê tài sản cố định (thường là mẫu 05-TSCĐ) có các mục đích chính sau:
- Xác nhận số lượng, nguyên giá, giá trị hao mòn và giá trị còn lại của TSCĐ hiện có tại đơn vị tại thời điểm kiểm kê.
- Đối chiếu giữa thực tế kiểm kê và số liệu trên sổ kế toán (sổ TSCĐ, thẻ TSCĐ, sổ theo dõi tại nơi sử dụng).
- Phát hiện tài sản thừa, thiếu, hư hỏng, mất mát hoặc không còn phù hợp sử dụng.
Việc lập biên bản định kỳ giúp doanh nghiệp kiểm soát tài sản hiệu quả, giảm thiểu thất thoát và đáp ứng yêu cầu của cơ quan thuế, kiểm toán.
2. Mẫu biên bản kiểm kê tài sản
Hiện đang có hai mẫu biên bản kiểm kê tài sản như sau:
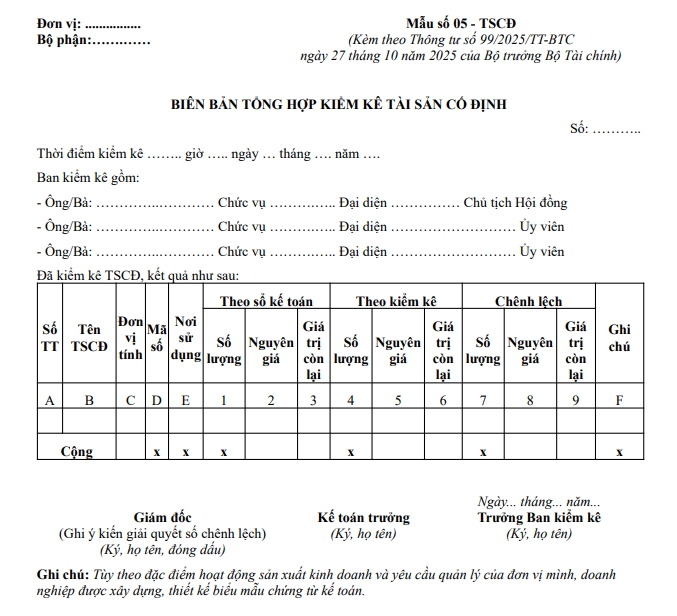
2.1 Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 99/2025/TT-BTC
Thông tư 99/2025/TT-BTC ban hành danh mục 33 biểu mẫu chứng từ kế toán, trong đó có Mẫu số 05-TSCĐ: Biên bản tổng hợp kiểm kê tài sản cố định. Mẫu này áp dụng chính thức từ ngày 01/01/2026.
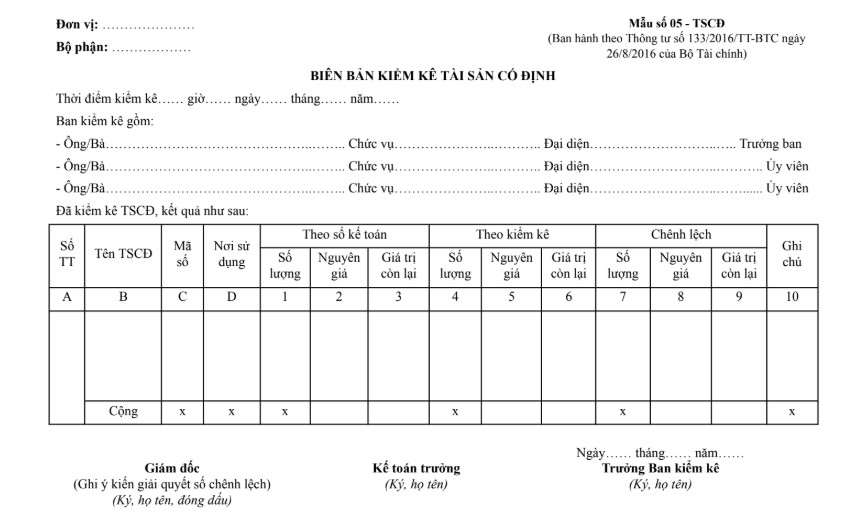
2.2 Mẫu biên bản kiểm kê tài sản cố định theo thông tư 133/2016/TT-BTC
Đối với doanh nghiệp nhỏ và siêu nhỏ áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC, doanh nghiệp vẫn có thể sử dụng mẫu kiểm kê TSCĐ tương tự, thường tham chiếu Mẫu 05-TSCĐ hoặc mẫu nội bộ có nội dung tương đương.
3. Chi tiết cách lập biên bản kiểm kê tài sản cố định
Hướng dẫn dưới đây áp dụng cho cả mẫu 05-TSCĐ theo Thông tư 99 và mẫu tương đương theo Thông tư 133.
Bước 1: Chuẩn bị trước kiểm kê
Ban Giám đốc ra quyết định thành lập ban kiểm kê (gồm kế toán trưởng, đại diện bộ phận quản lý tài sản, đại diện bộ phận sử dụng, thủ kho/thủ quỹ nếu có). Xây dựng kế hoạch kiểm kê về thời điểm, phạm vi và phương pháp (kiểm đếm trực tiếp, đối chiếu tem/mã tài sản, chụp ảnh hiện trạng…). In hoặc xuất sổ TSCĐ, thẻ TSCĐ, sổ theo dõi tại nơi sử dụng. Chuẩn bị biểu mẫu 05-TSCĐ, tem kiểm kê và thiết bị hỗ trợ.
Bước 2: Tiến hành kiểm kê thực tế
Đến từng nơi sử dụng TSCĐ (phòng ban, phân xưởng, chi nhánh…) để kiểm đếm trực tiếp. Đối chiếu từng tài sản về tên, quy cách, mã số TSCĐ, số serial, tem tài sản, nơi sử dụng, người quản lý và tình trạng kỹ thuật (hoạt động tốt, cần sửa chữa, hư hỏng, ngừng sử dụng…). Ghi nhận số lượng thực tế vào bảng kê chi tiết.
Bước 3: Đối chiếu với sổ kế toán
So sánh số lượng, nguyên giá, giá trị hao mòn và giá trị còn lại giữa thực tế với sổ kế toán. Xác định các trường hợp:
- Thừa: có thực tế nhưng không có trên sổ (hoặc số lượng thực tế lớn hơn sổ).
- Thiếu: có trên sổ nhưng không tìm thấy thực tế.
- Hư hỏng, mất phẩm chất: tài sản còn trên sổ nhưng không còn sử dụng được hoặc giá trị thực tế giảm mạnh.
Bước 4: Ghi biên bản tổng hợp kiểm kê (mẫu 05-TSCĐ)
Điền đầy đủ các nội dung:
- Phần mở đầu: Tên đơn vị, địa chỉ, MST; tiêu đề “Biên bản tổng hợp kiểm kê tài sản cố định”; thời điểm kiểm kê; căn cứ (Quyết định thành lập ban kiểm kê, kế hoạch kiểm kê).
- Thành phần ban kiểm kê: Họ tên và chức vụ (Trưởng ban, Kế toán trưởng, Quản lý bộ phận sử dụng, Thủ quỹ/thủ kho nếu có).
- Bảng kê chi tiết TSCĐ: STT, tên TSCĐ, quy cách, mã số, năm đưa vào sử dụng, nơi sử dụng, đơn vị tính, số lượng theo sổ, số lượng thực tế, chênh lệch (thừa/thiếu) và lý do, nguyên giá, giá trị hao mòn đã trích, giá trị còn lại, tỷ lệ hao mòn, tình trạng kỹ thuật, ghi chú đề xuất xử lý.
- Tổng hợp số liệu: Tổng nguyên giá, tổng giá trị hao mòn, tổng giá trị còn lại theo sổ và theo kiểm kê, tổng chênh lệch.
- Ý kiến và đề xuất của ban kiểm kê: Nguyên nhân chênh lệch và đề xuất xử lý (ghi tăng/ghi giảm, truy thu trách nhiệm, sửa chữa, thanh lý…).
- Chữ ký xác nhận: Trưởng ban kiểm kê, Kế toán trưởng, người quản lý tài sản/bộ phận sử dụng, Giám đốc (hoặc người được ủy quyền).
Bước 5: Xử lý sau kiểm kê
Căn cứ biên bản, kế toán thực hiện các bút toán điều chỉnh (ghi tăng TSCĐ thừa, ghi giảm TSCĐ thiếu/hư hỏng không còn giá trị, điều chỉnh hao mòn nếu cần). Lưu biên bản cùng Quyết định thành lập ban kiểm kê, kế hoạch kiểm kê, sổ TSCĐ, thẻ TSCĐ và các biên bản xử lý liên quan.
4. Quy trình kiểm kê TSCĐ
Quy trình kiểm kê TSCĐ trong doanh nghiệp thường gồm các bước sau:
- Lập kế hoạch kiểm kê: Xác định thời điểm (cuối quý, cuối năm, trước quyết toán, khi thay đổi nhân sự quản lý…), phạm vi và được Ban Giám đốc phê duyệt.
- Thành lập ban kiểm kê: Ra quyết định, phân công nhiệm vụ rõ ràng, đảm bảo có đại diện kế toán, quản lý tài sản và bộ phận sử dụng.
- Chuẩn bị dữ liệu và biểu mẫu: Xuất sổ TSCĐ, thẻ TSCĐ; chuẩn bị mẫu 05-TSCĐ, tem kiểm kê và thiết bị hỗ trợ.
- Tiến hành kiểm kê thực tế: Kiểm đếm trực tiếp, ghi nhận số lượng, tình trạng, vị trí, người quản lý; chụp ảnh và đánh dấu tem nếu cần.
- Đối chiếu và lập biên bản: Đối chiếu thực tế với sổ kế toán, lập biên bản tổng hợp, xác định nguyên nhân chênh lệch và đề xuất xử lý.
- Xử lý kết quả kiểm kê: Ban Giám đốc phê duyệt phương án; kế toán điều chỉnh sổ sách, cập nhật sổ TSCĐ và thẻ TSCĐ.
- Lưu trữ hồ sơ: Lưu trữ theo quy định về chứng từ kế toán (tối thiểu 10 năm, trừ trường hợp pháp luật quy định khác).
5. Những lưu ý khi lập biên bản kiểm kê tài sản
Để biên bản kiểm kê TSCĐ đúng quy định và phát huy hiệu quả, cần lưu ý:
- Thời điểm kiểm kê: Nên thực hiện ít nhất 1 lần/năm (thường vào cuối năm tài chính) và khi có thay đổi quan trọng (bàn giao quản lý, sáp nhập, giải thể, trước quyết toán thuế, kiểm toán).
- Thành phần ban kiểm kê: Phải có đại diện kế toán, quản lý tài sản và bộ phận sử dụng; tránh để một người tự kiểm kê rồi tự xác nhận.
- Đối chiếu đầy đủ: Không chỉ kiểm số lượng, mà còn đối chiếu nguyên giá, hao mòn, giá trị còn lại, tình trạng kỹ thuật.
- Ghi rõ tình trạng tài sản: “Tốt”, “hư hỏng”, “cần sửa chữa”, “ngừng sử dụng” để có cơ sở đề xuất xử lý (tiếp tục sử dụng, sửa chữa, thanh lý).
- Phân tích nguyên nhân chênh lệch: Tránh ghi chung chung “sai sót”; cần nêu rõ do ghi sổ sai, mất mát, hư hỏng chưa xử lý, tài sản chưa ghi sổ…
- Đề xuất xử lý cụ thể: Ghi rõ kiến nghị (ghi tăng/ghi giảm, thanh lý, truy thu trách nhiệm, sửa chữa…) để Ban giám đốc phê duyệt.
- Chữ ký đầy đủ: Biên bản phải có chữ ký của trưởng ban kiểm kê, kế toán trưởng, người quản lý tài sản và giám đốc (hoặc người được ủy quyền). Thiếu chữ ký có thể làm giảm giá trị pháp lý khi thanh tra, kiểm toán.
- Lưu trữ hồ sơ: Lưu cùng với quyết định kiểm kê, sổ TSCĐ, thẻ TSCĐ, các biên bản xử lý tài sản thừa/thiếu/hư hỏng để phục vụ thanh tra, kiểm toán, quyết toán thuế.
- Cập nhật theo quy định mới: Từ 01/01/2026, ưu tiên sử dụng mẫu 05-TSCĐ theo Thông tư 99/2025/TT-BTC nếu doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99.
Xem ngay: Mẫu sổ tài sản cố định theo Thông tư 99/2025/TT-BTC
6. EasyBooks hỗ trợ quản lý và kiểm kê tài sản hiệu quả
EasyBooks là phần mềm kế toán dành cho doanh nghiệp hỗ trợ quản lý TSCĐ và công cụ dụng cụ theo đúng Thông tư 133/2016/TT-BTC và cập nhật theo các văn bản mới như Thông tư 99/2025/TT-BTC. Các tính năng nổi bật liên quan đến kiểm kê TSCĐ:
- Theo dõi chi tiết từng tài sản theo phòng ban, phân xưởng, người sử dụng.
- Phản ánh số lượng, nguyên giá, hao mòn, giá trị còn lại và biến động tăng/giảm.
- Lưu trữ đầy đủ thông tin (tên, mã số, quy cách, năm đưa vào sử dụng, nơi sử dụng, thời gian và phương pháp khấu hao…).
- Hỗ trợ in thẻ TSCĐ, tem kiểm kê; xuất danh sách TSCĐ theo bộ phận để phục vụ kiểm kê thực tế.
- Đối chiếu nhanh số liệu phần mềm với biên bản kiểm kê.
- Ghi nhận điều chỉnh tăng/giảm TSCĐ và hao mòn trực tiếp trên phần mềm sau khi biên bản được phê duyệt.
- Báo cáo tổng hợp, chi tiết TSCĐ, báo cáo hao mòn và theo nơi sử dụng.
- Xuất file Excel hỗ trợ lập biên bản kiểm kê mẫu 05-TSCĐ.
- Cập nhật biểu mẫu và chế độ kế toán theo quy định mới, giúp doanh nghiệp tuân thủ chứng từ, sổ sách và báo cáo tài chính.
Biên bản kiểm kê tài sản cố định không chỉ là yêu cầu bắt buộc mà còn là công cụ quản trị quan trọng giúp doanh nghiệp kiểm soát tài sản chặt chẽ. Việc áp dụng đúng mẫu 05-TSCĐ (theo Thông tư 99/2025/TT-BTC từ 2026) sẽ giúp biên bản có giá trị pháp lý cao, hỗ trợ quyết toán thuế và kiểm toán thuận lợi.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

 11 Tháng 9, 2026


