Khung khấu hao tài sản cố định
 28 Tháng 8, 2026
Khung khấu hao tài sản cố định giúp doanh nghiệp xác định thời gian và mức trích khấu hao phù hợp cho từng loại tài sản. Áp dụng đúng khung khấu hao giúp doanh nghiệp phân bổ chi phí hợp lý và hạn chế sai sót khi tính thuế TNDN. Vậy khung khấu hao tài sản cố định hiện nay được quy định thế nào? Cùng phần mềm kế toán EasyBooks tìm hiểu chi tiết ngay.

Mục lục
- 1. Quy định về khung thời gian trích khấu hao tài sản cố định
- 2. Bảng khung thời gian khấu hao tài sản cố định
- 3. Cách tính thời gian khấu hao tài sản cố định
- 4. Những lưu ý khi khấu hao tài sản cố định
- 5. Câu hỏi thường gặp về khấu hao tài sản cố định
- 6. EasyBooks hỗ trợ doanh nghiệp quản lý và tính khấu hao TSCĐ
1. Quy định về khung thời gian trích khấu hao tài sản cố định
Theo Thông tư 45/2013/TT-BTC, doanh nghiệp xác định thời gian trích khấu hao TSCĐ dựa trên:
- TSCĐ mới: lựa chọn trong khung thời gian tại Phụ lục 1.
- TSCĐ đã qua sử dụng: xác định theo giá trị hợp lý và thời gian khấu hao của TSCĐ mới cùng loại.
- TSCĐ vô hình: doanh nghiệp tự xác định nhưng tối đa không quá 20 năm; riêng quyền sử dụng đất có thời hạn thì khấu hao theo thời hạn được phép sử dụng.
Khấu hao bắt đầu từ ngày TSCĐ tăng, tức ngày doanh nghiệp chính thức nhận bàn giao và đưa tài sản vào sử dụng; việc tính được thực hiện theo số ngày của tháng.
2. Bảng khung thời gian khấu hao tài sản cố định
Bảng dưới đây tóm tắt khung thời gian tại Phụ lục 1 Thông tư 45/2013/TT-BTC:
| Nhóm tài sản | Thời gian tối thiểu | Thời gian tối đa |
| Máy phát động lực | 8 năm | 15 năm |
| Máy phát điện, thủy điện, nhiệt điện, phong điện, hỗn hợp khí | 7 năm | 20 năm |
| Máy biến áp và thiết bị nguồn điện | 7 năm | 15 năm |
| Máy móc, thiết bị động lực khác | 6 năm | 15 năm |
| Máy công cụ | 7 năm | 15 năm |
| Máy móc dùng trong khai khoáng | 5 năm | 15 năm |
| Máy kéo | 6 năm | 15 năm |
| Máy dùng cho nông, lâm nghiệp | 6 năm | 15 năm |
| Máy bơm nước, xăng dầu | 6 năm | 15 năm |
| Máy móc sản xuất vật liệu xây dựng, sành sứ, thủy tinh | 10 năm | 20 năm |
| Máy móc ngành may mặc | 5 năm | 10 năm |
| Máy móc ngành giấy | 5 năm | 15 năm |
| Máy móc sản xuất, chế biến lương thực, thực phẩm | 7 năm | 15 năm |
| Máy móc điện ảnh, y tế | 6 năm | 15 năm |
| Thiết bị viễn thông, điện tử, tin học, truyền hình | 3 năm | 15 năm |
| Máy móc sản xuất dược phẩm | 6 năm | 10 năm |
| Máy móc, thiết bị xây dựng | 8 năm | 15 năm |
| Cần cẩu | 10 năm | 20 năm |
| Thiết bị đo lường, thử nghiệm | 5 năm | 10 năm |
| Khuôn mẫu dùng trong công nghiệp đúc | 2 năm | 5 năm |
| Phương tiện vận tải đường bộ | 6 năm | 10 năm |
| Phương tiện vận tải đường thủy | 7 năm | 15 năm |
| Phương tiện vận tải đường không | 8 năm | 20 năm |
| Thiết bị vận chuyển đường ống | 10 năm | 30 năm |
| Thiết bị tính toán, đo lường | 5 năm | 8 năm |
| Máy tính, thiết bị điện tử, phần mềm phục vụ quản lý | 3 năm | 8 năm |
| Nhà cửa kiên cố | 25 năm | 50 năm |
| Nhà kho, bể chứa, cầu, đường, sân phơi | 5 năm | 20 năm |
| Bến cảng, ụ triền đà | 10 năm | 40 năm |
| Súc vật các loại | 4 năm | 15 năm |
| Vườn cây công nghiệp, cây ăn quả, cây lâu năm | 6 năm | 40 năm |
| Thảm cỏ, thảm cây xanh | 2 năm | 8 năm |
| TSCĐ hữu hình khác | 4 năm | 25 năm |
| TSCĐ vô hình khác | 2 năm | 20 năm |
Xem thêm: Tải mẫu biên bản thanh lý tài sản cố định mới nhất
3. Cách tính thời gian khấu hao tài sản cố định
Cách tính thời gian khấu hao tài sản cố định có hai loại như sau:
TSCĐ mới
Doanh nghiệp lựa chọn một thời gian cụ thể trong khung. Ví dụ, máy tính phục vụ quản lý có khung từ 3-8 năm, doanh nghiệp có thể chọn 5 năm nếu phù hợp với tình trạng sử dụng và chính sách quản lý tài sản.
TSCĐ đã qua sử dụng
Công thức:
Thời gian khấu hao = (Giá trị hợp lý của TSCĐ / Giá bán TSCĐ mới cùng loại) x Thời gian khấu hao của TSCĐ mới cùng loại
Ví dụ:
- Giá trị hợp lý của máy đã qua sử dụng: 300 triệu đồng.
- Giá bán máy mới cùng loại: 600 triệu đồng.
- Thời gian khấu hao máy mới theo khung: 10 năm.
Thời gian khấu hao: 300 / 600 × 10 = 5 năm
Giá trị hợp lý có thể là giá mua thực tế, giá trị còn lại, hoặc giá do tổ chức có chức năng thẩm định giá xác định, tùy trường hợp.
4. Những lưu ý khi khấu hao tài sản cố định
Để chi phí khấu hao được tính vào chi phí hợp lý khi xác định thuế TNDN, kế toán cần lưu ý các vấn đề sau:
- Điều kiện ghi nhận: Chỉ trích khấu hao đối với các tài sản đủ tiêu chuẩn ghi nhận TSCĐ và được theo dõi đầy đủ trên sổ sách kế toán.
- Hồ sơ tài sản: Mỗi TSCĐ phải có hồ sơ riêng biệt gồm: Hợp đồng, hóa đơn, biên bản bàn giao, chứng từ thanh toán, thẻ TSCĐ và bảng tính khấu hao.
- TSCĐ đã khấu hao hết: Nếu tài sản đã khấu hao hết giá trị nhưng vẫn tiếp tục sử dụng thì ngưng trích khấu hao, nhưng doanh nghiệp vẫn phải quản lý và theo dõi hiện vật như bình thường.
- TSCĐ chưa khấu hao hết nhưng ngừng dùng: Các tài sản tạm ngừng sử dụng hoặc chờ thanh lý nhưng chưa khấu hao hết vẫn phải tiếp tục trích khấu hao theo quy định.
- Chi phí nâng cấp và sửa chữa: Chi phí nâng cấp TSCĐ được ghi tăng nguyên giá; chi phí sửa chữa định kỳ được hạch toán trực tiếp hoặc phân bổ dần vào chi phí (tối đa không quá 3 năm).
- TSCĐ chưa quyết toán: Sản phẩm xây dựng cơ bản đã đưa vào sử dụng nhưng chưa quyết toán thì ghi nhận theo nguyên giá tạm tính. Sau khi quyết toán xong, tiến hành điều chỉnh nguyên giá và điều chỉnh lại mức khấu hao cho thời gian còn lại.
- Khấu hao nhanh: Chỉ áp dụng khi doanh nghiệp đáp ứng đủ điều kiện theo quy định và mức khấu hao tối đa không quá 2 lần mức khấu hao đường thẳng. Đồng thời, doanh nghiệp phải đảm bảo kinh doanh có lãi.
- Phân biệt Kế toán và Thuế: Khoản khấu hao ghi nhận theo kế toán chưa chắc đã được chấp nhận là chi phí được trừ khi tính thuế TNDN nếu thiếu hồ sơ pháp lý hoặc vi phạm các quy định về thuế.
Xem thêm: Cách hạch toán thanh lý tài sản cố định
5. Câu hỏi thường gặp về khấu hao tài sản cố định
Dưới đây là những câu hỏi thường gặp liên quan đến việc khấu hao tài sản cố định mà bạn có thể tham khảo:
5.1 Các phương pháp khấu hao tài sản cố định?
Theo quy định hiện hành, doanh nghiệp có 3 phương pháp khấu hao TSCĐ: đường thẳng, số dư giảm dần có điều chỉnh và theo số lượng/khối lượng sản phẩm. Doanh nghiệp được lựa chọn phương pháp phù hợp cho từng TSCĐ nhưng phải đáp ứng điều kiện của phương pháp đó. Đồng thời, phương pháp đã lựa chọn phải được áp dụng nhất quán trong quá trình sử dụng tài sản.
5.2 Doanh nghiệp có được tự lựa chọn thời gian khấu hao TSCĐ không?
Có, nhưng không được tùy ý. Với TSCĐ mới, doanh nghiệp chọn một thời gian trong khung của Phụ lục 1 Thông tư 45/2013/TT-BTC. Thời gian lựa chọn cần phù hợp với tuổi thọ kỹ thuật, hiện trạng, công suất và kế hoạch sử dụng tài sản.
Với TSCĐ vô hình, doanh nghiệp được tự xác định nhưng tối đa 20 năm, trừ trường hợp thời gian khấu hao được xác định theo thời hạn pháp lý của quyền sử dụng hoặc quyền sở hữu.
5.3 TSCĐ đã khấu hao hết có được tiếp tục sử dụng không?
Có. TSCĐ đã khấu hao hết nhưng vẫn còn sử dụng được thì doanh nghiệp được tiếp tục sử dụng và phải quản lý như tài sản thông thường. Tuy nhiên, không được tiếp tục trích khấu hao vì giá trị khấu hao đã phân bổ hết. Doanh nghiệp nên lập biên bản đánh giá tình trạng tài sản và tiếp tục theo dõi hiện vật, người sử dụng, địa điểm và tình trạng vận hành.
5.4 Có được thay đổi thời gian trích khấu hao TSCĐ không?
Có, nhưng bị giới hạn và phải có căn cứ. Doanh nghiệp phải lập phương án giải trình về:
- Tuổi thọ kỹ thuật theo thiết kế.
- Thời gian đã sử dụng và tình trạng thực tế.
- Thế hệ, công nghệ của tài sản.
- Ảnh hưởng đến kết quả kinh doanh và khả năng trả nợ.
Doanh nghiệp chỉ được thay đổi thời gian khấu hao một lần đối với một tài sản. Việc kéo dài thời gian không được vượt quá tuổi thọ kỹ thuật và không được làm kết quả kinh doanh chuyển từ lãi thành lỗ hoặc ngược lại trong năm thay đổi.
Xem ngay: Hạch toán tài sản cố định theo Thông tư 99/2025/TT-BTC
6. EasyBooks hỗ trợ doanh nghiệp quản lý và tính khấu hao TSCĐ
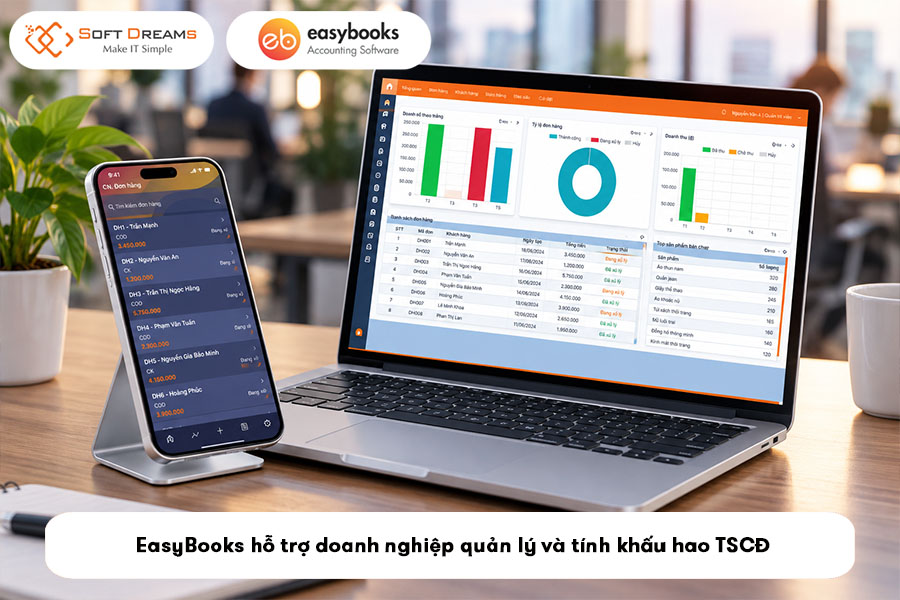
Để giảm thiểu sai sót thủ công và tối ưu thời gian cho bộ phận kế toán, phần mềm kế toán EasyBooks mang đến giải pháp quản lý tài sản toàn diện:
- Khai báo, theo dõi đầy đủ danh mục TSCĐ đầu kỳ.
- Quản lý chi tiết hồ sơ tài sản, nguyên giá, giá trị hao mòn lũy kế và giá trị còn lại.
- Tự động tính và phân bổ chi phí khấu hao theo 3 phương pháp chính xác đến từng ngày.
- Quản lý các nghiệp vụ ghi tăng, ghi giảm, điều chuyển và điều chỉnh tài sản.
- Hỗ trợ công tác kiểm kê và đối chiếu báo cáo TSCĐ nhanh chóng.
- Tự động hạch toán chi phí khấu hao vào các tài khoản chi phí tương ứng như TK 623, 627, 641, 642.
Tính và quản lý khấu hao TSCĐ đúng chuẩn không chỉ dừng lại ở các phép tính đại số đơn thuần mà còn đòi hỏi sự chính xác về mặt hồ sơ, chứng từ pháp lý. Kế toán viên có thể lưu lại bảng tra cứu khung thời gian khấu hao trên đây để áp dụng khi cần thiết.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 7 Tháng 10, 2026