Thủ tục hoàn thuế GTGT hàng xuất khẩu
 24 Tháng 9, 2026
Khi hoạt động xuất khẩu phát sinh số thuế GTGT đầu vào chưa được khấu trừ hết, doanh nghiệp có thể được hoàn thuế nếu đáp ứng đủ điều kiện theo quy định. Vậy thủ tục hoàn thuế GTGT hàng xuất khẩu được thực hiện như thế nào? Cùng Phần mềm kế toán EasyBooks tìm hiểu chi tiết qua bài viết sau.
Mục lục
1. Quy định mới nhất về hoàn thuế GTGT hàng xuất khẩu
1.1 Đối tượng được hoàn thuế GTGT hàng xuất khẩu
Căn cứ Điều 29 Nghị định 181/2025/NĐ-CP, cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu trong tháng hoặc quý được hoàn thuế GTGT nếu số thuế GTGT đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên. Việc hoàn thuế được thực hiện theo tháng hoặc quý, ngoại trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Với một số hình thức xuất khẩu đặc thù, đối tượng được hoàn thuế được xác định như sau:
- Ủy thác xuất khẩu: Cơ sở kinh doanh có hàng hóa được ủy thác xuất khẩu là bên được hoàn thuế, không phải đơn vị nhận ủy thác.
- Gia công chuyển tiếp: Đối tượng hoàn thuế là cơ sở kinh doanh ký hợp đồng gia công xuất khẩu với bên nước ngoài.
- Xuất khẩu hàng hóa phục vụ công trình xây dựng ở nước ngoài: Cơ sở kinh doanh có hàng hóa xuất khẩu để thực hiện công trình xây dựng tại nước ngoài thuộc đối tượng được hoàn thuế.
- Hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác: Là hàng hóa được cơ sở kinh doanh nhập khẩu từ nước ngoài vào Việt Nam rồi trực tiếp xuất khẩu hoặc ủy thác xuất khẩu. Trường hợp này không bao gồm nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu.
1.2 Điều kiện hoàn thuế GTGT hàng xuất khẩu từ ngày 01/7/2025
Để được hoàn thuế, doanh nghiệp phải đáp ứng đồng thời các điều kiện sau:
- Điều kiện về cơ sở kinh doanh: nộp thuế GTGT theo phương pháp khấu trừ, lập và lưu giữ sổ kế toán, chứng từ kế toán theo quy định, và có tài khoản tiền gửi ngân hàng theo mã số thuế.
- Điều kiện về thuế đầu vào: số thuế đầu vào phải đáp ứng quy định về khấu trừ, không thuộc trường hợp bị cấm khấu trừ (ví dụ sử dụng hóa đơn, chứng từ liên quan đến hành vi gian lận).
- Điều kiện về chứng từ: theo khoản 3 Điều 27 Nghị định 181/2025/NĐ-CP, hàng hóa, dịch vụ xuất khẩu ngoài các điều kiện chung còn phải có hợp đồng ký với bên nước ngoài, hóa đơn bán hàng hóa, dịch vụ và chứng từ thanh toán không dùng tiền mặt.
- Điều kiện về cách kê khai: nếu đã kê khai đề nghị hoàn thuế trên tờ khai thì không được kết chuyển số thuế đầu vào đó vào số thuế được khấu trừ của tháng sau.
Xem thêm: Hướng dẫn khai thuế GTGT đối với hoạt động đại lý từ 01/07/2026
2. Mức hoàn thuế GTGT hàng xuất khẩu
Mức thuế GTGT được hoàn tối đa
Sau khi lấy số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu bù trừ với số thuế GTGT phải nộp của hàng hóa, dịch vụ tiêu thụ trong nước, nếu số thuế còn lại từ 300 triệu đồng trở lên thì cơ sở kinh doanh được xem xét hoàn thuế. Tuy nhiên, số thuế GTGT được hoàn bị giới hạn như sau:
- Số thuế GTGT được hoàn không vượt quá 10% doanh thu của hàng hóa, dịch vụ xuất khẩu phát sinh trong kỳ hoàn thuế.
- Phần thuế GTGT đầu vào đã được xác định cho hàng hóa, dịch vụ xuất khẩu nhưng chưa được hoàn do vượt mức 10% doanh thu hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế trước được chuyển sang kỳ tính thuế tiếp theo. Khoản thuế này được khấu trừ khi xác định số thuế GTGT được hoàn đối với hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế tiếp theo.
- Bộ Tài chính quy định cụ thể phương pháp xác định số thuế GTGT được hoàn đối với hàng hóa, dịch vụ xuất khẩu.
Xác định kỳ hoàn thuế
Kỳ hoàn thuế được tính từ kỳ tính thuế GTGT có số thuế GTGT đầu vào chưa được khấu trừ hết và liên tục chưa được hoàn thuế cho đến kỳ tính thuế mà cơ sở kinh doanh đề nghị hoàn thuế.
Xem ngay: Hướng dẫn hạch toán điều chỉnh giảm thuế GTGT được khấu trừ
3. Hồ sơ hoàn thuế GTGT hàng xuất khẩu gồm những gì?
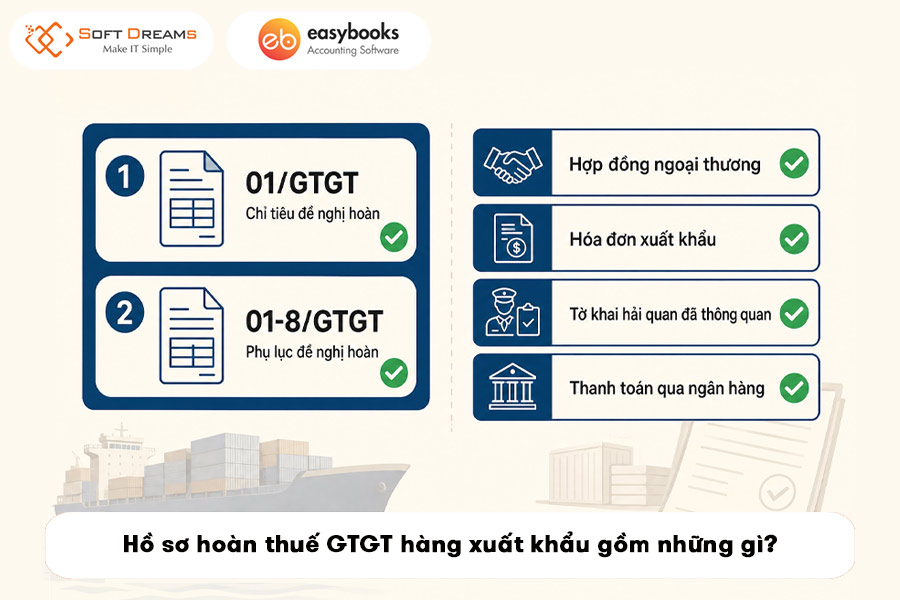
Theo Thông tư 89/2026/TT-BTC, bộ hồ sơ đề nghị hoàn thuế GTGT hàng xuất khẩu gồm các giấy tờ sau:
- Tờ khai thuế GTGT: theo mẫu số 01/GTGT có kê khai chỉ tiêu đề nghị hoàn.
- Phụ lục đề nghị hoàn thuế giá trị gia tăng: Theo mẫu số 01-8/GTGT.
Doanh nghiệp nên chuẩn bị sẵn hợp đồng ngoại thương, hóa đơn xuất khẩu, tờ khai hải quan đã thông quan và chứng từ thanh toán qua ngân hàng. Đây là các chứng từ chứng minh điều kiện hoàn thuế, và cơ quan thuế có thể yêu cầu giải trình, bổ sung khi đối chiếu. Thông tin trên các chứng từ này cần khớp nhau về tên hàng, đơn giá, giá trị và điều kiện giao hàng.
Xem ngay: Hướng dẫn hạch toán thuế GTGT cho kế toán mới nhất
4. Thủ tục hoàn thuế GTGT hàng xuất khẩu
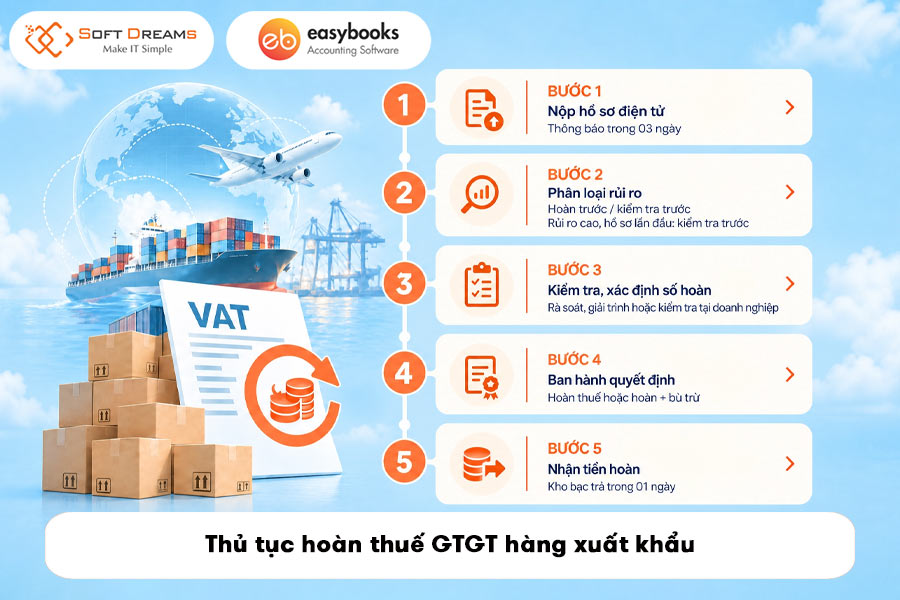
Thủ tục hoàn thuế GTGT hàng xuất khẩu được thực hiện theo các bước sau:
- Bước 1 – Lập và nộp hồ sơ: doanh nghiệp nộp hồ sơ điện tử qua Cổng thông tin điện tử của cơ quan thuế. Trong 03 ngày làm việc, cơ quan thuế gửi thông báo tiếp nhận hoặc không tiếp nhận hồ sơ hoàn thuế.
- Bước 2 – Phân loại hồ sơ: cơ quan thuế phân loại theo mức độ rủi ro thành hai diện: “hoàn thuế trước, kiểm tra sau” hoặc “kiểm tra trước, hoàn thuế sau”. Theo Thông tư 94/2026/TT-BTC, hồ sơ hoàn thuế GTGT được phân loại rủi ro cao thuộc diện kiểm tra trước, hoàn thuế sau. Hồ sơ hoàn thuế lần đầu cũng thường thuộc diện này.
- Bước 3 – Kiểm tra, xác định số thuế được hoàn: với diện hoàn trước, cơ quan thuế rà soát thông tin và có thể yêu cầu giải trình, bổ sung. Với diện kiểm tra trước, cơ quan thuế kiểm tra tại trụ sở người nộp thuế.
- Bước 4 – Ban hành quyết định: cơ quan thuế ban hành quyết định hoàn thuế (hoặc quyết định hoàn thuế kiêm bù trừ thu ngân sách nhà nước). Nếu chưa đủ điều kiện, cơ quan thuế ra thông báo số tiền đề nghị hoàn không được hoàn hoặc chưa đủ điều kiện hoàn.
- Bước 5 – Nhận tiền hoàn: Kho bạc Nhà nước hoàn trả tiền thuế trong thời hạn 01 ngày làm việc sau khi nhận lệnh hoàn trả từ cơ quan thuế.
Xem ngay: Hướng dẫn cách nộp tờ khai thuế GTGT trên dịch vụ công
5. Thời gian giải quyết hoàn thuế GTGT hàng xuất khẩu
Từ ngày 01/7/2026, thời hạn giải quyết theo Điều 31 Nghị định 252/2026/NĐ-CP như sau:
- Diện hoàn thuế trước, kiểm tra sau: chậm nhất 6 ngày làm việc kể từ ngày cơ quan thuế có thông báo tiếp nhận hồ sơ, cơ quan thuế phải ra quyết định hoàn thuế hoặc các thông báo tương ứng.
- Diện kiểm tra trước, hoàn thuế sau: chậm nhất 10 ngày làm việc kể từ ngày có kết luận kiểm tra hoặc quyết định xử lý vi phạm (nếu có). Thời hạn kiểm tra thuế không quá 20 ngày kể từ ngày công bố quyết định kiểm tra, có thể gia hạn một lần.
- Thời gian không tính vào thời hạn: thời gian doanh nghiệp giải trình, bổ sung thông tin, tài liệu theo yêu cầu của cơ quan thuế.
Hoàn thuế GTGT hàng xuất khẩu là nội dung doanh nghiệp cần đặc biệt lưu ý trong quá trình hoạt động. Hy vọng những thông tin từ EasyBooks đã giúp doanh nghiệp hiểu rõ hơn về điều kiện, hồ sơ và thủ tục hoàn thuế GTGT hàng xuất khẩu theo quy định hiện hành.
Để đơn giản hóa công tác kế toán và quản lý dữ liệu thuế, doanh nghiệp lựa chọn giải pháp phần mềm kế toán EasyBooks với hệ thống nghiệp vụ được đồng bộ trên một nền tảng. EasyBooks hỗ trợ quản lý hóa đơn, chứng từ, doanh thu, chi phí, thuế và báo cáo kế toán, giúp kế toán thuận tiện đối chiếu số liệu và chuẩn bị hồ sơ phục vụ công tác thuế.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 25 Tháng 9, 2026