Đăng ký mã số thuế nhà thầu
 17 Tháng 10, 2026
Khi ký hợp đồng với tổ chức, cá nhân nước ngoài có phát sinh nghĩa vụ thuế tại Việt Nam, việc đăng ký mã số thuế nhà thầu là một trong những thủ tục quan trọng cần được thực hiện đúng thời hạn. Tùy phương thức kê khai, nhà thầu nước ngoài có thể trực tiếp đăng ký thuế hoặc doanh nghiệp, tổ chức, cá nhân tại Việt Nam thực hiện đăng ký mã số thuế nộp thay. Bài viết dưới đây Phần mềm kế toán EasyBooks sẽ giúp bạn hiểu rõ đối tượng, hồ sơ, thời hạn và cách đăng ký mã số thuế nhà thầu theo quy định mới.
Mục lục
1. Mã số thuế nhà thầu là gì?
Mã số thuế nhà thầu có thể hiểu là mã số được sử dụng trong quản lý nghĩa vụ thuế phát sinh tại Việt Nam liên quan đến nhà thầu, nhà thầu phụ nước ngoài. Thông qua mã số này, cơ quan thuế quản lý việc kê khai, nộp thuế và các nghĩa vụ liên quan của nhà thầu theo quy định pháp luật.
Trong thực tế cần phân biệt hai trường hợp phổ biến:
- Nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai và nộp thuế: Nhà thầu thực hiện đăng ký thuế trực tiếp với cơ quan thuế và được cấp MST để thực hiện nghĩa vụ của mình.
- Bên Việt Nam khấu trừ và nộp thuế thay: Doanh nghiệp, tổ chức hoặc cá nhân Việt Nam ký hợp đồng với nhà thầu nước ngoài thực hiện đăng ký để được cấp MST nộp thay, sau đó sử dụng mã này để thực hiện nghĩa vụ thuế thay cho nhà thầu nước ngoài.
2. Đối tượng phải đăng ký mã số thuế nhà thầu
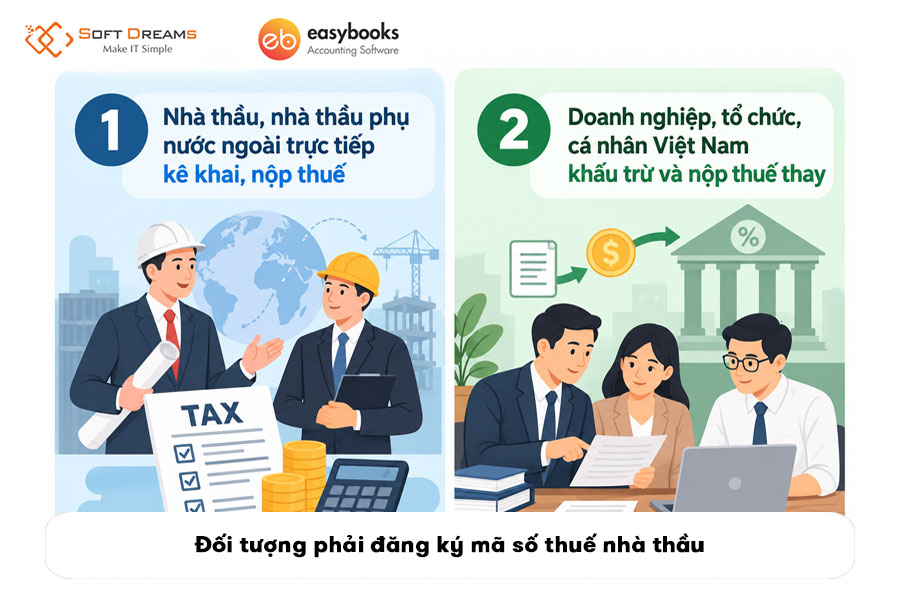
Theo quy định hiện hành, việc đăng ký liên quan đến thuế nhà thầu thường phát sinh đối với hai nhóm đối tượng chính.
– Nhóm 1: Nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai, nộp thuế
Bao gồm tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam hoặc cá nhân nước ngoài hành nghề độc lập, kinh doanh tại Việt Nam có thu nhập phát sinh tại Việt Nam hoặc phát sinh nghĩa vụ thuế tại Việt Nam và thuộc trường hợp trực tiếp thực hiện nghĩa vụ với cơ quan thuế.
Trong trường hợp này, chính nhà thầu hoặc nhà thầu phụ nước ngoài thực hiện thủ tục đăng ký thuế.
– Nhóm 2: Doanh nghiệp, tổ chức, cá nhân Việt Nam khấu trừ và nộp thuế thay
Trường hợp nhà thầu nước ngoài không trực tiếp thực hiện nghĩa vụ thuế mà thuế được khấu trừ, kê khai và nộp thay, bên Việt Nam có trách nhiệm đăng ký thuế để được cấp MST nộp thay.
Ví dụ, Công ty A tại Việt Nam thuê Công ty B ở nước ngoài cung cấp một dịch vụ thuộc diện chịu thuế nhà thầu tại Việt Nam. Nếu Công ty A có trách nhiệm khấu trừ và nộp thuế thay cho Công ty B thì Công ty A phải thực hiện thủ tục đăng ký mã số thuế nộp thay theo quy định.
Xem thêm: Thuế nhà thầu nước ngoài là gì?
3. Hồ sơ đăng ký mã số thuế nhà thầu
Hồ sơ đăng ký được xác định theo chủ thể trực tiếp thực hiện thủ tục.
3.1. Nhà thầu nước ngoài trực tiếp đăng ký thuế
Đối với nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai, nộp thuế với cơ quan thuế, hồ sơ đăng ký thuế lần đầu theo Thông tư 90/2026/TT-BTC gồm:
- Tờ khai đăng ký thuế Mẫu số 04-ĐKT;
- Bảng kê các nhà thầu nước ngoài, nhà thầu phụ nước ngoài Mẫu số BK04-ĐKT nếu có.
3.2. Bên Việt Nam đăng ký mã số thuế nộp thay
Đối với doanh nghiệp, tổ chức hoặc cá nhân khấu trừ và nộp thuế thay cho nhà thầu, nhà thầu phụ nước ngoài, hồ sơ gồm:
- Tờ khai đăng ký thuế Mẫu số 04.1-ĐKT;
- Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam Mẫu số BK04.1-ĐKT.
4. Cách đăng ký mã số thuế nhà thầu
Dưới đây là các bước đăng ký mã số thuế nhà thầu online trên Cổng Dịch vụ công:
Bước 1: Truy cập Hệ thống thông tin giải quyết thủ tục hành chính tại địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin
Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử.
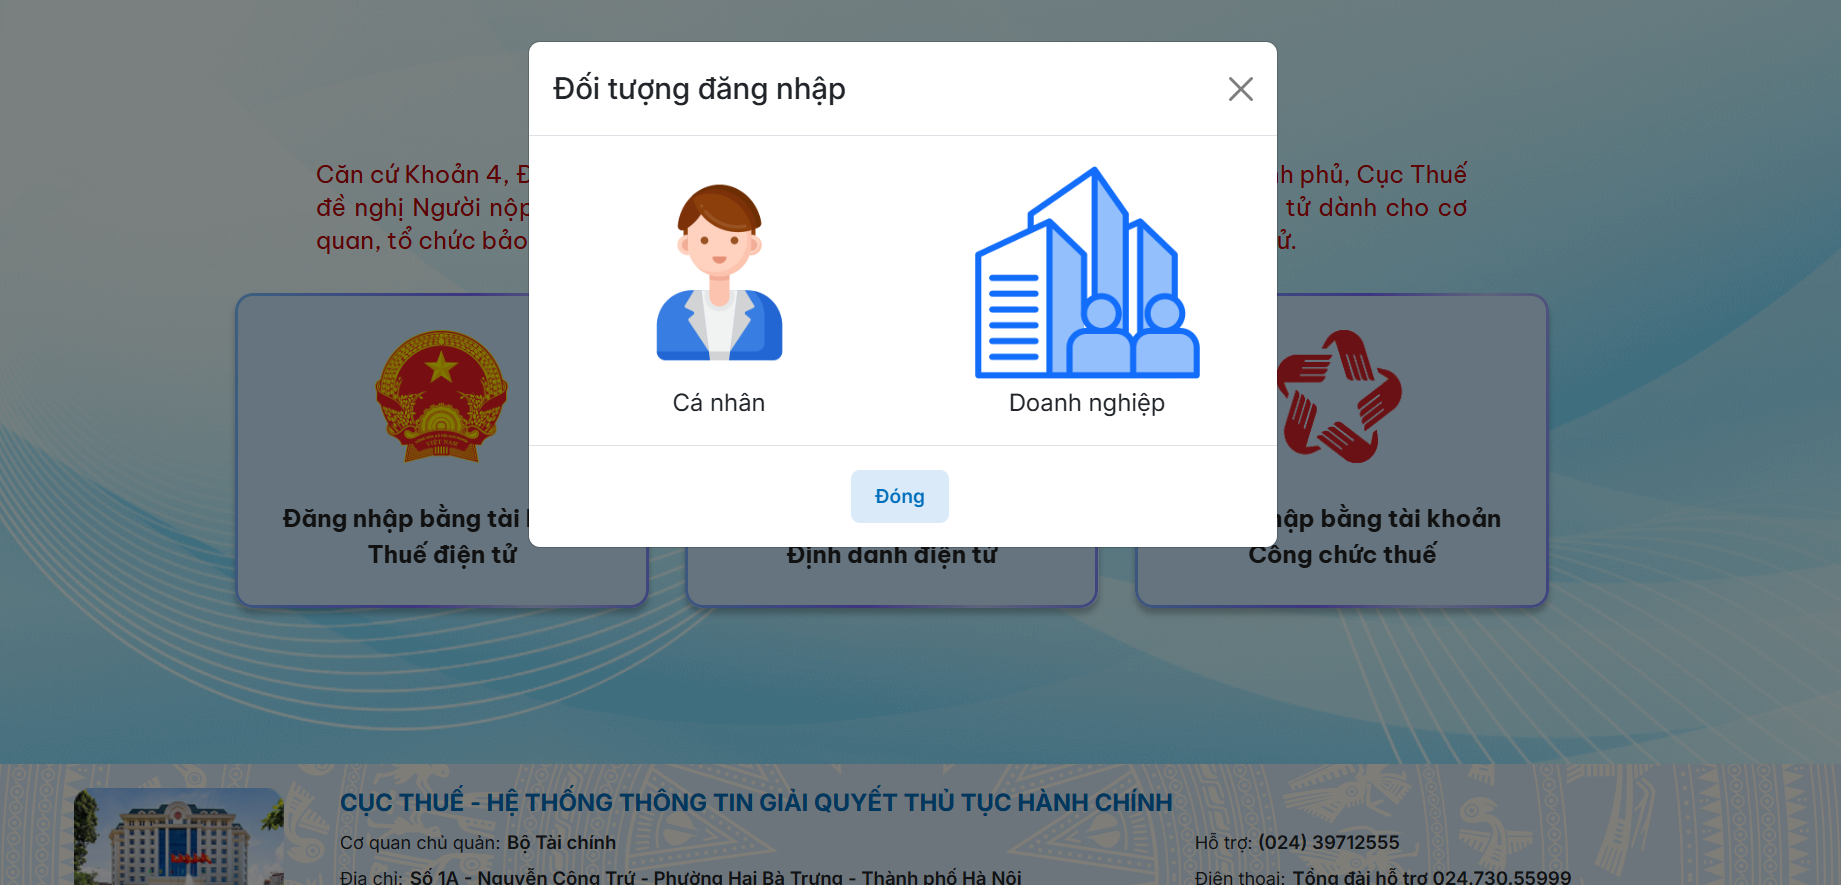
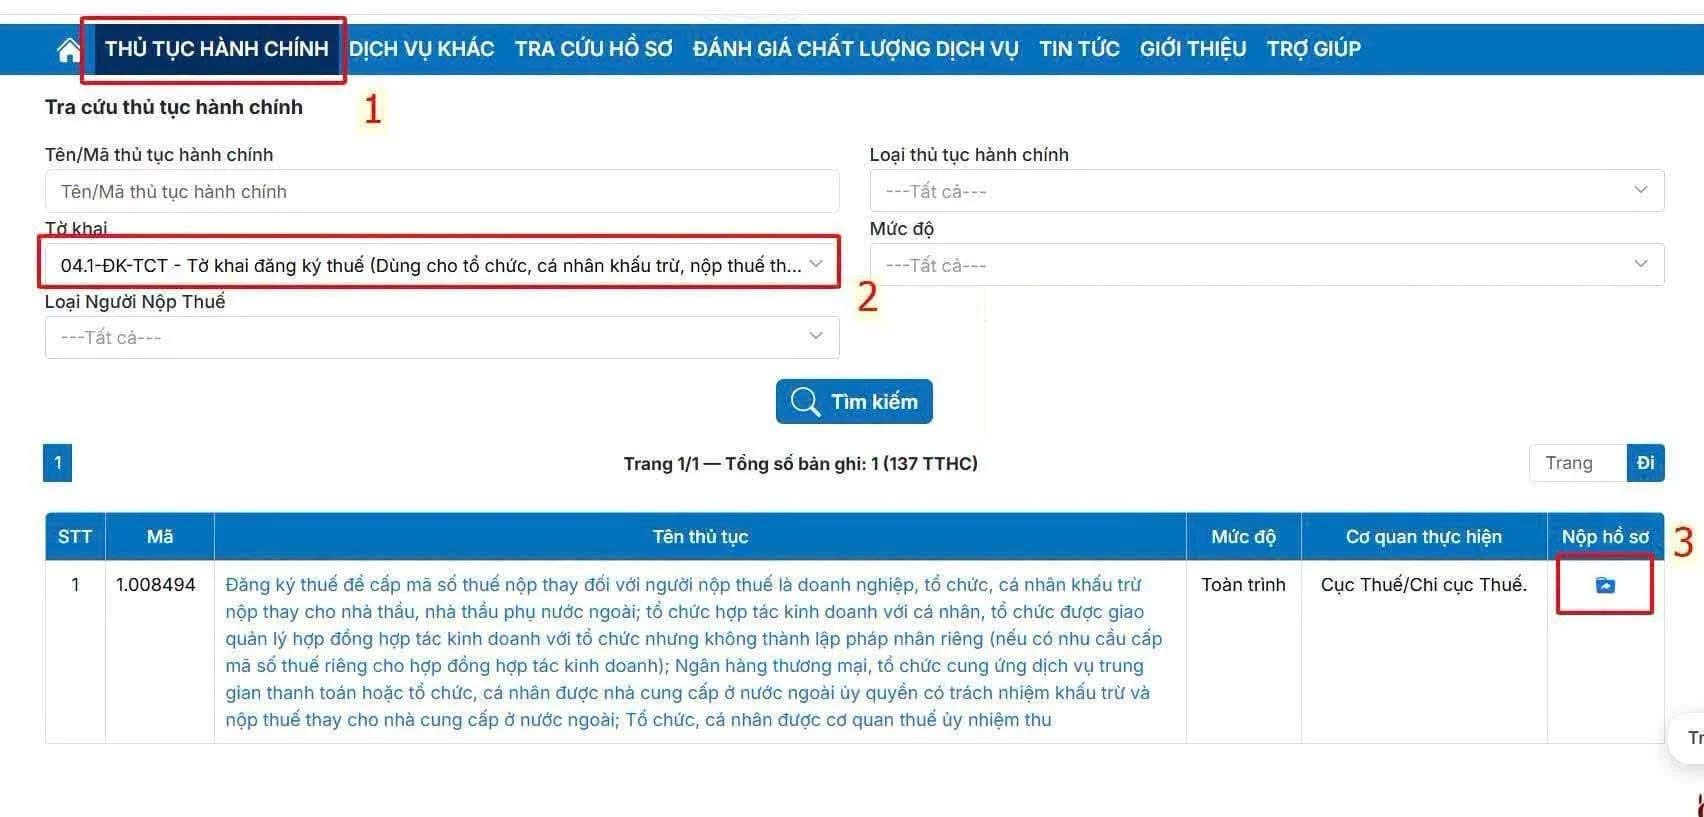
Bước 3: Tại mục “Thủ tục hành chính”, tìm kiếm tờ khai phù hợp với trường hợp đăng ký. Sau đó chọn “Nộp hồ sơ” để bắt đầu thực hiện thủ tục.
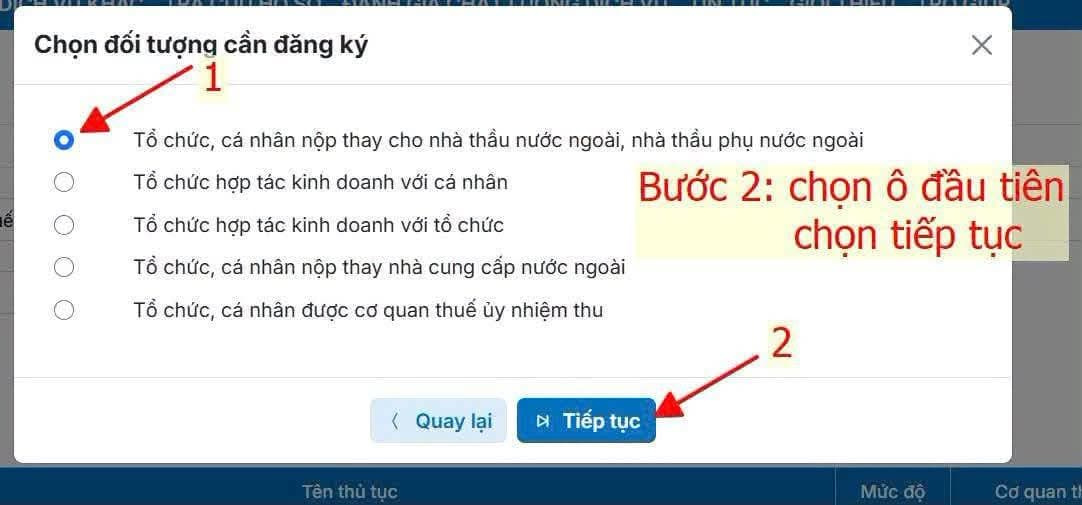
Bước 4: Lựa chọn đúng đối tượng cần đăng ký mã số thuế nhà thầu theo yêu cầu của hệ thống.
Bước 5: Kê khai đầy đủ các thông tin của tổ chức hoặc cá nhân thực hiện đăng ký.
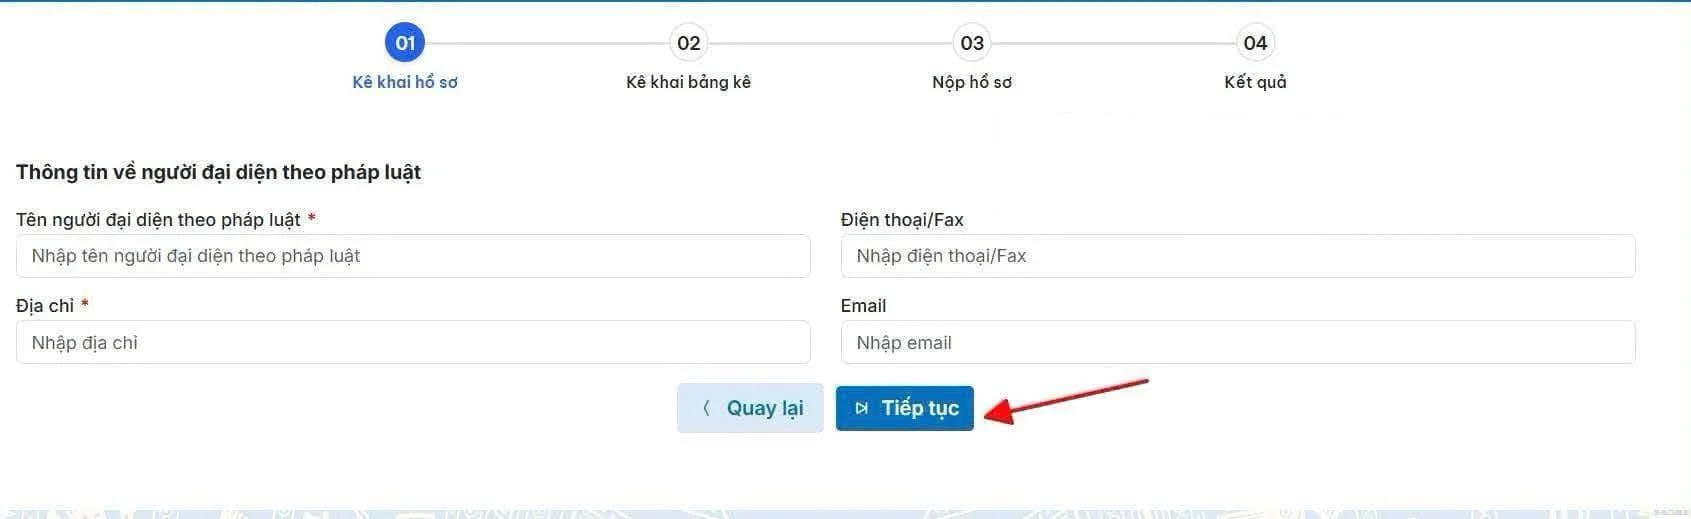
Bước 6: Lựa chọn địa chỉ nhận thông báo kết quả theo thông tin được yêu cầu.
Bước 7: Hoàn thiện các nội dung tại phần bảng kê và kiểm tra lại toàn bộ thông tin đã khai.
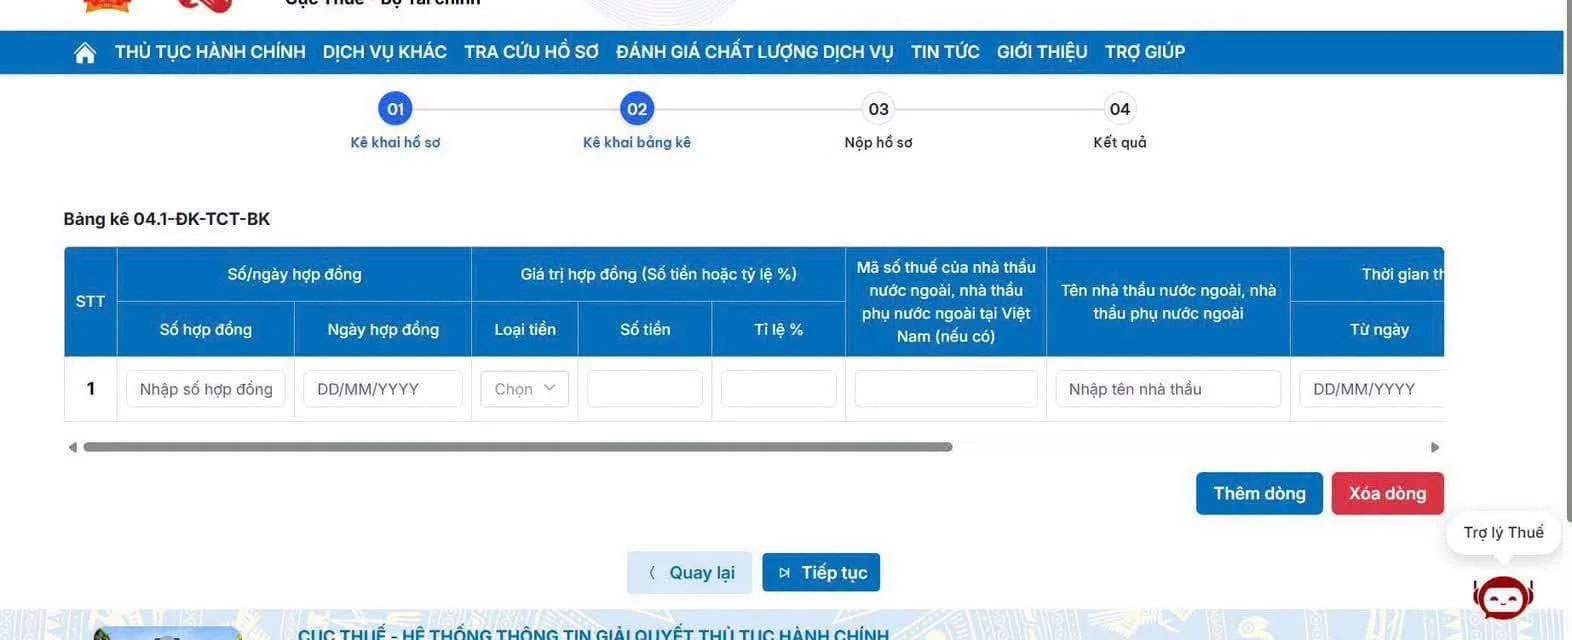
Sau khi hoàn tất, nhấn “Tiếp tục” để gửi thông tin. Khi màn hình hiển thị thông báo đăng ký thành công, quá trình đăng ký mã số thuế nhà thầu online qua Cổng Dịch vụ công đã được hoàn tất.
Xem thêm: Hướng dẫn hạch toán thuế nhà thầu
5. Thời hạn đăng ký mã số thuế nhà thầu
Thời hạn thực hiện đăng ký mã số thuế nhà thầu được xác định theo từng trường hợp cụ thể như sau:
- Nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai và nộp thuế: Thực hiện đăng ký chậm nhất trong vòng 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu.
- Bên Việt Nam thực hiện nộp thuế thay và có ký hợp đồng: Thời hạn đăng ký chậm nhất là 10 ngày làm việc tính từ ngày ký hợp đồng hoặc văn bản hợp tác kinh doanh.
- Bên Việt Nam nộp thuế thay nhưng không ký hợp đồng: Phải thực hiện đăng ký chậm nhất 10 ngày làm việc kể từ thời điểm thanh toán hoặc chi trả thu nhập lần đầu.
6. Hướng dẫn tra cứu mã số thuế nhà thầu nước ngoài
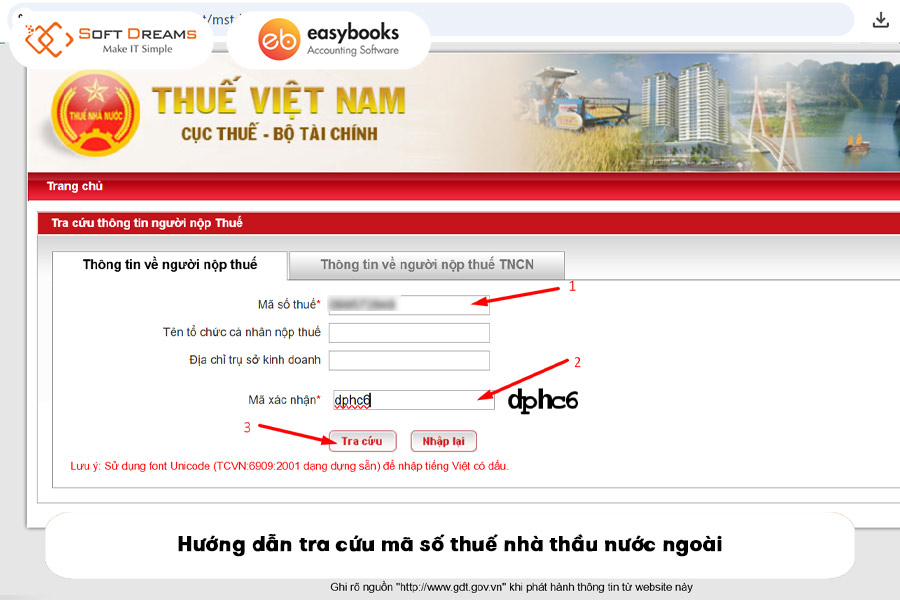
Sau khi được cấp mã số thuế, doanh nghiệp có thể kiểm tra thông tin người nộp thuế trên hệ thống tra cứu của cơ quan thuế.
Cách thực hiện cơ bản như sau:
Bước 1: Truy cập hệ thống tra cứu
Truy cập trang Tra cứu thông tin người nộp thuế của Cục Thuế.
Bước 2: Chọn mục tra cứu người nộp thuế
Hệ thống cung cấp các trường thông tin phục vụ tìm kiếm như:
- Mã số thuế;
- Tên tổ chức, cá nhân nộp thuế;
- Địa chỉ trụ sở kinh doanh;
Không nhất thiết phải nhập toàn bộ các trường nếu đã có thông tin đủ để tìm kiếm.
Bước 3: Nhập thông tin nhà thầu
Nếu đã biết mã số thuế, nhập trực tiếp mã số vào ô Mã số thuế để có kết quả chính xác nhất.
Nếu chưa biết mã số, có thể thử tìm theo tên tổ chức, cá nhân nộp thuế và các thông tin nhận diện khác có trên hệ thống.
Bước 4: Nhập mã xác nhận
Nhập mã xác nhận được hiển thị trên màn hình rồi thực hiện lệnh tra cứu.
Bước 5: Kiểm tra kết quả
Khi có kết quả, cần đối chiếu các thông tin như:
- Mã số thuế;
- Tên người nộp thuế;
- Cơ quan thuế quản lý;
- Địa chỉ;
- Tình trạng hoạt động hoặc trạng thái mã số thuế.
Ngoài công cụ tra cứu công khai, người nộp thuế có tài khoản giao dịch thuế điện tử còn có thể đăng nhập hệ thống thuế để kiểm tra hồ sơ, thông báo, nghĩa vụ thuế và tình trạng xử lý các giao dịch đã thực hiện.
Xem thêm: Thuế Suất Thuế Nhà Thầu
7. Những lưu ý khi đăng ký mã số thuế nhà thầu
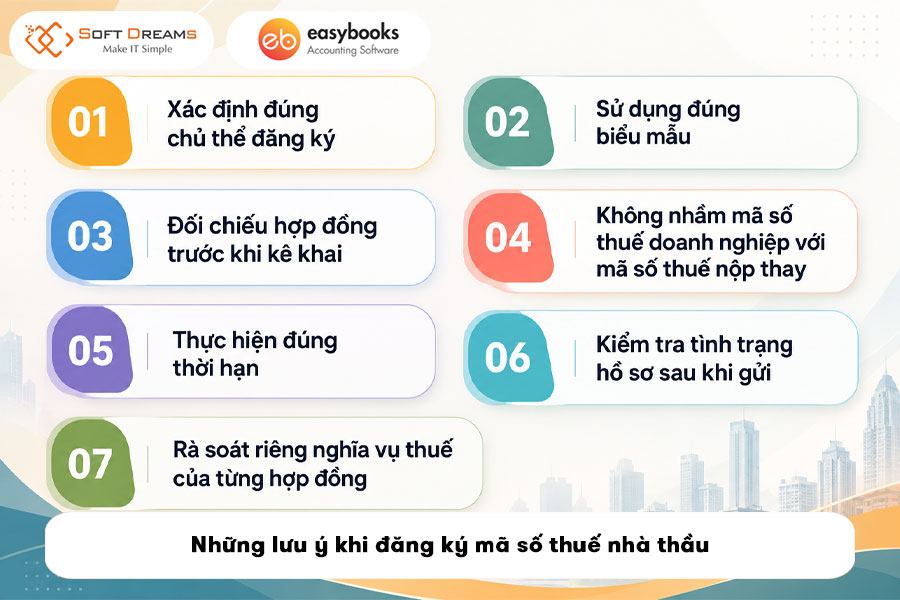
Để hạn chế hồ sơ bị yêu cầu bổ sung hoặc phát sinh sai sót trong quá trình kê khai thuế sau này, doanh nghiệp cần chú ý một số vấn đề:
- Xác định đúng chủ thể đăng ký: Không nhầm giữa trường hợp nhà thầu nước ngoài trực tiếp đăng ký thuế và trường hợp bên Việt Nam đăng ký mã số thuế nộp thay.
- Sử dụng đúng biểu mẫu: Từ ngày 01/7/2026, biểu mẫu đăng ký thuế được quy định tại Thông tư 90/2026/TT-BTC. Tuy nhiên, trong giai đoạn chuyển tiếp đối với phương thức điện tử, cần sử dụng mẫu thực tế đang được hệ thống áp dụng theo lộ trình của cơ quan thuế.
- Đối chiếu hợp đồng trước khi kê khai: Tên nhà thầu, quốc gia, số hợp đồng, ngày ký, giá trị và thời gian thực hiện cần thống nhất với hồ sơ pháp lý và giao dịch thực tế.
- Không nhầm mã số thuế doanh nghiệp với mã số thuế nộp thay: Khi bên Việt Nam có trách nhiệm khấu trừ và nộp thay, cơ quan thuế cấp mã số thuế nộp thay để quản lý nghĩa vụ tương ứng.
- Thực hiện đúng thời hạn: Nên rà soát nghĩa vụ đăng ký ngay khi ký hợp đồng với đối tác nước ngoài để tránh bỏ sót thời hạn đăng ký và ảnh hưởng đến việc kê khai, nộp thuế.
- Kiểm tra tình trạng hồ sơ sau khi gửi: Với hồ sơ điện tử, cần theo dõi thông báo tiếp nhận, yêu cầu bổ sung và kết quả giải quyết.
- Rà soát riêng nghĩa vụ thuế của từng hợp đồng: Việc được cấp mã số thuế không đồng nghĩa mọi khoản thanh toán cho đối tác nước ngoài đều áp dụng cùng một cách tính thuế. Doanh nghiệp vẫn cần xác định bản chất hàng hóa, dịch vụ, doanh thu chịu thuế và nghĩa vụ kê khai theo quy định tương ứng.
Việc đăng ký mã số thuế nhà thầu là thủ tục cần thiết khi phát sinh nghĩa vụ thuế liên quan đến nhà thầu nước ngoài tại Việt Nam. Doanh nghiệp cần nắm rõ quy định về hồ sơ, thời hạn và cách thực hiện để hạn chế sai sót. Hy vọng những thông tin từ giải pháp phần mềm kế toán EasyBooks sẽ giúp bạn thực hiện đăng ký mã số thuế nhà thầu thuận lợi và đúng quy định.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 30 Tháng 10, 2026