Hộ kinh doanh có phải nộp báo cáo quý không?
 26 Tháng 10, 2026
Hộ kinh doanh không phải nộp báo cáo quý. Tuy nhiên, theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC, ngưỡng doanh thu cùng quy trình nộp thuế quý cho cá nhân, hộ kinh doanh đã có những cập nhật mới nhất. Cùng phần mềm kế toán EasyBooks nắm rõ hơn thông tin ngay trong bài viết bên dưới bạn nhé!
Mục lục
- 1. Quy định về kê khai thuế theo quý đối với hộ kinh doanh 2026
- 2. Hộ kinh doanh cần nộp những hồ sơ, báo cáo nào?
- 3. Hộ kinh doanh có phải nộp báo cáo quý không?
- 4. Thời hạn nộp tờ khai thuế theo quý của hộ kinh doanh
- 5. Không nộp báo cáo quý, hộ kinh doanh có bị phạt không?
- 6. Những lưu ý khi kê khai thuế theo quý
1. Quy định về kê khai thuế theo quý đối với hộ kinh doanh 2026
Theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC, kỳ kê khai của hộ kinh doanh căn cứ doanh thu thực tế trong năm:
| Doanh thu năm | Kỳ kê khai, nộp thuế GTGT |
| Từ 1 tỷ đồng trở xuống | 1 lần/năm, chậm nhất 31/01 năm sau; riêng năm 2026 có mốc 31/7/2026 và 31/01/2027. |
| Trên 1 tỷ đến 50 tỷ đồng | Theo quý. |
| Trên 50 tỷ đồng | Theo tháng. |
Nếu hộ kinh doanh phát sinh doanh thu vượt ngưỡng chịu thuế trong năm, nghĩa vụ kê khai và nộp thuế phát sinh kể từ quý có doanh thu vượt ngưỡng.
2. Hộ kinh doanh cần nộp những hồ sơ, báo cáo nào?
Theo Thông tư 18/2026/TT-BTC, hộ kinh doanh nộp thuế theo phương pháp kê khai cần chuẩn bị:
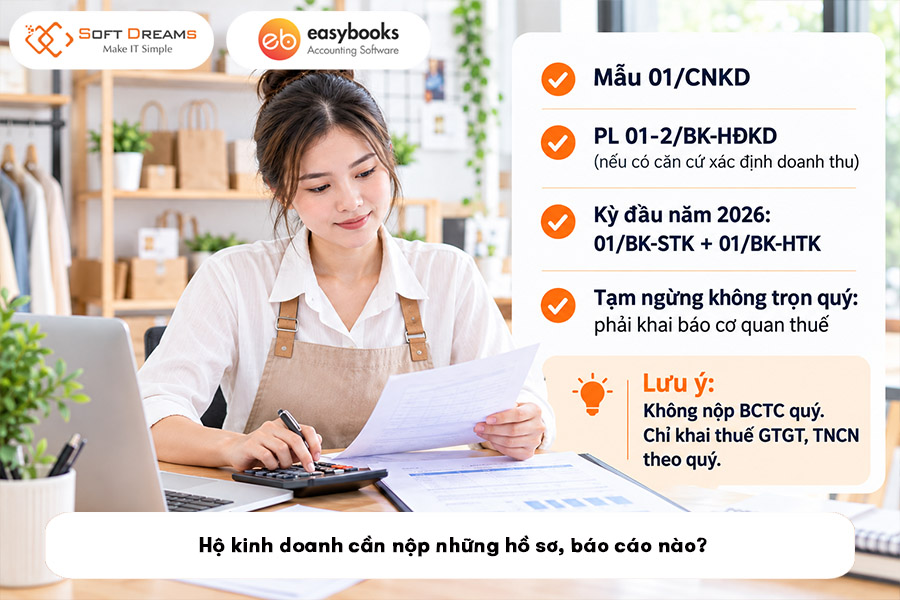
- Tờ khai thuế hộ kinh doanh, cá nhân kinh doanh: Mẫu 01/CNKD.
- Phụ lục 01-2/BK-HĐKD – Bảng kê hoạt động kinh doanh trong kỳ, nếu có căn cứ xác định doanh thu; không phải nộp nếu doanh thu đã được xác định theo xác nhận của cơ quan chức năng.
- Với kỳ khai đầu năm 2026: kèm Bảng kê tài khoản ngân hàng mẫu 01/BK-STK và Bảng kê hàng tồn kho, máy móc thiết bị mẫu 01/BK-HTK.
- Trường hợp tạm ngừng kinh doanh không trọn quý: phải thực hiện thủ tục khai báo với cơ quan thuế theo quy định hiện hành.
Hộ kinh doanh không phải nộp báo cáo tài chính quý như doanh nghiệp; “báo cáo quý” ở đây là tờ khai thuế GTGT và TNCN theo quý.
Xem thêm: Thuế hộ kinh doanh 2026
3. Hộ kinh doanh có phải nộp báo cáo quý không?
Khác với các doanh nghiệp, hộ kinh doanh không bắt buộc phải nộp báo cáo tài chính quý. Khái niệm “báo cáo quý” đối với hộ kinh doanh thực chất là việc nộp tờ khai thuế GTGT và thuế TNCN theo quý nếu thuộc diện kê khai theo quý. Phương pháp xác định thuế TNCN theo quý được thực hiện như sau:
- Phương pháp “Thuế suất x Doanh thu tính thuế”: Thuế TNCN được kê khai trực tiếp cùng thuế GTGT trên hồ sơ khai thuế quý.
- Phương pháp “Thu nhập tính thuế x Thuế suất”: Hộ kinh doanh thực hiện tạm nộp thuế TNCN theo tháng/quý cùng hồ sơ khai GTGT. Cuối năm, hộ kinh doanh tiến hành quyết toán thuế TNCN chậm nhất là ngày 31/03 năm sau.
4. Thời hạn nộp tờ khai thuế theo quý của hộ kinh doanh
Thời hạn nộp hồ sơ khai thuế và nộp tiền thuế theo quý là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
- Quý 1: 30/4
- Quý 2: 31/7
- Quý 3: 31/10
- Quý 4: 31/01 năm sau
Nếu ngày cuối cùng trùng ngày nghỉ, thời hạn được tính theo ngày làm việc tiếp theo.
Xem ngay: Quy định về hóa đơn đầu vào của hộ kinh doanh cá thể mới 2026
5. Không nộp báo cáo quý, hộ kinh doanh có bị phạt không?
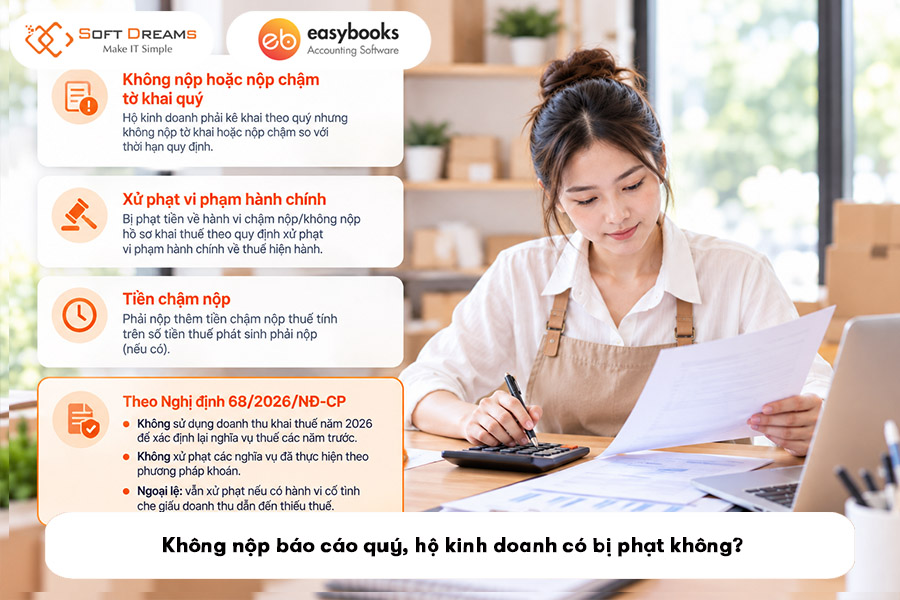
Nếu hộ kinh doanh thuộc diện phải kê khai theo quý nhưng không nộp tờ khai hoặc nộp chậm so với thời hạn quy định:
- Xử phạt vi phạm hành chính: Bị phạt tiền về hành vi chậm nộp/không nộp hồ sơ khai thuế theo quy định xử phạt vi phạm hành chính về thuế hiện hành.
- Tiền chậm nộp: Phải nộp thêm tiền chậm nộp thuế tính trên số tiền thuế phát sinh phải nộp (nếu có).
Căn cứ theo Nghị định 68/2026/NĐ-CP, trong giai đoạn chuyển đổi từ năm 2026, cơ quan thuế không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế các năm trước và không xử phạt các nghĩa vụ đã thực hiện theo phương pháp khoán, trừ trường hợp cơ quan chức năng phát hiện có hành vi cố tình che giấu doanh thu dẫn đến thiếu thuế.
Xem thêm: Phần Mềm Kế Toán Cho Hộ Kinh Doanh 2026
6. Những lưu ý khi kê khai thuế theo quý
Để quá trình kê khai diễn ra thuận lợi, hộ kinh doanh cần tuân thủ các nguyên tắc sau:
- Xác định chính xác kỳ kê khai: Luôn theo dõi doanh thu để phân loại kỳ kê khai đúng (dưới 1 tỷ/năm khai theo năm; từ trên 1 tỷ – 50 tỷ khai theo quý; trên 50 tỷ khai theo tháng).
- Theo dõi doanh thu lũy kế: Khi doanh thu lũy kế trong năm vượt ngưỡng, hộ kinh doanh phải chủ động kê khai theo quý ngay từ quý phát sinh việc vượt ngưỡng.
- Đối chiếu dữ liệu đầu vào – đầu ra: Thường xuyên đối chiếu doanh thu trên hóa đơn điện tử, sổ theo dõi doanh thu, sao kê tài khoản ngân hàng kinh doanh và dữ liệu trên các sàn thương mại điện tử (nếu có bán hàng online).
- Sử dụng đúng biểu mẫu: Nộp đúng Tờ khai Mẫu 01/CNKD và Phụ lục 01-2/BK-HĐKD theo hướng dẫn tại Thông tư 18/2026/TT-BTC.
- Đảm bảo thời hạn nộp: Nộp hồ sơ khai thuế và tiền thuế đầy đủ trước hoặc đúng ngày cuối cùng của tháng đầu quý sau.
- Phương thức nộp thuế điện tử: Nộp trực tuyến qua Cổng Thuế điện tử (phân hệ “Cá nhân”) hoặc Cổng Dịch vụ công quốc gia. Trường hợp không thể thực hiện giao dịch điện tử, hộ kinh doanh nộp trực tiếp tại cơ quan thuế quản lý hoặc gửi qua đường bưu chính.
- Lưu trữ hồ sơ chứng từ: Cần lưu trữ cẩn thận các hóa đơn, hợp đồng, sao kê ngân hàng, bảng kê doanh thu và tờ khai đã nộp để phục vụ công tác đối chiếu, kiểm tra hoặc thanh tra thuế sau này.
Nắm chắc ngưỡng doanh thu cùng các mốc thời hạn nộp tờ khai quý sẽ giúp hộ kinh doanh hoàn thành nghĩa vụ thuế một cách nhanh chóng, chính xác. Hãy chủ động kiểm tra lại doanh thu thực tế và chuẩn bị hồ sơ ngay hôm nay để đảm bảo quá trình kê khai thuế diễn ra suôn sẻ bạn nhé!
Hy vọng bài viết đã giúp bạn giải đáp thắc mắc hộ kinh doanh có phải nộp báo cáo quý không, đồng thời nắm rõ các quy định về kê khai thuế, thời hạn nộp hồ sơ và nghĩa vụ thuế cần thực hiện. Để hỗ trợ quản lý sổ sách, theo dõi doanh thu, chi phí và thực hiện các nghiệp vụ kế toán thuận tiện hơn, hộ kinh doanh có thể tham khảo giải pháp phần mềm kế toán EasyBooks, giúp đơn giản hóa công tác kế toán và quản lý tài chính hiệu quả.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 23 Tháng 10, 2026