Hướng dẫn khai, nộp thuế nhà thầu Facebook 2026
 3 Tháng 11, 2026
Chi phí quảng cáo Facebook ngày càng phổ biến trong hoạt động kinh doanh, kéo theo nhiều vấn đề về kê khai và nộp thuế nhà thầu. Doanh nghiệp cần xác định đúng trường hợp phải nộp thay, hồ sơ sử dụng và thời hạn thực hiện. Nội dung dưới đây phần mềm kế toán EasyBooks sẽ hướng dẫn khai, nộp thuế nhà thầu Facebook 2026.
Mục lục
- 1. Doanh nghiệp có phải kê khai, nộp thuế nhà thầu Facebook không?
- 2. Hồ sơ đăng ký mã số thuế nộp thay thuế nhà thầu Facebook
- 3. Hồ sơ khai thuế nhà thầu Facebook 2026
- 4. Hướng dẫn kê khai thuế nhà thầu Facebook theo mẫu 01/NTNN
- 5. Thời hạn kê khai và nộp thuế nhà thầu Facebook năm 2026
- 6. Thuế GTGT nộp thay Meta có được khấu trừ hoặc tính vào chi phí được trừ không?
- 7. Những lưu ý khi kê khai, nộp thuế nhà thầu Facebook
1. Doanh nghiệp có phải kê khai, nộp thuế nhà thầu Facebook không?
1.1. Trường hợp doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ
Nếu Công ty là tổ chức kinh doanh tại Việt Nam, nộp thuế GTGT theo phương pháp khấu trừ và sử dụng dịch vụ quảng cáo của Meta nhưng Meta không tính, không thu thuế GTGT 10% tại Việt Nam, tức giá thanh toán chưa bao gồm thuế tại Việt Nam, thì Công ty phải khấu trừ, kê khai và nộp thuế thay cho Meta.
Các khoản thuế nộp thay gồm thuế GTGT và thuế TNDN theo Điều 9 Thông tư 69/2025/TT-BTC và Điều 7 Thông tư 20/2026/TT-BTC. Thời điểm thực hiện là khi Công ty thanh toán tiền cho Meta, theo khoản 3 Điều 43 và khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP.
Lưu ý: Meta đã được cấp mã số thuế tại Việt Nam là 9000000327 để trực tiếp kê khai, nộp thuế đối với phần doanh thu chưa được bên Việt Nam khấu trừ, nộp thay, chẳng hạn doanh thu từ cá nhân hoặc tổ chức không áp dụng phương pháp khấu trừ thuế.
1.2. Trường hợp doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp
Nếu Công ty nộp thuế GTGT theo phương pháp trực tiếp thì không thuộc đối tượng phải khấu trừ, nộp thuế thay theo khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP. Khi đó, nghĩa vụ kê khai và nộp thuế thuộc về Meta.
→ Hiểu đơn giản:
- Nếu doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ, mua dịch vụ quảng cáo của Meta nhưng Meta chưa thu thuế GTGT tại Việt Nam thì doanh nghiệp phải khấu trừ, kê khai và nộp thay Meta (thuế GTGT và thuế TNDN) tại thời điểm thanh toán.
- Ngược lại, nếu doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp thì không phải khấu trừ, nộp thuế thay; nghĩa vụ kê khai và nộp thuế thuộc về Meta.
2. Hồ sơ đăng ký mã số thuế nộp thay thuế nhà thầu Facebook
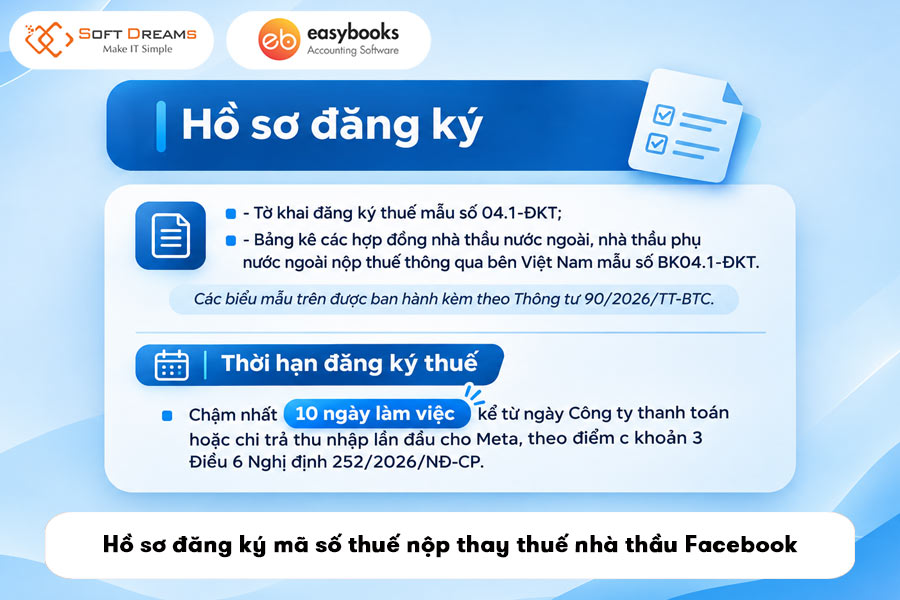
Trường hợp Công ty thuộc diện khấu trừ, nộp thuế thay cho Meta nhưng chưa có mã số thuế nộp thay, Công ty phải thực hiện đăng ký thuế để được cấp mã số thuế nộp thay riêng gồm 10 số. Không sử dụng mã số thuế hiện tại của Công ty để kê khai, nộp thuế thay.
– Hồ sơ đăng ký thuế gồm:
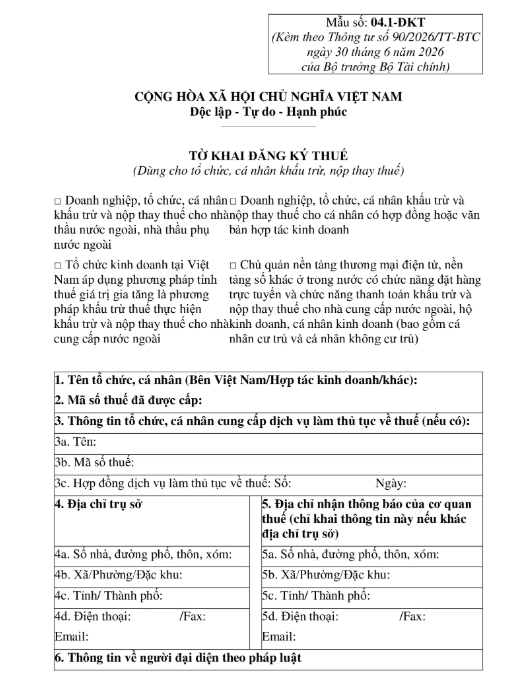
- Tờ khai đăng ký thuế mẫu số 04.1-ĐKT;
- Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT.
Các biểu mẫu trên được ban hành kèm theo Thông tư 90/2026/TT-BTC.
– Thời hạn đăng ký thuế: Chậm nhất 10 ngày làm việc kể từ ngày Công ty thanh toán hoặc chi trả thu nhập lần đầu cho Meta, theo điểm c khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
Xem ngay: Tỷ giá tính thuế nhà thầu
3. Hồ sơ khai thuế nhà thầu Facebook 2026
– Hồ sơ khai thuế: Công ty lập Tờ khai Mẫu số 01/NTNN, NCCNN ban hành kèm theo Phụ lục I Thông tư 89/2026/TT-BTC.
Khi lập tờ khai, cần:
- Tích chọn chỉ tiêu dành cho tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế, thực hiện khấu trừ và nộp thuế thay cho nhà cung cấp nước ngoài;
- Ghi mã số thuế tại Việt Nam của Meta là 9000000327.
– Chứng từ thay thế hợp đồng ký trực tiếp: Nếu Công ty không có hợp đồng giấy với Meta mà thực hiện giao dịch điện tử, có thể sử dụng các hồ sơ, dữ liệu sau làm căn cứ xác định nghĩa vụ thuế:
- Điều khoản dịch vụ của Meta (Terms of Service);
- Biên lai thanh toán hoặc hóa đơn điện tử (Receipt/Invoice);
- Lịch sử giao dịch trên tài khoản quảng cáo;
- Chứng từ thanh toán không dùng tiền mặt qua ngân hàng.
Các hồ sơ này được lưu tại đơn vị và xuất trình khi Cơ quan Thuế yêu cầu (theo quy định tại Thông tư 89/2026/TT-BTC).
Xem thêm: Đăng ký mã số thuế nhà thầu
4. Hướng dẫn kê khai thuế nhà thầu Facebook theo mẫu 01/NTNN
Bước 1: Chọn Tờ khai 01/NTNN trên Cổng Dịch vụ công
Đăng nhập Cổng Dịch vụ công Cục Thuế tại dichvucong.gdt.gov.vn.
Tại ô tra cứu tờ khai, nhập từ khóa 01/NTNN, sau đó chọn 01/NTNN – Tờ khai thuế nhà thầu nước ngoài mẫu số 01/NTNN (TT80/2021) và nhấn Nộp hồ sơ.
Bước 2: Chọn thông tin chung và kỳ kê khai
Thực hiện lựa chọn các thông tin:
- CQT nộp tờ khai: Chọn “Nộp về CQT quản lý”.
- Đối tượng kê khai: Chọn “NNT tự kê khai”.
- Kiểu kỳ/Kỳ kê khai: Chọn một trong hai phương pháp kê khai phù hợp với tần suất phát sinh chi phí.
Bước 3: Điền thông tin bên nộp thay và mã số thuế nhà thầu
Điền các chỉ tiêu như sau:
- [1] Bên Việt Nam khấu trừ và nộp thuế thay: Ghi tên Công ty Việt Nam.
- [2] Mã số thuế nộp thay của bên Việt Nam: Chọn mã số thuế nộp thay đã được Cơ quan Thuế cấp (như đã nói ở Phần 2), ví dụ dạng 8190123456-001.
- [3] Mã số thuế của NTNN tại Việt Nam: Nhập mã số thuế của Facebook/Meta tại Việt Nam là 9000000327, tên META PLATFORMS IRELAND LIMITED.
Bước 4: Xác định doanh thu tính thuế GROSS và điền số thuế phải nộp
Xác định doanh thu tính thuế theo giá GROSS và kê khai các chỉ tiêu về số thuế phải nộp trên tờ khai.
Bước 5: Tải chứng từ kèm theo nếu có
Tải lên các tài liệu liên quan nếu Cơ quan Thuế yêu cầu, chẳng hạn:
- Hợp đồng;
- Sao kê thanh toán chi phí quảng cáo;
- Chứng từ khấu trừ thuế và các hồ sơ liên quan.
Nếu không thuộc trường hợp bắt buộc đính kèm tài liệu, chọn “Tiếp tục” để chuyển sang bước tiếp theo.
Bước 6: Kiểm tra, ký điện tử và nộp tờ khai
Hệ thống sẽ hiển thị toàn bộ nội dung Tờ khai 01/NTNN đã lập. Doanh nghiệp cần kiểm tra lại các thông tin như doanh thu GROSS, số thuế GTGT/TNDN phải nộp và mã số thuế nộp thay.
Sau đó:
- Cắm USB Token chứa chữ ký số của doanh nghiệp vào máy tính;
- Nhập mã Captcha xác nhận;
- Chọn Ký điện tử và nhấn Nộp tờ khai.
Khi hồ sơ được gửi thành công, hệ thống sẽ hiển thị thông báo “Gửi tờ khai thành công” và gửi thông báo tiếp nhận hồ sơ khai thuế điện tử về email, đồng thời cập nhật trên tài khoản thuế điện tử của doanh nghiệp.
Xem ngay: Cách xác định chi tiết doanh thu tính thuế nhà thầu
5. Thời hạn kê khai và nộp thuế nhà thầu Facebook năm 2026
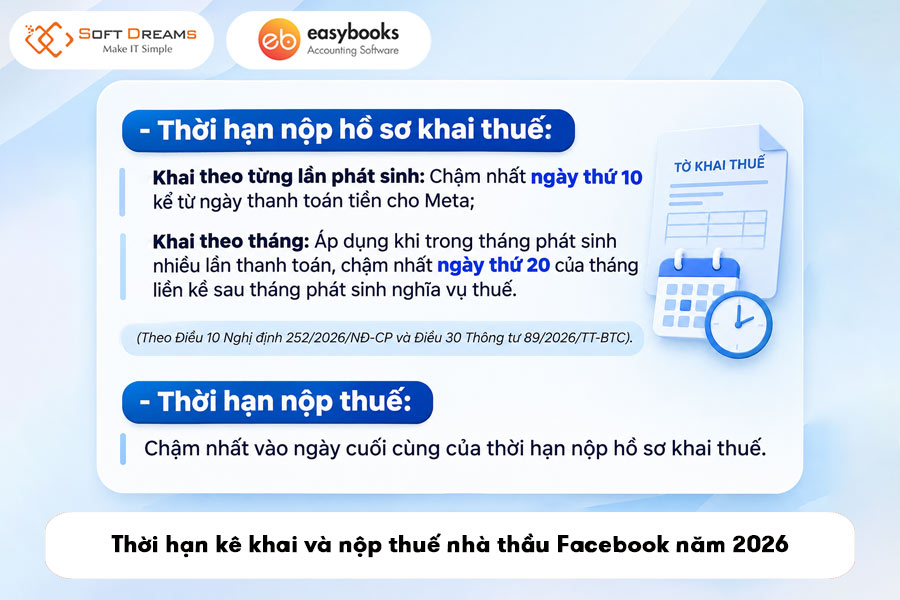
– Thời hạn nộp hồ sơ khai thuế:
- Khai theo từng lần phát sinh: Chậm nhất ngày thứ 10 kể từ ngày thanh toán tiền cho Meta;
- Khai theo tháng: Áp dụng khi trong tháng phát sinh nhiều lần thanh toán, chậm nhất ngày thứ 20 của tháng liền kề sau tháng phát sinh nghĩa vụ thuế.
(Theo Điều 10 Nghị định 252/2026/NĐ-CP và Điều 30 Thông tư 89/2026/TT-BTC).
– Thời hạn nộp thuế: Chậm nhất vào ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Xem ngay: Tờ khai quyết toán thuế nhà thầu
6. Thuế GTGT nộp thay Meta có được khấu trừ hoặc tính vào chi phí được trừ không?
Việc khấu trừ thuế GTGT và xác định chi phí được trừ đối với khoản thuế nộp thay cho dịch vụ quảng cáo Facebook được hướng dẫn tại Công văn 13194/TCS2-QLDN2 năm 2026, cụ thể như sau:
6.1. Điều kiện khấu trừ thuế GTGT đầu vào
Đối với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, chứng từ nộp thuế GTGT thay cho nhà cung cấp nước ngoài vào ngân sách nhà nước có thể được dùng để kê khai khấu trừ thuế GTGT đầu vào nếu đáp ứng đầy đủ điều kiện theo quy định.
Cụ thể:
- Dịch vụ quảng cáo được sử dụng cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT;
- Có chứng từ thanh toán không dùng tiền mặt hợp lệ theo Điều 14 Luật Thuế giá trị gia tăng 2024 và Điều 26 Nghị định 181/2025/NĐ-CP.
6.2. Thuế GTGT nộp thay có được tính vào chi phí được trừ khi tính thuế TNDN?
Khoản thuế GTGT nộp thay có được tính vào chi phí được trừ hay không phụ thuộc vào lý do khoản thuế này không được khấu trừ và việc đáp ứng các điều kiện về chi phí theo quy định.
– Trường hợp 1: Thuế GTGT không được khấu trừ do dịch vụ phục vụ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT.
Khoản thuế GTGT nộp thay có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng các điều kiện theo Nghị định 320/2025/NĐ-CP.
– Trường hợp 2: Không đáp ứng điều kiện thanh toán không dùng tiền mặt hoặc khoản chi không phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp.
Theo Công văn 13194/TCS2-QLDN2, toàn bộ chi phí mua dịch vụ quảng cáo và khoản thuế nộp thay tương ứng không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Do đó, kế toán cần kiểm tra đồng thời mục đích sử dụng dịch vụ, phương thức thanh toán và hồ sơ thuế liên quan trước khi thực hiện khấu trừ hoặc hạch toán chi phí.
Tìm hiểu thêm: Thuế nhà thầu nước ngoài là gì?
7. Những lưu ý khi kê khai, nộp thuế nhà thầu Facebook
Khi kê khai và nộp thuế nhà thầu đối với dịch vụ quảng cáo Facebook/Meta, doanh nghiệp cần lưu ý:
- Không nhầm thuế GTGT 10% với toàn bộ thuế nhà thầu: Ngoài thuế GTGT 10%, doanh nghiệp thuộc diện nộp thay còn phải xác định thuế TNDN theo tỷ lệ 5% trên doanh thu tính thuế TNDN. Hai khoản thuế có cách xác định doanh thu tính thuế riêng, không nên cộng trực tiếp 10% và 5% trên cùng một giá trị.
- Đối chiếu số liệu trước khi nộp: Số tiền thanh toán, doanh thu tính thuế và số thuế phải nộp cần khớp với biên lai/hóa đơn Meta, lịch sử giao dịch quảng cáo và chứng từ thanh toán.
- Ghi đúng mã định danh khoản phải nộp: Nếu cơ quan thuế đã cấp mã định danh khoản phải nộp (ID), chứng từ nộp ngân sách cần ghi đúng mã để khoản tiền được hạch toán vào đúng nghĩa vụ thuế.
- Khai bổ sung khi phát hiện sai sót: Nếu kê khai sai doanh thu, số thuế hoặc thông tin liên quan, doanh nghiệp cần thực hiện khai bổ sung theo quy định. Thời hạn khai bổ sung là 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai sót; trường hợp làm tăng số thuế phải nộp có thể phát sinh tiền chậm nộp.
- Xử lý đúng khoản thuế nộp thừa: Khi phát sinh số tiền nộp thừa, doanh nghiệp thực hiện bù trừ hoặc xử lý theo quy định, không tự ý giảm nghĩa vụ thuế của kỳ tiếp theo.
- Kiểm tra từng chứng từ Meta: Chính sách thể hiện thuế trên hóa đơn, biên lai của Meta có thể thay đổi theo từng thời điểm. Doanh nghiệp nên kiểm tra từng giao dịch thực tế thay vì áp dụng một cách xử lý cố định cho mọi khoản chi quảng cáo.
Trên đây là toàn bộ nội dung từ EasyBooks hướng dẫn khai, nộp thuế nhà thầu Facebook 2026. Doanh nghiệp cần lưu trữ đầy đủ chứng từ và đối chiếu số liệu để đảm bảo kê khai chính xác. Giải pháp phần mềm kế toán EasyBooks cung cấp giải pháp quản lý tài chính, tự động hạch toán chi phí quảng cáo, quản lý chứng từ, theo dõi công nợ và tổng hợp số liệu kế toán. Phần mềm giúp kế toán tiết kiệm thời gian nhập liệu, hạn chế sai sót và nâng cao hiệu quả quản lý thuế, tài chính doanh nghiệp.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 3 Tháng 11, 2026