Các khoản phụ cấp không tính thuế TNCN theo Nghị định 253/2026/NĐ-CP
 19 Tháng 10, 2026
Không phải toàn bộ các khoản tiền trợ cấp, phụ cấp hay thưởng ghi trên bảng lương hàng tháng của bạn đều phải nộp thuế. Trên thực tế, pháp luật quy định rõ danh mục các khoản phụ cấp không tính thuế tncn nhằm hỗ trợ và bù đắp chi phí cho người lao động trong quá trình làm việc. Kế toán viên có thể nắm rõ hơn về những khoản phụ cấp này ngay trong bài viết tại phần mềm kế toán EasyBooks sau.
Mục lục
- 1. Các khoản phụ cấp không tính thuế TNCN gồm những khoản nào?
- 2. Các phần khoán chi không tính vào thu nhập chịu thuế
- 3. Các khoản tiền thưởng không chịu thuế TNCN
- 4. Điều kiện để phụ cấp được miễn thuế TNCN
- 5. Phụ cấp không tính thuế TNCN có tính đóng BHXH không?
- 6. Cách xác định thu nhập chịu thuế khi có phụ cấp
- 7. Những lưu ý khi tính thuế TNCN đối với các khoản phụ cấp
1. Các khoản phụ cấp không tính thuế TNCN gồm những khoản nào?
Theo khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP, có 13 nhóm phụ cấp, trợ cấp không tính vào thu nhập chịu thuế TNCN từ tiền lương, tiền công, bao gồm:
- Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo pháp luật về ưu đãi người có công.
- Trợ cấp hàng tháng, trợ cấp một lần đối với đối tượng tham gia kháng chiến, bảo vệ Tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
- Trợ cấp, phụ cấp quốc phòng, an ninh; trợ cấp, phụ cấp đối với lực lượng vũ trang.
- Phụ cấp độc hại, nguy hiểm; bồi dưỡng bằng hiện vật đối với ngành, nghề, công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
- Phụ cấp thu hút, phụ cấp khu vực.
- Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả cho thành viên cơ quan đại diện, phu nhân/phu quân và con đi theo (theo Luật Cơ quan đại diện và các văn bản hướng dẫn).
- Trợ cấp tai nạn lao động, bệnh nghề nghiệp; trợ cấp một lần khi sinh con/nhận con nuôi; trợ cấp do suy giảm khả năng lao động; trợ cấp hưu trí một lần; trợ cấp tuất hàng tháng và các khoản khác theo Luật BHXH.
- Trợ cấp khó khăn đột xuất, trợ cấp thất nghiệp, trợ cấp thôi việc, trợ cấp mất việc làm theo quy định pháp luật.
- Các khoản phụ cấp, trợ cấp khác do cơ quan nhà nước có thẩm quyền quy định theo pháp luật về: ưu đãi người có công, quốc phòng, an ninh, ngoại giao, lao động, BHXH, y tế, giáo dục – đào tạo và pháp luật liên quan.
2. Các phần khoán chi không tính vào thu nhập chịu thuế
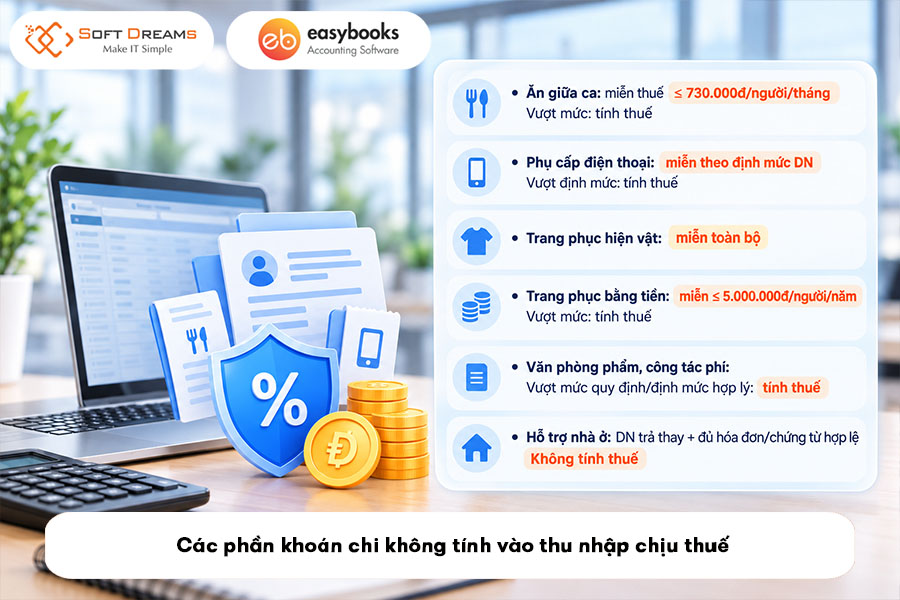
Các khoản khoán chi cho người lao động nếu chi đúng mức quy định (hoặc nằm trong định mức hợp lý) sẽ không tính vào thu nhập chịu thuế TNCN. Phần chi vượt mức quy định sẽ phải tính thuế:
- Tiền ăn giữa ca: Miễn thuế tối đa 730.000 đồng/người/tháng (tương đương 25.000 đồng/suất ăn x 26 ngày làm việc). Chi cao hơn mức này thì phần vượt phải tính thuế.
- Phụ cấp điện thoại: Miễn thuế theo định mức do doanh nghiệp quy định trong quy chế tài chính (không vượt quá mức do Bộ Tài chính quy định đối với từng chức danh). Phần vượt định mức sẽ tính thuế.
- Phụ cấp trang phục:
- Bằng hiện vật: Được miễn toàn bộ, không tính vào thu nhập chịu thuế.
- Bằng tiền: Miễn tối đa 5.000.000 đồng/người/năm. Phần chi vượt tính vào thu nhập chịu thuế.
- Khoán chi văn phòng phẩm, công tác phí: Nếu khoán chi cao hơn mức quy định của Nhà nước (hoặc vượt định mức hợp lý trong quy chế doanh nghiệp), phần vượt tính vào thu nhập chịu thuế.
- Chi hỗ trợ nhà ở cho người lao động: Nếu doanh nghiệp trả thay/trả trực tiếp cho bên cho thuê và có hóa đơn, chứng từ hợp lệ (bản chất khoản chi trả thay), không tính vào thu nhập chịu thuế của người lao động nếu đáp ứng đầy đủ điều kiện chứng từ.
Xem thêm: Quy định về việc khấu trừ 10% thuế TNCN đối với tiền lương sau khi nghỉ việc
3. Các khoản tiền thưởng không chịu thuế TNCN
Theo Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP, các khoản tiền thưởng được miễn/không thuộc thu nhập chịu thuế gồm:
- Tiền thưởng kèm danh hiệu thi đua, khen thưởng của Nhà nước: Bằng khen, giấy khen, huân chương, huy hiệu, kỷ niệm chương, Giải thưởng Hồ Chí Minh, Giải thưởng Nhà nước…
- Tiền thưởng kèm giải thưởng quốc gia/quốc tế: Được Nhà nước Việt Nam công nhận.
- Tiền thưởng sáng chế: Kèm cải tiến kỹ thuật được cơ quan thẩm quyền công nhận.
- Tiền thưởng tố giác: Do phát hiện, tố giác hành vi vi phạm pháp luật.
- Tiền thưởng chính sách đặc thù: Gắn với chính sách ưu đãi theo pháp luật chuyên ngành (như chương trình R&D, công nghệ trọng điểm có văn bản miễn thuế).
Lưu ý: Các khoản thưởng thông thường như thưởng Tết, thưởng doanh số, thưởng KPI, thưởng cuối năm… vẫn tính là thu nhập từ tiền lương, tiền công và phải nộp thuế TNCN bình thường.
4. Điều kiện để phụ cấp được miễn thuế TNCN
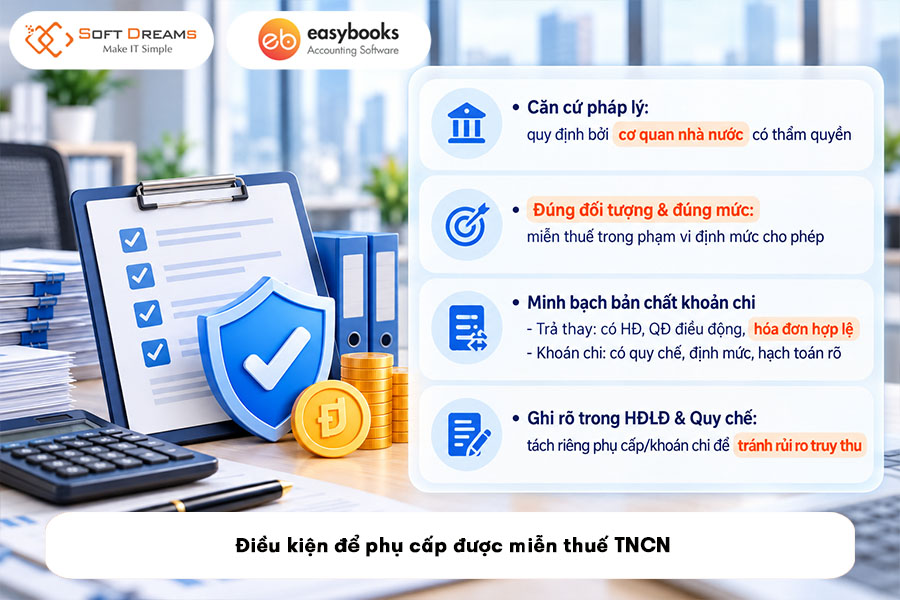
Để khoản phụ cấp/trợ cấp/khoán chi đủ điều kiện không tính vào thu nhập chịu thuế, cần đáp ứng 4 điều kiện quan trọng sau:
- Căn cứ pháp lý: Được quy định bởi cơ quan nhà nước có thẩm quyền trong các lĩnh vực liên quan (ưu đãi người có công, quốc phòng, an ninh, y tế, giáo dục, lao động, BHXH…).
- Đúng đối tượng & Đúng mức: Chỉ áp dụng miễn thuế cho đúng đối tượng và trong phạm vi định mức cho phép.
- Minh bạch bản chất khoản chi:
- Khoản trả thay (vé máy bay, học phí, viện phí, công tác…): Cần có hợp đồng, quyết định điều động và hóa đơn, chứng từ hợp lệ phát sinh từ công việc.
- Khoản khoán chi (ăn ca, điện thoại, trang phục…): Cần có quy chế nội bộ, định mức cụ thể và hạch toán rõ ràng.
- Ghi rõ trong HĐLĐ và Quy chế: Nên tách riêng các khoản phụ cấp, hỗ trợ, khoán chi trong Hợp đồng lao động, Quy chế lương thưởng để tránh rủi ro bị truy thu khi kiểm tra thuế.
Xem thêm: Hướng dẫn cách lập tờ khai thuế TNCN theo quý mới 2026
5. Phụ cấp không tính thuế TNCN có tính đóng BHXH không?
Không phải mọi khoản được miễn thuế TNCN thì đều miễn đóng BHXH. Việc khoản tiền đó có tính vào tiền lương đóng BHXH hay không dựa trên bản chất khoản chi:
- KHÔNG đóng BHXH: Các khoản mang tính chất phúc lợi, hỗ trợ, bù đắp không gắn trực tiếp với năng suất hay kết quả lao động (như ăn giữa ca, điện thoại, trang phục, đám hiếu/hỷ, trợ cấp khó khăn, công tác phí, học phí trả thay…).
- CÓ đóng BHXH: Các khoản phụ cấp chi trả thường xuyên, ổn định hàng tháng, gắn với chức danh, công việc, năng suất lao động/KPI và được thỏa thuận như một phần của tiền lương trong hợp đồng lao động.
6. Cách xác định thu nhập chịu thuế khi có phụ cấp
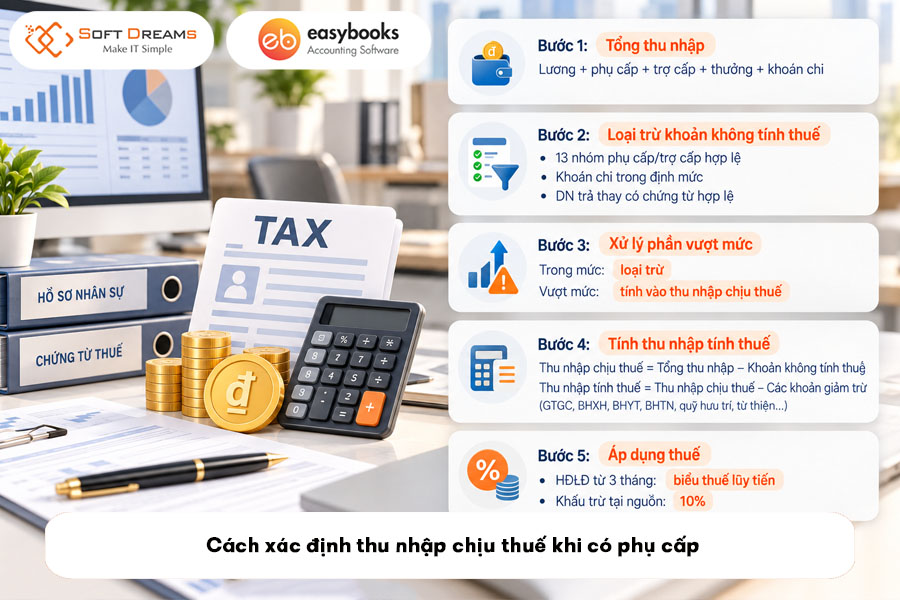
Quy trình xác định thu nhập chịu thuế TNCN từ tiền lương, tiền công khi có phụ cấp:
- Bước 1: Xác định tổng thu nhập từ tiền lương, tiền công theo hợp đồng lao động, bao gồm: lương cơ bản + các khoản phụ cấp, trợ cấp, tiền thưởng, khoán chi…
- Bước 2: Loại trừ các khoản không tính vào thu nhập chịu thuế:
- Các phụ cấp, trợ cấp thuộc 13 nhóm nêu ở mục 1 (có căn cứ pháp luật, đúng đối tượng, đúng mức).
- Các phần khoán chi trong định mức (ăn giữa ca, trang phục, điện thoại, văn phòng phẩm, công tác phí… theo quy chế và định mức).
- Các khoản doanh nghiệp trả thay có hóa đơn, chứng từ hợp lệ (vé máy bay, học phí, viện phí, chi phí điều động, công tác…).
- Bước 3: Xử lý phần vượt mức: Nếu phụ cấp/trợ cấp/khoán chi cao hơn mức quy định hoặc vượt định mức, chỉ phần trong mức được loại trừ; phần vượt phải cộng vào thu nhập chịu thuế.
- Bước 4: Tính thu nhập tính thuế:
- Thu nhập chịu thuế = Tổng thu nhập từ tiền lương, tiền công – Các khoản không tính vào thu nhập chịu thuế.
- Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ (giảm trừ gia cảnh, BHXH, BHYT, BHTN, quỹ hưu trí tự nguyện, đóng góp từ thiện/nhân đạo/khuyến học theo quy định).
- Bước 5: Áp dụng biểu thuế lũy tiến từng phần (đối với cá nhân cư trú ký HĐLĐ từ 3 tháng trở lên) hoặc khấu trừ 10% (đối với trường hợp khấu trừ tại nguồn theo quy định).
7. Những lưu ý khi tính thuế TNCN đối với các khoản phụ cấp
Để giảm rủi ro khi quyết toán thuế và kiểm tra thuế, doanh nghiệp và kế toán cần lưu ý:
- Tách bạch tên gọi và bản chất: Cần làm rõ bản chất khoản chi có thuộc danh mục miễn thuế theo luật định hay không, tránh nhầm lẫn việc phụ cấp nào cũng được miễn.
- Hoàn thiện Quy chế & Hợp đồng: Ban hành Quy chế tài chính/lương thưởng nêu rõ định mức khoán chi (điện thoại, ăn ca, trang phục…). Tách riêng từng khoản phụ cấp trong HĐLĐ.
- Đầy đủ chứng từ: Lưu trữ hóa đơn, chứng từ hợp lệ đối với khoản trả thay; bảng chấm công, quyết định phê duyệt đối với các khoản khoán chi.
- Rà soát phần vượt mức: Định kỳ kiểm tra để kịp thời cộng phần vượt định mức vào thu nhập chịu thuế TNCN.
- Cập nhật chính sách từ 01/07/2026: Chủ động rà soát lại toàn bộ quy chế lương thưởng theo Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP để đảm bảo tuân thủ.
Xác định đúng các khoản phụ cấp không tính thuế TNCN đòi hỏi doanh nghiệp phải đảm bảo tính minh bạch từ quy chế nội bộ, hợp đồng lao động cho đến hệ thống hóa đơn, chứng từ đi kèm. Việc rà soát định kỳ các khoản chi vượt định mức sẽ giúp kế toán chủ động hơn trong kỳ quyết toán thuế TNCN và tối ưu chi phí đóng BHXH phát sinh.
Hy vọng những chia sẻ từ phần mềm kế toán EasyBooks sẽ giúp doanh nghiệp và người nộp thuế nắm rõ quy định, thực hiện đúng nghiệp vụ kế toán và chủ động áp dụng vào thực tế theo quy định pháp luật hiện hành.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 17 Tháng 10, 2026