Tiền hoa hồng có chịu thuế GTGT không?
 25 Tháng 9, 2026
Tiền hoa hồng là khoản thu quen thuộc trong hoạt động đại lý, môi giới bán hàng hóa, dịch vụ, nhưng không phải ai làm kế toán, kinh doanh cũng nắm rõ cách tính thuế cho khoản này. Vậy tiền hoa hồng có chịu thuế GTGT không, áp dụng thuế suất bao nhiêu và thời điểm xác định thuế ra sao? Bài viết dưới đây Phần mềm kế toán EasyBooks sẽ giải đáp chi tiết.
Mục lục
1. Tiền hoa hồng là hàng hóa hay dịch vụ?
Xét về bản chất, tiền hoa hồng là khoản tiền thu được từ việc thực hiện các hoạt động dịch vụ như giới thiệu khách hàng, kết nối các bên, hỗ trợ đàm phán hoặc thúc đẩy quá trình ký kết hợp đồng. Vì vậy, khoản hoa hồng này thường được xem là doanh thu từ hoạt động cung cấp dịch vụ.
Việc có phát sinh và áp dụng thuế GTGT đối với khoản thu này sẽ được xác định căn cứ vào tính chất, loại hình dịch vụ và các quy định thuế hiện hành.
2. Tiền hoa hồng có chịu thuế GTGT không?
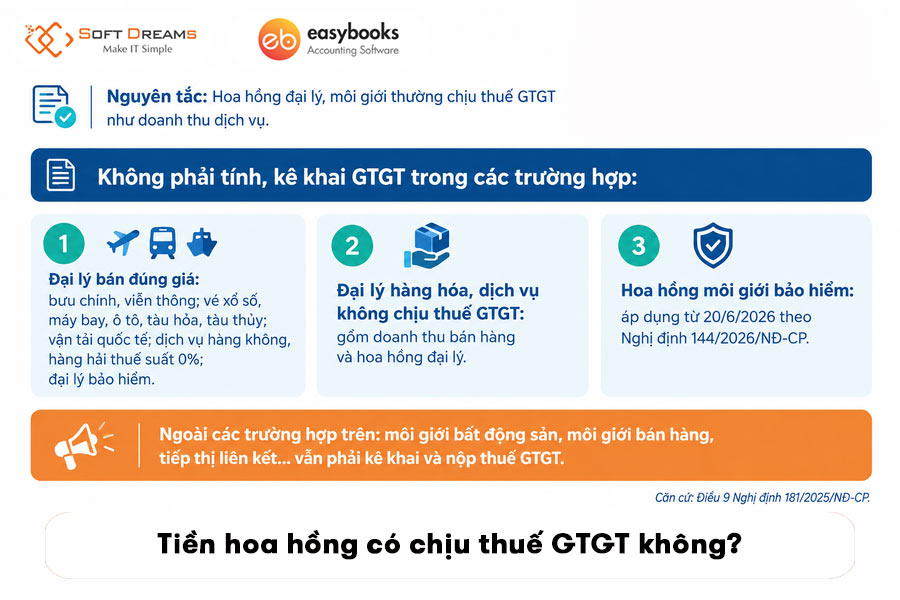
Về nguyên tắc, doanh thu hoa hồng từ hoạt động đại lý, môi giới mua bán hàng hóa, dịch vụ thuộc đối tượng chịu thuế GTGT như một khoản doanh thu dịch vụ thông thường. Tuy nhiên, pháp luật hiện hành quy định một số trường hợp hoa hồng không phải tính, kê khai thuế GTGT. Cụ thể, theo Điều 9 Nghị định 181/2025/NĐ-CP, các trường hợp được miễn gồm:
a) Hoa hồng đại lý bán đúng giá – áp dụng với các dịch vụ:
- Bưu chính, viễn thông;
- Bán vé xổ số, vé máy bay, ô tô, tàu hỏa, tàu thủy;
- Đại lý vận tải quốc tế;
- Đại lý của các dịch vụ ngành hàng không, hàng hải được áp dụng thuế suất GTGT 0%;
- Đại lý bán bảo hiểm.
b) Doanh thu hàng hóa, dịch vụ và doanh thu hoa hồng đại lý được hưởng từ hoạt động đại lý bán hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT.
c) Hoa hồng môi giới dịch vụ bảo hiểm – áp dụng từ 20/6/2026 theo Nghị định 144/2026/NĐ-CP.
Ngoài ba trường hợp trên, hoa hồng phát sinh từ hoạt động môi giới, đại lý thông thường (ví dụ: môi giới bất động sản, môi giới bán hàng, tiếp thị liên kết…) vẫn phải kê khai và nộp thuế GTGT theo quy định.
3. Hoa hồng áp dụng thuế suất GTGT bao nhiêu?
Đối với các khoản hoa hồng thuộc diện chịu thuế, mức thuế suất áp dụng phổ biến là 10% theo quy định chung dành cho hàng hóa, dịch vụ không thuộc nhóm 0% hoặc 5%.
Tuy nhiên, hiện nay Chính phủ vẫn đang thực hiện chính sách giảm 2% thuế GTGT theo Nghị định 174/2025/NĐ-CP, áp dụng từ 1/7/2025 đến hết 31/12/2026, nên phần lớn dịch vụ hoa hồng đại lý, môi giới thông thường (không thuộc nhóm viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, kim loại, khoáng sản…) được giảm còn thuế suất 8%.
4. Thời điểm xác định thuế GTGT
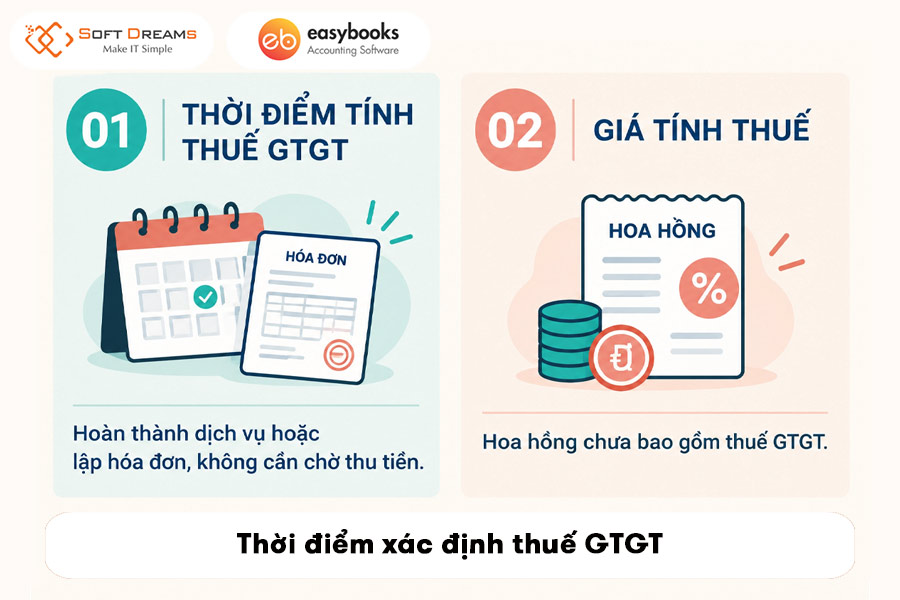
Theo Điều 8 Luật Thuế giá trị gia tăng 2024, do hoa hồng phát sinh từ hoạt động cung ứng dịch vụ (đại lý, môi giới), thời điểm xác định thuế GTGT là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
Về giá tính thuế, theo Điều 9 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT đối với hoạt động đại lý, môi giới hưởng hoa hồng chính là số tiền hoa hồng thu được từ hoạt động này chưa bao gồm thuế GTGT, trừ các trường hợp không phải tính thuế.
Tìm hiểu thêm: Hướng dẫn hạch toán thuế GTGT
5. Câu hỏi thường gặp
5.1 Từ 20/6/2026, tiền hoa hồng môi giới bảo hiểm không chịu thuế GTGT?
Đúng. Theo Nghị định 144/2026/NĐ-CP (có hiệu lực từ 20/6/2026), tiền hoa hồng môi giới bảo hiểm được bổ sung vào nhóm không chịu thuế GTGT, bên cạnh hoa hồng đại lý bảo hiểm đã được miễn từ trước.
5.2 Kê khai sai thuế GTGT đối với hoa hồng môi giới bị xử lý như thế nào?
Tùy mức độ vi phạm:
-
- Khai sai nhưng không làm thiếu thuế: chỉ cần lập tờ khai bổ sung, điều chỉnh, không bị phạt tiền.
- Khai sai làm thiếu số thuế phải nộp: phạt 20% số tiền thuế khai thiếu, kèm nộp đủ số thuế thiếu và tiền chậm nộp.
- Bị xác định là trốn thuế: phạt từ 1 đến 3 lần số tiền thuế trốn, tùy tình tiết.
5.3 Tiền hoa hồng có chịu thuế TNCN không?
Có, nhưng cách tính khác nhau theo từng đối tượng:
- Có hợp đồng lao động: tính vào thu nhập tiền lương, tiền công, nộp thuế theo biểu lũy tiến từng phần sau khi trừ giảm trừ gia cảnh.
- Không ký hợp đồng lao động hoặc hợp đồng dưới 3 tháng (cộng tác viên, môi giới tự do…): nếu nhận từ 2 triệu đồng/lần trở lên, bị khấu trừ 10% trước khi nhận tiền (trừ khi đủ điều kiện cam kết theo mẫu 08/CK-TNCN).
- Khoản khấu trừ 10% chỉ là tạm nộp, cá nhân có thể được hoàn lại khi quyết toán nếu tổng thu nhập cả năm chưa đến mức phải nộp thuế.
Nhìn chung, việc xác định tiền hoa hồng có chịu thuế GTGT không phụ thuộc vào loại hình đại lý, môi giới và lĩnh vực hoạt động cụ thể. Doanh nghiệp, cá nhân nên thường xuyên cập nhật các quy định mới để kê khai đúng, tránh rủi ro bị xử phạt về sau.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 1 Tháng 10, 2026