Thời hạn đăng ký thuế lần đầu của chi nhánh tổ chức tín dụng
 15 Tháng 9, 2026
Thời hạn đăng ký thuế lần đầu của chi nhánh tổ chức tín dụng từ 01/07/2026 là nội dung mới được quy định cụ thể tại Nghị định 252/2026/NĐ-CP. Đây là mốc thời gian quan trọng mà các ngân hàng cần nắm rõ khi mở chi nhánh, văn phòng giao dịch để tránh bị xử phạt vi phạm hành chính về thuế. Cùng phần mềm kế toán EasyBooks tìm hiểu qua bài viết này.
Mục lục
1. Quy định mới về đăng ký thuế lần đầu áp dụng từ 01/7/2026
Nghị định 252/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026, quy định chi tiết khoản 4 Điều 10 Luật Quản lý thuế 2025 về thời hạn đăng ký thuế và trách nhiệm của các bên liên quan. Theo Điều 6 của Nghị định, việc đăng ký thuế được thực hiện bằng phương thức điện tử hoặc tự động thông qua Hệ thống thông tin quản lý thuế, và được chia thành hai nhóm đối tượng với hai cách xác định thời hạn khác nhau:
- Nhóm đăng ký theo cơ chế một cửa liên thông: áp dụng cho doanh nghiệp, hợp tác xã, hộ kinh doanh… Thời hạn đăng ký thuế trùng với thời hạn đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký hộ kinh doanh theo quy định pháp luật chuyên ngành.
- Nhóm đăng ký thuế trực tiếp với cơ quan thuế: áp dụng cho các tổ chức, cá nhân không thuộc cơ chế một cửa liên thông, trong đó có chi nhánh, văn phòng giao dịch của tổ chức tín dụng.
2. Thời hạn đăng ký thuế lần đầu của chi nhánh tổ chức tín dụng
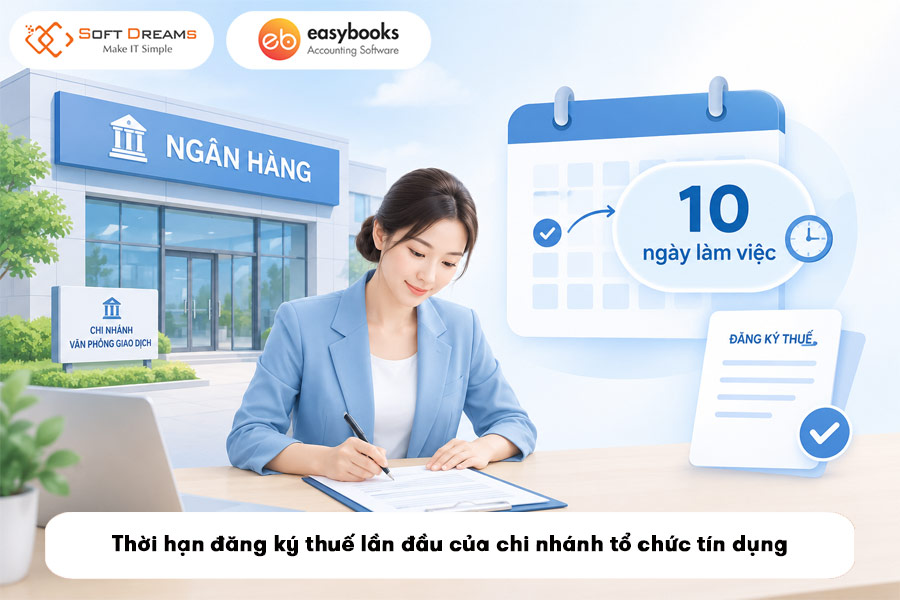
Theo điểm a.1 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, thời hạn đăng ký thuế lần đầu đối với chi nhánh, văn phòng giao dịch của tổ chức tín dụng là 10 ngày làm việc, kể từ ngày khai trương hoạt động chi nhánh, văn phòng giao dịch của tổ chức tín dụng.
Việc đăng ký thuế được thực hiện qua Hệ thống thông tin quản lý thuế bằng phương thức điện tử. Nếu hồ sơ đăng ký thuế đầy đủ, cơ quan thuế có trách nhiệm thông báo chấp nhận và giải quyết hồ sơ chậm nhất 03 ngày làm việc kể từ ngày nhận đủ hồ sơ; nếu hồ sơ chưa đầy đủ, cơ quan thuế phải thông báo cho người nộp thuế chậm nhất trong 02 ngày làm việc kể từ ngày tiếp nhận.
Xem thêm: Tổng hợp 52 biểu mẫu đăng ký thuế theo Thông tư 90/2026/TT-BTC
3. Mốc thời hạn đăng ký thuế lần đầu theo từng nhóm đối tượng
Ngoài chi nhánh tổ chức tín dụng, Nghị định 252/2026/NĐ-CP cũng quy định rõ thời hạn đăng ký thuế lần đầu (10 ngày làm việc, tính từ các mốc khác nhau) cho từng nhóm đối tượng đăng ký trực tiếp với cơ quan thuế, cụ thể:
- Tổ chức thuộc diện đăng ký hoạt động, kinh doanh: tính từ ngày được cấp giấy phép thành lập và hoạt động, hoặc ngày được cấp quyết định thành lập, giấy tờ tương đương khác do cơ quan có thẩm quyền cấp.
- Chi nhánh, văn phòng giao dịch của tổ chức tín dụng: tính từ ngày khai trương hoạt động.
- Tổ chức, cá nhân kinh doanh không thuộc diện đăng ký kinh doanh: tính từ ngày bắt đầu hoạt động kinh doanh.
- Nhà thầu, nhà thầu phụ nước ngoài kê khai nộp thuế trực tiếp; hợp đồng, hiệp định dầu khí: tính từ ngày ký hợp đồng nhận thầu hoặc ký hợp đồng, hiệp định dầu khí.
- Cá nhân trực tiếp đăng ký thuế phát sinh nghĩa vụ thuế thu nhập cá nhân: tính từ ngày phát sinh nghĩa vụ thuế; riêng đăng ký thuế lần đầu cho người phụ thuộc thì thời hạn chậm nhất là ngày 31/12 của năm tính thuế.
- Tổ chức, cá nhân khác phát sinh nghĩa vụ với ngân sách nhà nước và chưa có mã số thuế: tính từ ngày phát sinh nghĩa vụ.
Bên cạnh đó, đối với nhóm đăng ký để được cấp mã số thuế nộp thay, thời hạn được xác định là: chậm nhất 10 ngày làm việc kể từ ngày ký hợp đồng hợp tác kinh doanh; hoặc chậm nhất 10 ngày làm việc kể từ ngày thanh toán, chi trả thu nhập lần đầu nếu không ký hợp đồng; hoặc cùng thời hạn nộp hồ sơ khai thuế của kỳ tính thuế đầu tiên nếu không thuộc hai trường hợp trên.
Xem thêm: Hướng Dẫn Đăng Ký Thuế Điện Tử Lần Đầu Cho Doanh Nghiệp
4. Hồ sơ đăng ký thuế lần đầu cho chi nhánh tổ chức tín dụng
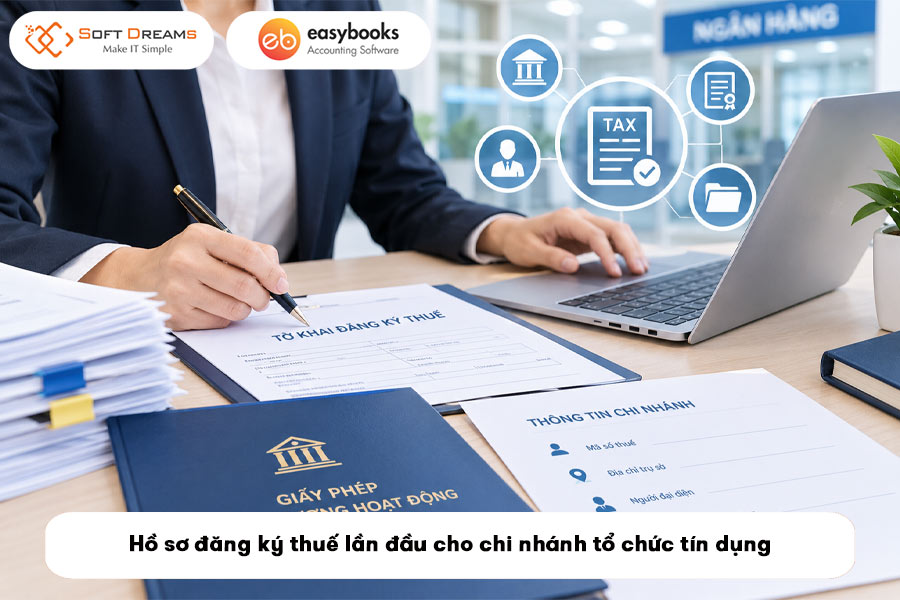
Theo nguyên tắc chung tại Điều 7 Nghị định 252/2026/NĐ-CP, khi thực hiện đăng ký thuế lần đầu, chi nhánh tổ chức tín dụng (thông qua tổ chức tín dụng chủ quản) có trách nhiệm cung cấp đầy đủ, chính xác và kịp thời thông tin đăng ký thuế của đơn vị phụ thuộc và chịu trách nhiệm về tính chính xác của thông tin đã cung cấp.
Về cơ bản, hồ sơ đăng ký thuế lần đầu cần chuẩn bị các nội dung sau:
- Tờ khai đăng ký thuế (hoặc tờ khai đăng ký thuế tích hợp, nếu đăng ký qua hồ sơ khai thuế) theo mẫu do cơ quan thuế quy định, thực hiện qua phương thức điện tử trên Hệ thống thông tin quản lý thuế.
- Bản sao giấy phép khai trương hoạt động, văn bản chấp thuận thành lập chi nhánh/văn phòng giao dịch do cơ quan có thẩm quyền cấp cho tổ chức tín dụng.
- Thông tin về mã số thuế của tổ chức tín dụng chủ quản (đơn vị chủ quản), địa chỉ trụ sở, người đại diện, ngành nghề hoạt động của chi nhánh.
- Các tài liệu khác theo yêu cầu bổ sung của cơ quan thuế quản lý trực tiếp (nếu hồ sơ ban đầu chưa đầy đủ thông tin).
Trên đây, EasyBooks đã chia sẻ những điểm mới về thời hạn đăng ký thuế lần đầu của chi nhánh tổ chức tín dụng từ ngày 01/7/2026. Việc nắm rõ mốc thời gian và hồ sơ cần thiết sẽ giúp các tổ chức tín dụng chủ động thực hiện đúng nghĩa vụ đăng ký thuế và hạn chế rủi ro pháp lý.
Để quản lý các nghiệp vụ kế toán, thuế và hồ sơ phát sinh tại chi nhánh được chính xác, doanh nghiệp cần có công cụ hỗ trợ quản lý dữ liệu tập trung. giải pháp kế toán EasyBooks hỗ trợ doanh nghiệp quản lý kế toán, thuế và báo cáo trên một nền tảng, giúp kế toán giảm thời gian xử lý và hạn chế sai sót trong quá trình thực hiện.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 14 Tháng 9, 2026