Chi phí quảng cáo Facebook có được trừ khi tính thuế TNDN Không?
 6 Tháng 11, 2026
Điều kiện, hồ sơ chi phí quảng cáo Facebook được trừ khi tính thuế TNDN 2026 được dựa theo Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP. Việc ghi nhận chi phí Facebook Ads không quá phức tạp nhưng đòi hỏi sự cẩn trọng tỉ mỉ trong khâu quản lý chứng từ. Phần mềm kế toán EasyBooks sẽ giúp bạn nắm bắt rõ hơn các thông tin này ngay trong bài viết bên dưới.
Mục lục
- 1. Chi phí quảng cáo Facebook có được trừ khi tính thuế TNDN không?
- 2. Điều kiện để chi phí quảng cáo Facebook được trừ khi tính thuế TNDN
- 3. Hồ sơ chi phí quảng cáo Facebook được trừ khi tính thuế TNDN gồm những gì?
- 4. Thuế GTGT nộp thay Meta có được tính vào chi phí được trừ khi tính thuế TNDN không?
- 5. Cách hạch toán chi phí quảng cáo Facebook và thuế nộp thay
- 6. Những lỗi thường gặp khiến chi phí quảng cáo Facebook không được trừ
1. Chi phí quảng cáo Facebook có được trừ khi tính thuế TNDN không?
Có. Chi phí quảng cáo Facebook/Meta được trừ khi xác định thu nhập chịu thuế TNDN nếu là chi phí thực tế, liên quan đến hoạt động sản xuất kinh doanh và đáp ứng đủ điều kiện về chứng từ, thanh toán theo Điều 9 Luật Thuế TNDN 2025 và Điều 9 Nghị định 320/2025/NĐ-CP.
2. Điều kiện để chi phí quảng cáo Facebook được trừ khi tính thuế TNDN
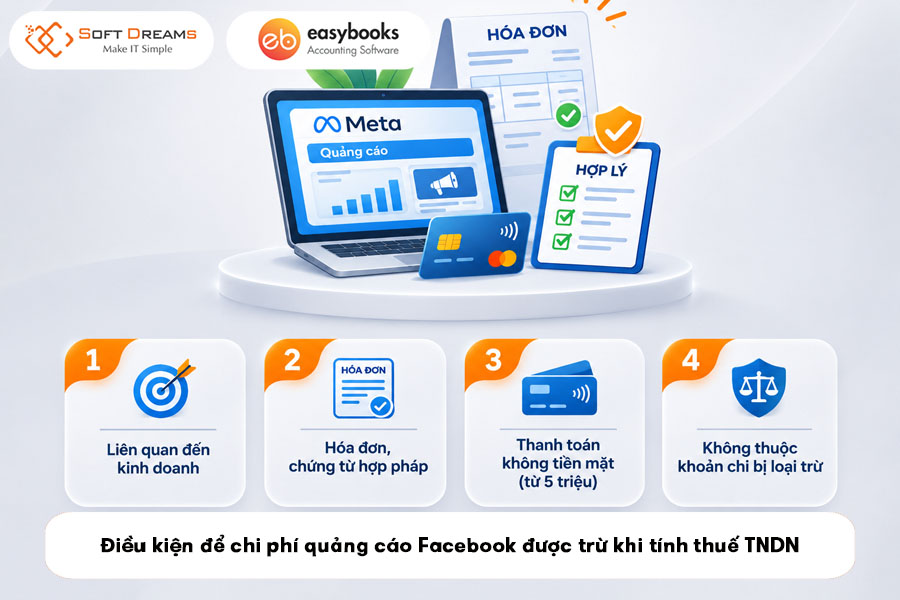
Để khoản chi quảng cáo Meta được Cơ quan Thuế chấp nhận là chi phí hợp lý, doanh nghiệp phải đáp ứng đồng thời 4 điều kiện bắt buộc sau:
- Liên quan đến kinh doanh: Chi phí phát sinh thực tế và phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Hóa đơn, chứng từ hợp pháp:
- Có Invoice/Hóa đơn trực tiếp do Meta phát hành (hiển thị đầy đủ thông tin tên, mã số thuế doanh nghiệp).
- Có Hóa đơn GTGT hợp pháp nếu thuê qua các Agency quảng cáo tại Việt Nam.
- Trường hợp chưa có hóa đơn, bắt buộc phải có chứng từ hoàn thành nghĩa vụ theo quy định về Thuế nhà thầu nước ngoài (FCT).
- Thanh toán không dùng tiền mặt: Bắt buộc có chứng từ thanh toán không dùng tiền mặt đối với từng lần thanh toán dịch vụ có giá trị từ 5 triệu đồng trở lên.
- Không vi phạm quy định loại trừ: Khoản chi không thuộc các khoản chi không được trừ quy định tại Điều 10 Nghị định 320/2025/NĐ-CP.
Tìm hiểu thêm: Chi phí được trừ khi tính thuế thu nhập doanh nghiệp 2026
3. Hồ sơ chi phí quảng cáo Facebook được trừ khi tính thuế TNDN gồm những gì?
Để bảo vệ chi phí quảng cáo Facebook khi quyết toán thuế, doanh nghiệp cần chuẩn bị bộ hồ sơ đầy đủ bao gồm:
- Hóa đơn/Invoice: Hóa đơn quảng cáo từ Meta hoặc hóa đơn GTGT từ Agency Việt Nam.
- Chứng từ Thuế nhà thầu (FCT): Tờ khai và chứng từ nộp thuế nhà thầu nước ngoài (nếu doanh nghiệp thuộc đối tượng kê khai và nộp thay).
- Chứng từ thanh toán không dùng tiền mặt: Sao kê tài khoản ngân hàng, Ủy nhiệm chi, hoặc sao kê Thẻ tín dụng đứng tên doanh nghiệp (Bắt buộc đối với giao dịch từ 5 triệu đồng trở lên).
- Minh chứng hoạt động quảng cáo: Hợp đồng/thỏa thuận dịch vụ, email xác nhận, báo cáo chiến dịch (Campaign Report), ảnh chụp màn hình tài khoản quảng cáo chứng minh phục vụ mục đích kinh doanh.
- Hồ sơ chi phí liên quan (nếu có): Hóa đơn, chứng từ và hợp đồng dịch vụ cho nhân sự, hoa hồng, phí quản lý tài khoản của Agency.
4. Thuế GTGT nộp thay Meta có được tính vào chi phí được trừ khi tính thuế TNDN không?
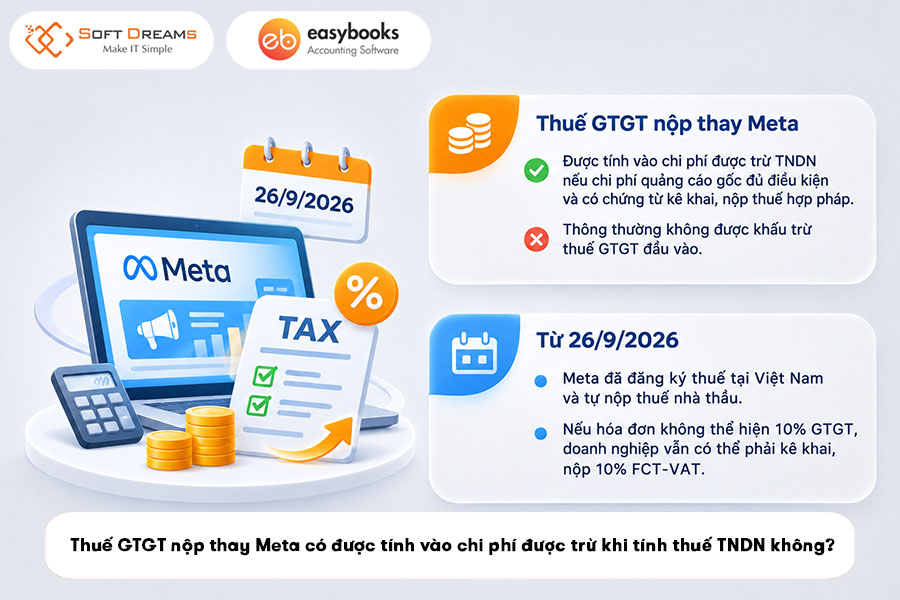
Thuế GTGT nộp thay Meta được tính vào chi phí được trừ TNDN nếu chi phí quảng cáo gốc đủ điều kiện trừ và doanh nghiệp có chứng từ kê khai, nộp thuế nhà thầu hợp pháp. Tuy nhiên, khoản này thông thường không được khấu trừ thuế GTGT đầu vào.
Từ ngày 26/9/2026, theo thông tin phản ánh trên Cổng hỏi đáp Bộ Tài chính, Meta đã đăng ký thuế tại Việt Nam và tự nộp thuế nhà thầu; nếu hóa đơn không thể hiện 10% GTGT, doanh nghiệp Việt Nam vẫn có thể phải kê khai và nộp 10% FCT-VAT theo hướng dẫn hiện hành. Doanh nghiệp cần cập nhật văn bản hướng dẫn chính thức và xử lý nhất quán theo tình trạng hóa đơn thực tế.
Tìm hiểu ngay: Chi Phí Không Được Trừ Khi Tính Thuế TNDN
5. Cách hạch toán chi phí quảng cáo Facebook và thuế nộp thay
Kế toán thực hiện hạch toán chi phí quảng cáo Meta theo các trường hợp cụ thể sau:
- Chi phí quảng cáo trực tiếp với Meta, có hóa đơn GTGT đủ điều kiện khấu trừ:
- Nợ TK 641 – Chi phí quảng cáo
- Nợ TK 133 – Thuế GTGT được khấu trừ
- Có TK 331 / 112 / 138
- Chi phí quảng cáo và thuế GTGT nộp thay Meta, không được khấu trừ GTGT:
- Nợ TK 641 – Chi phí quảng cáo
- Có TK 3338 – Thuế khác
- Khi nộp thuế nhà thầu/GTGT nộp thay:
- Nợ TK 3338 – Thuế khác
- Có TK 112 – Tiền gửi ngân hàng
- Khi thanh toán cho Meta:
- Nợ TK 331 – Phải trả người bán
- Có TK 112 / 111
Xem ngay: Cách hạch toán thuế TNDN
6. Những lỗi thường gặp khiến chi phí quảng cáo Facebook không được trừ
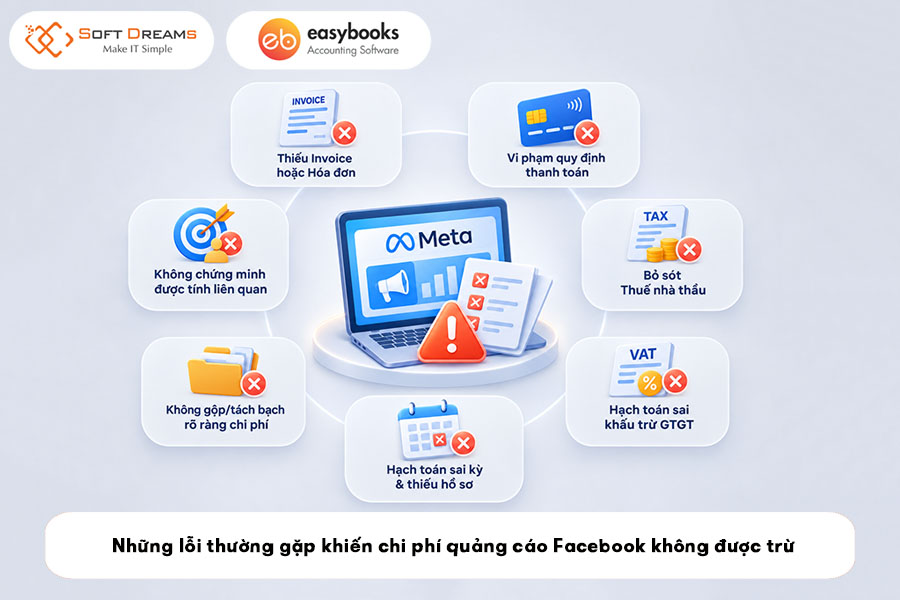
Để tránh rủi ro bị truy thu và phạt vi phạm hành chính, kế toán cần lưu ý tránh các lỗi thường gặp sau:
- Thiếu Invoice hoặc Hóa đơn: Không lưu invoice của Meta hoặc hóa đơn GTGT từ Agency; hóa đơn bị sai tên doanh nghiệp, sai mã số thuế hoặc nội dung dịch vụ không rõ ràng.
- Vi phạm quy định thanh toán: Thanh toán từng lần từ 5 triệu đồng trở lên bằng tiền mặt hoặc dùng thẻ tín dụng cá nhân của nhân viên/giám đốc nhưng thiếu quy chế ủy quyền thanh toán hợp lệ.
- Bỏ sót Thuế nhà thầu: Không kê khai, không nộp hoặc làm mất chứng từ nộp thuế nhà thầu nước ngoài khi phát sinh nghĩa vụ nộp thay.
- Hạch toán sai khấu trừ GTGT: Khấu trừ nhầm khoản thuế GTGT nộp thay Meta vào thuế GTGT đầu vào của doanh nghiệp.
- Không chứng minh được tính liên quan: Quảng cáo phục vụ mục đích cá nhân, sản phẩm không nằm trong danh mục kinh doanh của công ty, hoặc chiến dịch không tạo ra doanh thu chịu thuế.
- Không gộp/tách bạch rõ ràng chi phí: Gộp chung chi phí chạy ads, phí thiết kế, phí Agency mà không có hóa đơn/chứng từ riêng cho từng hạng mục dịch vụ.
- Hạch toán sai kỳ & thiếu hồ sơ: Ghi nhận chi phí sai kỳ kế toán hoặc chỉ căn cứ vào Sao kê thẻ tín dụng ngân hàng mà thiếu Invoice từ Meta, báo cáo chiến dịch và chứng từ thanh toán đính kèm.
Chi phí chạy quảng cáo Facebook hoàn toàn có thể trở thành khoản chi phí hợp lý giúp doanh nghiệp giảm bớt áp lực thuế TNDN. Do đó, doanh nghiệp cần kiểm tra lại toàn bộ quy trình thanh toán và lưu trữ hóa đơn của công ty để đảm bảo an toàn tuyệt đối khi quyết toán thuế!
Quản lý chi phí quảng cáo và chứng từ thuế chặt chẽ hơn với giải pháp phần mềm kế toán EasyBooks. Phần mềm hỗ trợ doanh nghiệp tập hợp chi phí theo từng khoản mục, quản lý hóa đơn, chứng từ thanh toán, theo dõi công nợ và đối chiếu số liệu kế toán. Nhờ đó, kế toán thuận tiện kiểm soát chi phí quảng cáo Facebook, hạn chế sai sót khi hạch toán và chuẩn bị hồ sơ phục vụ quyết toán thuế TNDN.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

 6 Tháng 11, 2026