Quy định mới nhất về thuế tiêu thụ đặc biệt cho ô tô
 22 Tháng 10, 2026
Thuế tiêu thụ đặc biệt cho ô tô là loại thuế gián thu đánh các phương tiện giao thông thuộc diện chịu thuế. Bước sang năm 2026, các quy định pháp lý mới theo Luật Thuế TTĐB 2025, Luật số 09/2026/QH16 và Thông tư 89/2026/TT-BTC đã mang đến nhiều thay đổi đáng chú ý. Cùng phần mềm kế toán EasyBooks tìm hiểu chi tiết hơn về điều này thông qua bài viết bên dưới bạn nhé!

Mục lục
- 1. Thuế tiêu thụ đặc biệt cho ô tô là gì?
- 2. Những loại ô tô nào phải chịu thuế tiêu thụ đặc biệt?
- 3. Biểu thuế tiêu thụ đặc biệt cho ô tô mới nhất
- 4. Cách tính thuế tiêu thụ đặc biệt cho ô tô
- 5. Thời điểm xác định thuế và kê khai thuế tiêu thụ đặc biệt đối với ô tô
- 6. Những lưu ý khi xác định thuế tiêu thụ đặc biệt cho ô tô
- 7. Quản lý nghiệp vụ thuế và sổ sách kế toán hiệu quả cùng EasyBooks
1. Thuế tiêu thụ đặc biệt cho ô tô là gì?
Thuế tiêu thụ đặc biệt là thuế gián thu đánh vào hàng hóa, dịch vụ thuộc diện chịu thuế, trong đó ô tô là hàng hóa chịu thuế theo dung tích xi-lanh, số chỗ ngồi, loại nhiên liệu và mục đích sử dụng. Thuế chủ yếu phát sinh tại khâu sản xuất hoặc nhập khẩu, nhưng thường được tính vào giá bán để người mua cuối cùng chịu.
2. Những loại ô tô nào phải chịu thuế tiêu thụ đặc biệt?
Căn cứ Điều 2 Luật Thuế TTĐB 2025, các nhóm xe ô tô thuộc diện chịu thuế bao gồm:
- Xe ô tô chở người dưới 24 chỗ.
- Xe chở người 4 bánh có gắn động cơ.
- Xe ô tô pick-up chở người.
- Xe ô tô pick-up chở hàng cabin kép.
- Xe ô tô tải VAN có từ 2 hàng ghế trở lên, có vách ngăn cố định giữa khoang chở người và khoang chở hàng.
Các loại ô tô KHÔNG thuộc diện chịu thuế TTĐB:
- Xe cứu thương.
- Xe chở phạm nhân.
- Xe tang lễ.
- Xe chuyên dùng và các loại xe không đăng ký lưu hành theo quy định của pháp luật.
3. Biểu thuế tiêu thụ đặc biệt cho ô tô mới nhất
Căn cứ Điều 8 Luật Thuế TTĐB 2025 và sự điều chỉnh thuế suất đối với xe chạy pin theo Luật số 09/2026/QH16, biểu thuế áp dụng từ ngày 01/01/2026 chi tiết như sau:
| Loại xe | Thuế suất tiêu thụ đặc biệt |
| Xe ≤ 9 chỗ, pick-up chở người, ≤ 1.500 cm3 | 35% |
| Trên 1.500-2.000 cm3 | 40% |
| Trên 2.000-2.500 cm3 | 50% |
| Trên 2.500-3.000 cm3 | 60% |
| Trên 3.000-4.000 cm3 | 90% |
| Trên 4.000-5.000 cm3 | 110% |
| Trên 5.000-6.000 cm3 | 130% |
| Trên 6.000 cm3 | 150% |
| Xe 10 đến dưới 16 chỗ | 15,00% |
| Xe 16 đến dưới 24 chỗ | 10% |
| Pick-up chở hàng cabin kép, tải VAN hai hàng ghế trở lên, ≤ 2.500 cm3 | 15% (2026), tăng dần lên 24% (2029) |
| Nhóm pick-up/VAN trên 2.500–3.000 cm3 | 20% (2026), tăng dần lên 29% (2029) |
| Nhóm pick-up/VAN trên 3.000 cm3 | 25% (2026), tăng dần lên 34% (2029) |
| Xe hybrid xăng–điện, xăng kết hợp năng lượng sinh học, xe khí thiên nhiên | 70% thuế suất xe cùng loại |
| Xe chạy năng lượng sinh học | 50% thuế suất xe cùng loại |
| Xe chạy pin ≤ 9 chỗ, pick-up chở người | 3% đến 31/12/2030; 11% từ 01/01/2031 |
| Xe chạy pin 10 đến dưới 16 chỗ | 2% đến 31/12/2030; 7% từ 01/01/2031 |
| Xe chạy pin 16 đến dưới 24 chỗ | 1% đến 31/12/2030; 4% từ 01/01/2031 |
| Xe chạy pin pickup cabin kép, tải VAN hai hàng ghế trở lên | 2% đến 31/12/2030; 7% từ 01/01/2031 |
| Xe điện khác dưới 24 chỗ | 5%-15% theo nhóm xe |
| Xe ô tô nhà ở lưu động | 75% |
4. Cách tính thuế tiêu thụ đặc biệt cho ô tô
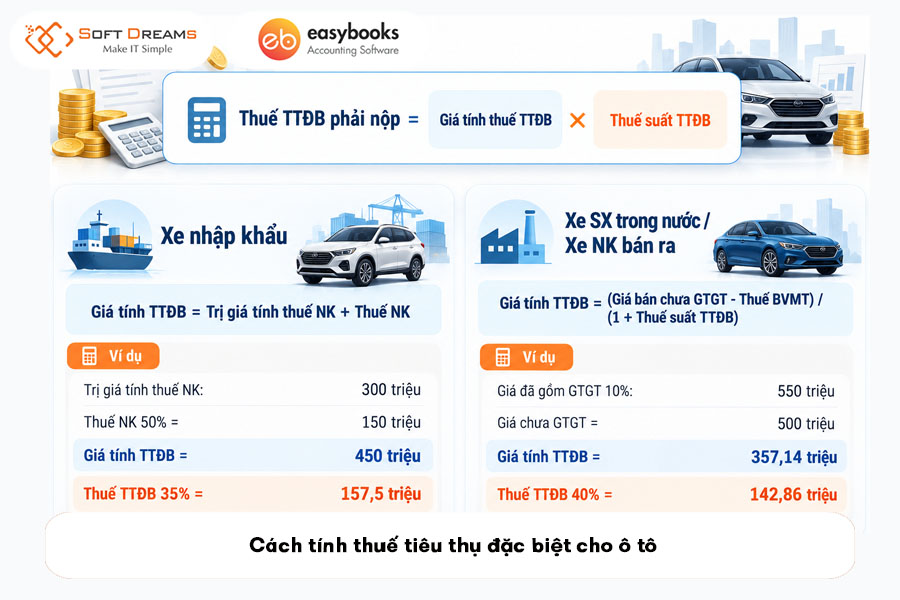
Công thức chung:
Thuế TTĐB phải nộp = Giá tính thuế TTĐB x Thuế suất TTĐB
Xe nhập khẩu
Tại khâu nhập khẩu, giá tính thuế TTĐB bao gồm trị giá tính thuế nhập khẩu cộng với thuế nhập khẩu (và thuế nhập khẩu bổ sung nếu có). Các khoản thuế nhập khẩu được miễn, giảm sẽ không tính vào giá tính thuế.
Giá tính TTĐB = Trị giá thuế nhập khẩu + Thuế nhập khẩu
Ví dụ: Doanh nghiệp nhập khẩu xe có trị giá tính thuế nhập khẩu là 300 triệu đồng. Thuế suất thuế nhập khẩu là 50%, thuế suất TTĐB là 35%.
- Thuế nhập khẩu = 150 triệu đồng.
- Giá tính TTĐB = 450 triệu đồng.
- Thuế TTĐB = 157,5 triệu đồng.
Xe sản xuất trong nước hoặc xe nhập khẩu bán ra
Giá tính thuế TTĐB là giá bán chưa có thuế TTĐB, chưa có thuế bảo vệ môi trường (BVMT) và chưa có thuế GTGT. Trường hợp giá bán đã bao gồm thuế GTGT, cần tách thuế GTGT trước khi xác định:
Giá tính TTĐB = Giá bán chưa GTGT – Thuế BVMT (nếu có) / 1 + Thuế suất TTĐB
Ví dụ: Một mẫu xe bán ra có giá đã gồm 10% thuế GTGT là 550 triệu đồng. Thuế suất TTĐB áp dụng là 40%.
- Giá chưa GTGT = 500 triệu đồng.
- Giá tính TTĐB = 500 / 1,4 =57,14 triệu đồng.
- Thuế TTĐB = 142,86 triệu đồng.
Xem ngay: Thuế tiêu thụ đặc biệt đối với dịch vụ karaoke năm 2026
5. Thời điểm xác định thuế và kê khai thuế tiêu thụ đặc biệt đối với ô tô
Theo Điều 7 Luật Thuế TTĐB 2025 và Thông tư 89/2026/TT-BTC, thời điểm xác định thuế được quy định cụ thể:
- Xe sản xuất trong nước: phát sinh nghĩa vụ thuế tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng xe cho người mua, bất kể đã thu tiền hay chưa.
- Xe nhập khẩu: phát sinh nghĩa vụ thuế tại thời điểm đăng ký tờ khai hải quan nhập khẩu.
- Xe nhập khẩu đã nộp TTĐB khi nhập khẩu được khấu trừ số thuế đã nộp khi xác định thuế TTĐB phải nộp ở khâu bán ra trong nước.
Về kỳ kê khai, theo Thông tư 89/2026/TT-BTC, thuế TTĐB được khai theo kỳ tính thuế tháng, trừ một số trường hợp khai theo từng lần phát sinh, ví dụ xe sản xuất trong nước thuộc diện không chịu thuế nhưng sau đó chuyển sang mục đích chịu thuế. Doanh nghiệp kê khai và nộp thuế theo thời hạn quy định trong pháp luật quản lý thuế hiện hành.
6. Những lưu ý khi xác định thuế tiêu thụ đặc biệt cho ô tô
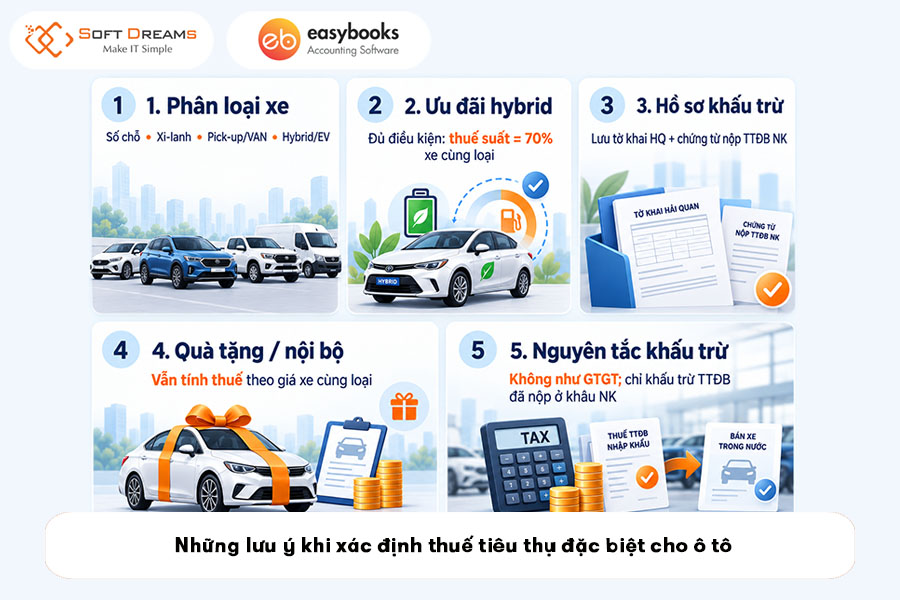
Khi xác định thuế tiêu thụ đặc biệt cho ô tô, doanh nghiệp nên nắm được những lưu ý như sau:
- Phân loại xe chính xác: Đảm bảo xác định chuẩn số chỗ ngồi, dung tích xi-lanh, phân biệt giữa pick-up chở người/chở hàng, tải VAN, xe hybrid, xe chạy pin và xe điện khác để áp dụng đúng thuế suất.
- Điều kiện ưu đãi xe Hybrid: Xe hybrid chỉ được hưởng ưu đãi giảm 30% mức thuế suất (áp bằng 70% xe cùng loại) nếu đáp ứng đầy đủ điều kiện về tỷ trọng năng lượng xăng theo quy định hiện hành.
- Lưu giữ hồ sơ khấu trừ: Lưu trữ cẩn thận tờ khai hải quan và chứng từ nộp thuế TTĐB khâu nhập khẩu để thực hiện khấu trừ hợp lệ khi tiêu thụ nội địa.
- Quà biếu, tặng, tiêu dùng nội bộ: Xe dùng để biếu tặng, khuyến mại, trao đổi hoặc tiêu dùng nội bộ vẫn phải xác định giá tính thuế TTĐB theo giá bán của xe cùng loại hoặc tương đương tại thời điểm phát sinh.
- Nguyên tắc khấu trừ: Thuế TTĐB không được khấu trừ như thuế GTGT đầu vào; chỉ có thuế TTĐB đã nộp ở khâu nhập khẩu mới được khấu trừ khi bán xe trong nước.
7. Quản lý nghiệp vụ thuế và sổ sách kế toán hiệu quả cùng EasyBooks
Nghĩa vụ thuế TTĐB với ngành kinh doanh ô tô đòi hỏi sự chính xác cao trong từng khâu tính toán, hạch toán và kê khai. EasyBooks – phần mềm kế toán trực tuyến thông minh – mang đến giải pháp toàn diện giúp doanh nghiệp ô tô tự động hóa công tác kế toán và quản trị thuế:
- Tự động hóa dữ liệu: Đồng bộ hóa đơn mua vào/bán ra tự động từ Tổng cục Thuế, tự động nhập liệu chứng từ, sao kê ngân hàng bằng công nghệ AI tiên tiến.
- Kê khai & Kết nối Thuế điện tử: Lập tờ khai thuế trực tiếp trên phần mềm, kết xuất XML/Excel/PDF và gửi hồ sơ thuế qua T-VAN nhanh chóng.
- Kiểm soát rủi ro thông minh: Cảnh báo mã số thuế bất thường, tồn quỹ/tồn kho âm, lỗi hạch toán và sai lệch dữ liệu trước khi nộp báo cáo.
- Cập nhật chuẩn mực pháp lý: Đáp ứng đầy đủ các chế độ kế toán theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC, tự động cập nhật khi có chính sách thuế mới.
Có thể thấy, các quy định mới về thuế TTĐB cho ô tô đòi hỏi tính chính xác tuyệt đối trong việc phân loại xe và xác định thời điểm kê khai. Để giảm tải áp lực công việc cho bộ phận kế toán và đảm bảo tuân thủ đúng Thông tư 89/2026/TT-BTC, EasyBooks là phần mềm sẽ mang đến giải pháp kê khai thuế tự động, giảm thiểu tối đa các sai sót không đáng có cho doanh nghiệp.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 3 Tháng 11, 2026