Hướng dẫn lập tờ khai thuế GTGT bổ sung
 11 Tháng 10, 2026
Khi phát hiện tờ khai thuế GTGT đã nộp có sai sót, doanh nghiệp cần xác định đúng kỳ và thực hiện khai bổ sung theo quy định. Bài viết dưới đây phần mềm kế toán EasyBooks sẽ hướng dẫn lập tờ khai thuế GTGT bổ sung, đồng thời làm rõ các trường hợp, hồ sơ cần chuẩn bị và những lưu ý quan trọng.
Mục lục
- 1. Khi nào được lập tờ khai thuế GTGT bổ sung?
- 2. Hướng dẫn lập tờ khai thuế GTGT bổ sung theo Thông tư 89/2026/TT-BTC
- Trường hợp 1: Khai bổ sung chỉ làm tăng số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
- Trường hợp 2: Khai bổ sung làm giảm số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
- Trường hợp 3: Khai bổ sung làm tăng số thuế GTGT phải nộp
- Trường hợp 4: Khai bổ sung làm giảm số thuế GTGT phải nộp
- Trường hợp 5: Sai sót liên quan đến thuế GTGT đầu vào
- Trường hợp 6: Sai sót ảnh hưởng đồng thời đến mẫu 01/GTGT và 02/GTGT
- Các bước lập tờ khai thuế GTGT bổ sung
- 3. Hồ sơ khai bổ sung hồ sơ khai thuế GTGT
- 4. Những lưu ý khi lập tờ khai thuế GTGT bổ sung
1. Khi nào được lập tờ khai thuế GTGT bổ sung?
Theo quy định áp dụng từ ngày 01/7/2026, khi phát hiện hồ sơ khai thuế đã nộp có sai, sót, người nộp thuế được khai bổ sung trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót. Đây là điểm cần đặc biệt lưu ý bởi thời hạn này đã được rút ngắn so với quy định 10 năm trước đây.
Người nộp thuế có thể thực hiện khai bổ sung trong các trường hợp như:
- Thực hiện trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
- Hồ sơ cần điều chỉnh không thuộc phạm vi, thời kỳ thanh tra, kiểm tra được xác định trong quyết định thanh tra, kiểm tra.
- Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung để phục vụ điều tra vụ án.
- Thực hiện theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến việc xác định nghĩa vụ thuế theo quy định.
- Đối với sai sót thuộc phạm vi, thời kỳ đã thanh tra, kiểm tra và làm tăng số thuế phải nộp, giảm số thuế được miễn, giảm, hoàn, giảm số thuế được khấu trừ hoặc giảm số thuế đã nộp thừa thì người nộp thuế thực hiện bổ sung hồ sơ giải trình với cơ quan thuế theo quy định.
2. Hướng dẫn lập tờ khai thuế GTGT bổ sung theo Thông tư 89/2026/TT-BTC
Thông tư 89/2026/TT-BTC được Bộ Tài chính ban hành ngày 30/6/2026 và có hiệu lực từ ngày 01/7/2026. Việc khai bổ sung hồ sơ khai thuế GTGT được hướng dẫn cụ thể tại Phụ lục II ban hành kèm theo Thông tư này.
Trường hợp 1: Khai bổ sung chỉ làm tăng số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
Nếu việc khai bổ sung chỉ làm tăng số thuế GTGT chưa khấu trừ hết chuyển kỳ sau của kỳ có sai, sót thì người nộp thuế lập hồ sơ khai bổ sung của kỳ tính thuế có sai, sót.
Sau đó, số thuế GTGT được khấu trừ điều chỉnh tăng của kỳ sai sót được kê khai vào chỉ tiêu “Điều chỉnh tăng số thuế giá trị gia tăng còn được khấu trừ của các kỳ trước” trên tờ khai GTGT của kỳ phát hiện sai, sót.
Quy định này không áp dụng theo cách trên đối với trường hợp phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai, sót; trường hợp đó phải xử lý theo quy định riêng của pháp luật thuế GTGT.
Trường hợp 2: Khai bổ sung làm giảm số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
Nếu doanh nghiệp chưa đề nghị hoàn thuế, người nộp thuế lập hồ sơ khai bổ sung của kỳ có sai, sót. Số thuế GTGT được khấu trừ điều chỉnh giảm được kê khai vào chỉ tiêu “Điều chỉnh giảm số thuế giá trị gia tăng còn được khấu trừ của các kỳ trước” trên tờ khai GTGT của kỳ phát hiện sai, sót.
Trường hợp đã đề nghị hoàn nhưng chưa được hoàn và thuộc trường hợp được hủy hồ sơ hoàn thuế, người nộp thuế phải gửi văn bản đề nghị hủy hồ sơ hoàn thuế và kê khai giảm chỉ tiêu đề nghị hoàn trên hồ sơ khai bổ sung của kỳ có sai, sót. Phần thuế đã đề nghị hoàn được điều chỉnh giảm, nếu vẫn đáp ứng điều kiện khấu trừ, được đưa vào chỉ tiêu điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước tại kỳ phát hiện sai sót.
Trường hợp đã được cơ quan thuế giải quyết hoàn thuế đối với hồ sơ thuộc diện hoàn trước, người nộp thuế phải khai bổ sung giảm số thuế đề nghị hoàn, đồng thời xác định số tiền thuế phải thu hồi hoàn. Khoản thu hồi hoàn và tiền chậm nộp phát sinh phải được nộp vào ngân sách nhà nước theo quy định.
Trường hợp 3: Khai bổ sung làm tăng số thuế GTGT phải nộp
Nếu sau khi điều chỉnh, số thuế GTGT phải nộp tăng so với hồ sơ đã kê khai trước đó, người nộp thuế phải lập hồ sơ khai bổ sung cho kỳ tính thuế có sai, sót.
Doanh nghiệp đồng thời phải nộp phần thuế GTGT tăng thêm và xác định tiền chậm nộp theo quy định nếu đã quá thời hạn phải nộp khoản thuế này.
Trường hợp 4: Khai bổ sung làm giảm số thuế GTGT phải nộp
Nếu khai bổ sung làm giảm số thuế GTGT phải nộp so với số đã kê khai, người nộp thuế lập hồ sơ khai bổ sung của kỳ có sai, sót để xác định lại nghĩa vụ thuế.
Nếu việc điều chỉnh dẫn đến phát sinh khoản thuế đã nộp lớn hơn nghĩa vụ thực tế, việc xử lý số tiền thuế nộp thừa được thực hiện theo quy định của pháp luật về quản lý thuế.
Trường hợp 5: Sai sót liên quan đến thuế GTGT đầu vào
Đây là trường hợp doanh nghiệp cần phân biệt rõ để tránh mặc định đưa mọi hóa đơn đầu vào sai, sót về kỳ cũ. Nếu phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai, sót:
- Nếu kê khai lại tại tháng/quý phát sinh sai sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn, người nộp thuế thực hiện khai bổ sung vào tháng/quý phát sinh sai sót. Đồng thời phải nộp số thuế tăng thêm hoặc số tiền thuế bị thu hồi hoàn và tiền chậm nộp nếu có.
- Nếu việc điều chỉnh làm giảm số thuế phải nộp hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau, người nộp thuế kê khai tại tháng/quý phát hiện sai, sót.
Ngoài ra, đối với một số hóa đơn điều chỉnh, hóa đơn thay thế thuộc trường hợp quy định của pháp luật về hóa đơn điện tử, người mua thực hiện kê khai vào kỳ nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế, thay vì khai bổ sung kỳ của hóa đơn ban đầu.
Trường hợp 6: Sai sót ảnh hưởng đồng thời đến mẫu 01/GTGT và 02/GTGT
Đối với doanh nghiệp có dự án đầu tư, một sai sót có thể đồng thời ảnh hưởng tới tờ khai GTGT của hoạt động sản xuất kinh doanh mẫu 01/GTGT và tờ khai GTGT của dự án đầu tư mẫu 02/GTGT.
Chẳng hạn, nếu khai bổ sung làm giảm số thuế GTGT phải nộp của hoạt động sản xuất kinh doanh tại chỉ tiêu [40a], dẫn đến phải giảm số thuế GTGT của dự án đầu tư được bù trừ tại chỉ tiêu [40b] trên mẫu 01/GTGT thì người nộp thuế đồng thời phải điều chỉnh tương ứng chỉ tiêu [28a] hoặc [28b] trên mẫu 02/GTGT. Phần thuế GTGT mua vào của dự án đầu tư được bù trừ bị điều chỉnh giảm được đưa vào chỉ tiêu [25] của mẫu 02/GTGT tại kỳ phát hiện sai, sót.
Ngược lại, nếu điều chỉnh giảm thuế GTGT đầu vào của dự án làm giảm số thuế được bù trừ và số thuế đầu vào chưa hoàn chuyển kỳ sau trên mẫu 02/GTGT thì phải điều chỉnh các chỉ tiêu tương ứng trên cả mẫu 02/GTGT và mẫu 01/GTGT. Trường hợp phát sinh tăng thuế GTGT phải nộp, người nộp thuế phải nộp khoản thuế tăng thêm và tiền chậm nộp theo quy định.
Các bước lập tờ khai thuế GTGT bổ sung
Về trình tự thực hiện, doanh nghiệp có thể tiến hành theo các bước sau:
Bước 1: Xác định kỳ kê khai có sai sót
Kiểm tra hóa đơn, chứng từ và tờ khai đã nộp để xác định chính xác sai sót phát sinh ở tháng hoặc quý nào. Đồng thời cần phân biệt sai sót thuộc thuế GTGT đầu ra hay thuế GTGT đầu vào vì cách xác định kỳ kê khai có thể khác nhau.
Bước 2: Xác định ảnh hưởng của sai sót
Tính toán lại số liệu để xác định việc điều chỉnh dẫn đến tăng hay giảm số thuế phải nộp, tăng hay giảm số thuế còn được khấu trừ hoặc ảnh hưởng đến số thuế đề nghị hoàn.
Bước 3: Lập lại hồ sơ khai thuế của kỳ có sai, sót
Người nộp thuế kê khai lại các chỉ tiêu đúng trên hồ sơ khai thuế của kỳ cần bổ sung theo mẫu tờ khai GTGT tương ứng.
Bước 4: Lập Mẫu số 01/KHBS
Lập Tờ khai bổ sung – Mẫu số 01/KHBS để thể hiện kết quả chênh lệch giữa hồ sơ khai bổ sung và hồ sơ đã nộp trước đó.
Bước 5: Lập Bản giải trình khai bổ sung
Người nộp thuế lập Mẫu số 01-1/KHBS – Bản giải trình khai bổ sung, xác định nội dung, nguyên nhân sai sót và các số liệu liên quan theo quy định.
Bước 6: Xử lý số chênh lệch
Căn cứ kết quả khai bổ sung để đưa số thuế điều chỉnh tăng/giảm vào kỳ phát hiện sai sót nếu thuộc trường hợp phải chuyển số liệu; đồng thời nộp số thuế tăng thêm, tiền thu hồi hoàn và tiền chậm nộp nếu phát sinh.
Xem thêm: Cách lập tờ khai thuế GTGT theo quý
3. Hồ sơ khai bổ sung hồ sơ khai thuế GTGT
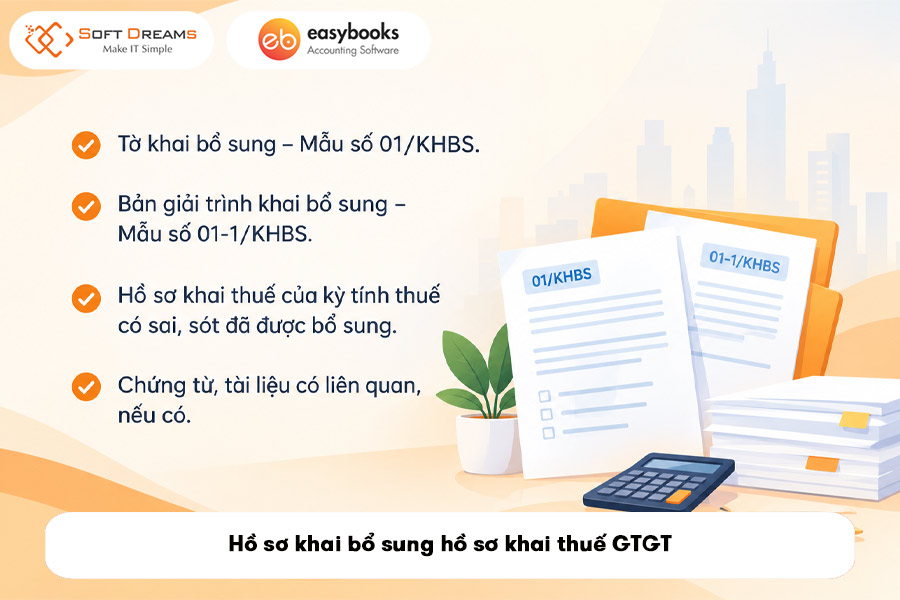
Theo khoản 3 Điều 17 và Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC, hồ sơ khai bổ sung về cơ bản gồm:
- Tờ khai bổ sung – Mẫu số 01/KHBS.
- Bản giải trình khai bổ sung – Mẫu số 01-1/KHBS.
- Hồ sơ khai thuế của kỳ tính thuế có sai, sót đã được bổ sung.
- Chứng từ, tài liệu có liên quan, nếu có.
Trường hợp thuộc diện bổ sung hồ sơ giải trình với cơ quan thuế thay vì khai bổ sung thông thường, hồ sơ giải trình thực hiện theo khoản 7 Điều 17 Thông tư 89/2026/TT-BTC, gồm Mẫu số 01/VBGT, hồ sơ khai thuế của kỳ có sai, sót đã được điều chỉnh, bổ sung và các chứng từ, tài liệu liên quan.
Tải ngay: Mẫu số 01/KHBS – Tờ khai bổ sung
4. Những lưu ý khi lập tờ khai thuế GTGT bổ sung
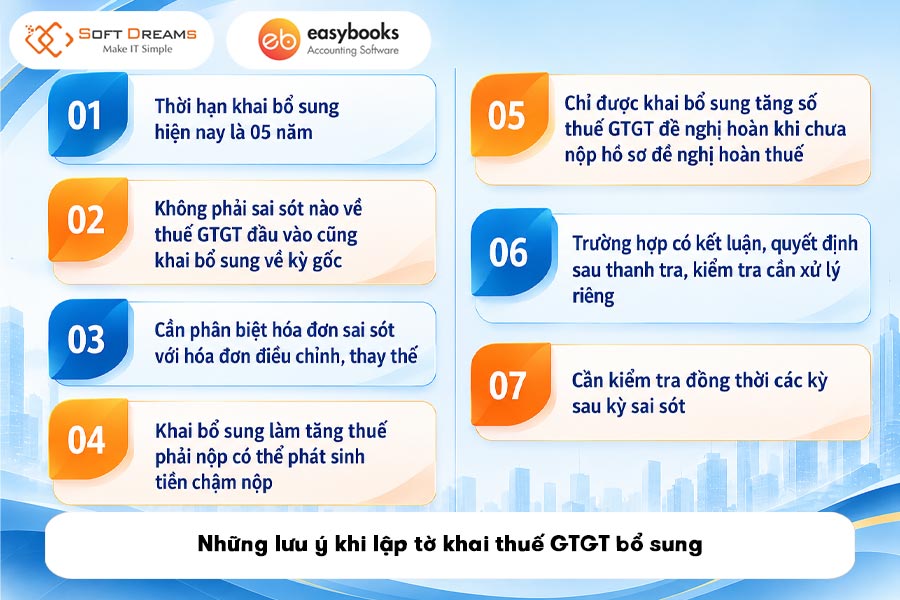
Khi lập và nộp tờ khai thuế GTGT bổ sung, người nộp thuế cần chú ý một số vấn đề quan trọng sau:
- Thời hạn khai bổ sung hiện nay là 05 năm: Từ ngày 01/7/2026, thời hạn để người nộp thuế tự phát hiện và khai bổ sung hồ sơ có sai, sót được xác định là 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai, sót.
- Không phải sai sót nào về thuế GTGT đầu vào cũng khai bổ sung về kỳ gốc: Doanh nghiệp cần xác định kết quả của việc điều chỉnh làm tăng thuế phải nộp, giảm thuế được hoàn hay chỉ làm thay đổi số thuế còn được khấu trừ để lựa chọn đúng kỳ kê khai.
- Cần phân biệt hóa đơn sai sót với hóa đơn điều chỉnh, thay thế: Đối với các trường hợp hóa đơn điều chỉnh, thay thế thuộc quy định về hóa đơn điện tử, thời điểm kê khai có thể là kỳ phát sinh hoặc kỳ nhận hóa đơn điều chỉnh/thay thế theo từng trường hợp, không mặc định khai bổ sung kỳ của hóa đơn gốc.
- Khai bổ sung làm tăng thuế phải nộp có thể phát sinh tiền chậm nộp: Sau khi xác định số thuế tăng thêm, doanh nghiệp cần tính và nộp khoản thuế còn thiếu cùng tiền chậm nộp theo quy định.
- Chỉ được khai bổ sung tăng số thuế GTGT đề nghị hoàn khi chưa nộp hồ sơ đề nghị hoàn thuế: Nếu hồ sơ hoàn đã được nộp hoặc đã được giải quyết, doanh nghiệp phải xử lý theo quy định tương ứng về hủy hồ sơ hoàn hoặc thu hồi hoàn.
- Trường hợp có kết luận, quyết định sau thanh tra, kiểm tra cần xử lý riêng: Nếu kết luận, quyết định của cơ quan thuế/cơ quan nhà nước có thẩm quyền hoặc thông báo không hoàn thuế làm tăng hoặc giảm số thuế GTGT được khấu trừ chuyển kỳ sau, người nộp thuế thực hiện kê khai vào kỳ nhận được kết luận, quyết định hoặc thông báo theo trường hợp pháp luật quy định, thay vì tự động lập hồ sơ khai bổ sung theo cách thông thường.
- Cần kiểm tra đồng thời các kỳ sau kỳ sai sót: Một sai lệch về số thuế GTGT còn được khấu trừ có thể ảnh hưởng tới số liệu chuyển kỳ sau. Vì vậy, sau khi xác định sai sót, doanh nghiệp nên đối chiếu toàn bộ các kỳ liên quan để xử lý đúng số điều chỉnh.
Trên đây là những thông tin hướng dẫn lập tờ khai thuế GTGT bổ sung theo quy định mới nhất. Hy vọng bài viết từ EasyBooks đã giúp bạn nắm rõ cách thực hiện, chuẩn bị hồ sơ và những lưu ý cần thiết khi kê khai bổ sung thuế GTGT.
Giải pháp phần mềm kế toán EasyBooks hỗ trợ doanh nghiệp quản lý hóa đơn, chứng từ, doanh thu và thuế GTGT trên cùng một hệ thống, giúp kế toán thuận tiện đối chiếu số liệu khi lập tờ khai thuế GTGT bổ sung. Với các tính năng tự động hóa nghiệp vụ kế toán, EasyBooks giúp tiết kiệm thời gian xử lý dữ liệu, hạn chế sai sót và nâng cao hiệu quả công tác kê khai thuế.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 22 Tháng 10, 2026