Tải mẫu báo cáo kết quả hoạt động kinh doanh mới nhất 2026
 28 Tháng 10, 2026
Lựa chọn đúng mẫu báo cáo kết quả hoạt động kinh doanh (từ mẫu B02-DN, B02-DNN cho đến B02-DNSN) phù hợp là bước quan trọng để hoàn thiện bộ Báo cáo tài chính. Việc thấu hiểu bản chất từng chỉ tiêu trên mẫu báo cáo kết quả hoạt động kinh doanh là yêu cầu cốt lõi đối với mỗi kế toán. Các kế toán có thể tải các mẫu báo cáo này ngay trong bài viết tại phần mềm kế toán EasyBooks bên dưới.
Mục lục
- 1. Báo cáo kết quả hoạt động kinh doanh là gì?
- 2. Mẫu báo cáo kết quả hoạt động kinh doanh (Thông tư 99, Thông tư 133)
- 3. Các chỉ tiêu trên mẫu báo cáo kết quả hoạt động kinh doanh
- 4. Hướng dẫn cách lập mẫu báo cáo kết quả hoạt động kinh doanh
- 5. Những lưu ý khi sử dụng mẫu báo cáo kết quả hoạt động kinh doanh
- 6. Lập báo cáo kết quả hoạt động kinh doanh trên EasyBooks
1. Báo cáo kết quả hoạt động kinh doanh là gì?
Báo cáo kết quả hoạt động kinh doanh (BCKQHĐKD) là báo cáo tài chính phản ánh doanh thu, chi phí và lợi nhuận (hoặc lỗ) của doanh nghiệp trong kỳ báo cáo. Báo cáo thể hiện kết quả từ hoạt động kinh doanh chính, hoạt động tài chính và hoạt động khác.
Báo cáo này giúp chủ doanh nghiệp, nhà quản trị, ngân hàng và cơ quan thuế đánh giá hiệu quả kinh doanh, khả năng sinh lời và cơ cấu chi phí.
2. Mẫu báo cáo kết quả hoạt động kinh doanh (Thông tư 99, Thông tư 133)
Dưới đây là các mẫu báo cáo kết quả hoạt động kinh doanh theo Thông tư 99, Thông tư 133. Kế toán có thể tham khảo và tải các mẫu báo cáo này ngay bên dưới.
| Đối tượng áp dụng | Mẫu báo cáo |
| Doanh nghiệp áp dụng chế độ kế toán doanh nghiệp | B02-DN (năm);
B02a-DN (giữa niên độ); B02b-DN (giữa niên độ tóm lược) |
| Doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục | B02-DNN |
| Doanh nghiệp siêu nhỏ | B02-DNSN |
3. Các chỉ tiêu trên mẫu báo cáo kết quả hoạt động kinh doanh
Mẫu B02-DNN bao gồm 5 cột chính: Chỉ tiêu, Mã số, Số hiệu thuyết minh, Số liệu năm nay và Số liệu năm trước. Cấu trúc chi tiết và công thức xác định các chỉ tiêu theo Thông tư 133/2016/TT-BTC như sau:
| Mã số | Chỉ tiêu | Công thức / nội dung |
| 1 | Doanh thu bán hàng và cung cấp dịch vụ | Tổng doanh thu theo TK 511 |
| 2 | Các khoản giảm trừ doanh thu | Chiết khấu, giảm giá, hàng bán bị trả lại theo TK 521 |
| 10 | Doanh thu thuần | 10 = 01 – 02 |
| 11 | Giá vốn hàng bán | Theo TK 632 |
| 20 | Lợi nhuận gộp | 20 = 10 – 11 |
| 21 | Doanh thu hoạt động tài chính | Theo TK 515 |
| 22 | Chi phí tài chính | Theo TK 635 |
| 23 | Trong đó: Chi phí lãi vay | Chi tiết của TK 635 |
| 24 | Chi phí quản lý kinh doanh | Theo TK 642 |
| 30 | Lợi nhuận thuần từ hoạt động kinh doanh | 30 = 20 + 21 – 22 – 24 |
| 31 | Thu nhập khác | Theo TK 711 |
| 32 | Chi phí khác | Theo TK 811 |
| 40 | Lợi nhuận khác | 40 = 31 – 32 |
| 50 | Tổng lợi nhuận kế toán trước thuế | 50 = 30 + 40 |
| 51 | Chi phí thuế TNDN | Thuế TNDN hiện hành và hoãn lại |
| 60 | Lợi nhuận sau thuế TNDN | 60 = 50 – 51 |
Xem ngay: Hệ thống biểu mẫu báo cáo tài chính theo Thông Tư 99/2025/TT-BTC
4. Hướng dẫn cách lập mẫu báo cáo kết quả hoạt động kinh doanh
Căn cứ lập báo cáo:
- Báo cáo kết quả hoạt động kinh doanh của năm trước.
- Sổ kế toán tổng hợp và sổ kế toán chi tiết của các tài khoản từ loại 5 đến loại 9 (TK 511, 521, 632, 515, 635, 642, 711, 811, 821, 911).
Phương pháp lấy số liệu chi tiết theo từng mã số:
- Mã 01: Lấy số dư Có TK 511 trong kỳ.
- Mã 02: Lấy số dư Nợ TK 521, gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
- Mã 10: Doanh thu thuần = Mã 01 – Mã 02.
- Mã 11: Lấy số dư Nợ TK 632.
- Mã 20: Lợi nhuận gộp = Mã 10 – Mã 11.
- Mã 21: Lấy số dư Có TK 515.
- Mã 22 và 23: Lấy số dư Nợ TK 635; riêng mã 23 ghi chi phí lãi vay.
- Mã 24: Lấy số dư Nợ TK 642.
- Mã 30: Lợi nhuận thuần từ HĐKD = Mã 20 + Mã 21 – Mã 22 – Mã 24.
- Mã 31, 32: Lấy từ TK 711 và TK 811.
- Mã 40: Lợi nhuận khác = Mã 31 – Mã 32.
- Mã 50: Tổng lợi nhuận trước thuế = Mã 30 + Mã 40.
- Mã 51: Ghi chi phí thuế TNDN phải nộp trong kỳ.
- Mã 60: Lợi nhuận sau thuế = Mã 50 – Mã 51.
Lưu ý: Khi nộp trên HTKK, các mã 01, 02, 21, 31, 32, 51 thường phải nhập số không âm; mã 02 không được lớn hơn mã 01; mã 20 có thể âm.
Xem thêm: Mẫu Báo Cáo Tài Chính Theo Thông Tư 133
5. Những lưu ý khi sử dụng mẫu báo cáo kết quả hoạt động kinh doanh
Kế toán nên nắm chắc một số lưu ý khi sử dụng mẫu báo cáo kết quả hoạt động kinh doanh:
- Chọn đúng mẫu theo chế độ kế toán: Doanh nghiệp nhỏ và vừa dùng B02-DNN/B02-DNSN theo Thông tư 133/2016/TT-BTC; doanh nghiệp áp dụng chế độ kế toán doanh nghiệp dùng mẫu theo Thông tư 99/2025/TT-BTC.
- Kiểm tra giảm trừ doanh thu: Không ghi âm hoặc bỏ sót chiết khấu, giảm giá hàng bán, hàng bán bị trả lại; mã 02 phải nhỏ hơn hoặc bằng mã 01.
- Phân loại đúng chi phí: Chi phí lãi vay ghi riêng tại mã 23; chi phí bán hàng và chi phí quản lý được gộp vào “Chi phí quản lý kinh doanh” trên mẫu B02-DNN.
- Đối chiếu với sổ sách và tờ khai thuế: Doanh thu, giá vốn, chi phí và thuế TNDN cần khớp với sổ kế toán, hóa đơn, chứng từ và quyết toán thuế.
- So sánh năm trước: Cột “Năm trước” giúp phân tích biến động doanh thu, biên lợi nhuận gộp và chi phí; số liệu phải nhất quán với báo cáo đã phát hành kỳ trước.
- Hoàn thiện phần ký tên: Ghi rõ đơn vị báo cáo, địa chỉ, kỳ báo cáo, đơn vị tính; người lập, kế toán trưởng, giám đốc ký và đóng dấu theo quy định.
6. Lập báo cáo kết quả hoạt động kinh doanh trên EasyBooks
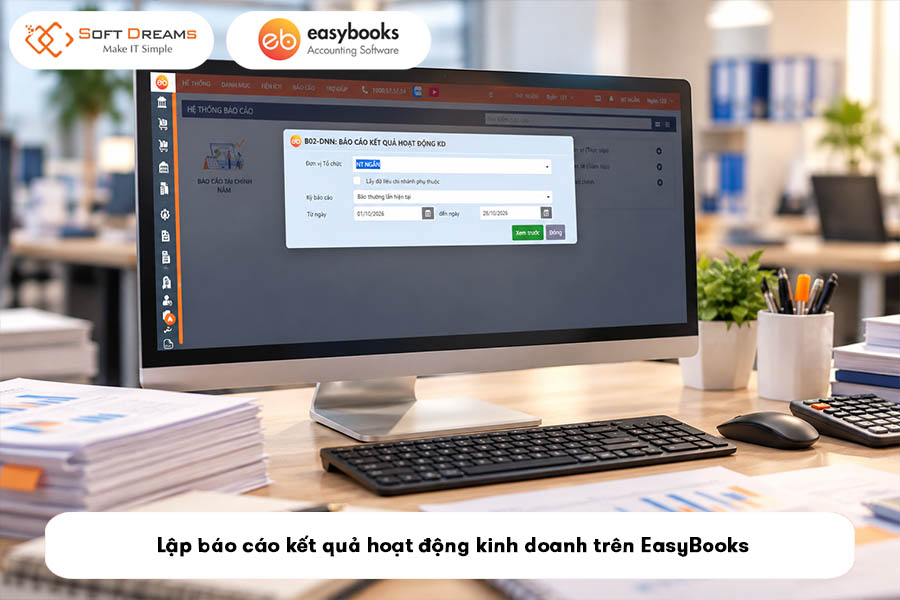
Để hạn chế tối đa sai sót khi cộng trừ thủ công và tiết kiệm thời gian lập báo cáo, việc áp dụng phần mềm kế toán hiện đại là giải pháp tối ưu cho doanh nghiệp. EasyBooks là giải pháp phần mềm kế toán online thông minh, hỗ trợ lập tự động Báo cáo kết quả hoạt động kinh doanh chuẩn xác từ dữ liệu hạch toán:
- Tự động tổng hợp số liệu: Doanh thu, chi phí và lãi/lỗ được cập nhật theo thời gian thực trên dashboard.
- Tự động kết chuyển và khóa sổ: Phần mềm hỗ trợ kết chuyển lãi/lỗ, khoá sổ và lập báo cáo nhanh hơn so với làm thủ công.
- Hỗ trợ mẫu theo quy định hiện hành: Có mẫu B02-DN theo Thông tư 99/2025/TT-BTC và mẫu B02-DNSN cho doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC.
- Đồng bộ dữ liệu đầu vào: Hóa đơn mua vào, bán ra và dữ liệu từ Cơ quan Thuế có thể được đồng bộ, giảm nhập tay và sai sót.
- Khớp số liệu với quyết toán thuế: Số liệu báo cáo tài chính được dùng làm cơ sở tổng hợp lên tờ khai quyết toán thuế TNDN.
Chỉ một sai sót nhỏ trong việc phân loại chi phí hay xác định các khoản giảm trừ doanh thu cũng có thể dẫn đến rủi ro bị truy thu thuế khi quyết toán. Việc tuân thủ đúng biểu mẫu theo từng chế độ kế toán và kiểm tra chặt chẽ tính logic của số liệu trước khi nộp là chìa khóa giúp kế toán tránh khỏi các biên bản phạt không đáng có.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 28 Tháng 10, 2026