Tiền thưởng có chịu thuế TNCN không?
 16 Tháng 10, 2026
Với câu hỏi tiền thưởng có chịu thuế TNCN không, câu trả lời là CÓ đối với hầu hết các khoản thưởng thông thường như thưởng Tết, thưởng KPI hay thưởng doanh số. Chỉ những khoản thưởng đi kèm danh hiệu Nhà nước, giải thưởng quốc gia/quốc tế hoặc sáng kiến được công nhận mới thuộc diện miễn thuế. Hãy cùng phần mềm kế toán Easybooks hiểu rõ hơn về điều này ngay trong bài viết bên dưới.
Mục lục
- 1. Tiền thưởng là gì?
- 2. Tiền thưởng có chịu thuế TNCN không?
- 3. Các khoản tiền thưởng không tính thuế thu nhập cá nhân
- 4. Tiền thưởng Tết có chịu thuế TNCN không?
- 5. Tiền thưởng KPI có chịu thuế TNCN không?
- 6. Tiền thưởng có tính đóng BHXH không?
- 7. Cách tính thuế TNCN đối với tiền thưởng
- 8. Doanh nghiệp cần lưu ý gì khi chi tiền thưởng?
1. Tiền thưởng là gì?
Theo Bộ luật Lao động, tiền thưởng là khoản tiền hoặc tài sản mà người sử dụng lao động thưởng cho người lao động căn cứ vào:
- Kết quả sản xuất, kinh doanh của doanh nghiệp.
- Mức độ hoàn thành công việc của người lao động.
Tiền thưởng có thể được chi bằng tiền, hiện vật hoặc hình thức khác. Doanh nghiệp phải ban hành và công bố quy chế thưởng, trong đó quy định điều kiện, tiêu chí, mức thưởng và quy trình xét thưởng. Các khoản thường gặp gồm:
- Thưởng tháng, quý, năm.
- Thưởng Tết.
- Thưởng KPI, doanh số, hiệu suất.
- Thưởng sáng kiến.
- Thưởng dự án, thưởng nóng.
- Thưởng lễ, sinh nhật hoặc các dịp đặc biệt.
2. Tiền thưởng có chịu thuế TNCN không?
Có Theo quy định của Luật Thuế Thu nhập cá nhân, tiền thưởng mà người lao động nhận được từ doanh nghiệp được xác định là thu nhập từ tiền lương, tiền công. Khoản tiền thưởng này không được tính riêng như một loại thu nhập miễn thuế, mà phải cộng chung vào tổng thu nhập chịu thuế TNCN tại thời điểm chi trả (thời điểm NĐL thực tế nhận được tiền).
Ví dụ người lao động sở hữu các điều kiện như sau:
- Lương tháng 12: 20 triệu đồng.
- Thưởng cuối năm: 30 triệu đồng.
- Tổng thu nhập tháng chi thưởng: 50 triệu đồng.
Khoản thưởng 30 triệu đồng không được tính riêng như một loại thu nhập miễn thuế mà thường được cộng với tiền lương, phụ cấp và các khoản chịu thuế khác để tính thuế TNCN. Tuy nhiên, số thuế thực tế phải nộp còn phụ thuộc vào:
- Người lao động là cá nhân cư trú hay không cư trú.
- Tổng thu nhập chịu thuế trong tháng hoặc năm.
- Các khoản bảo hiểm bắt buộc được trừ.
- Giảm trừ gia cảnh.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học đủ điều kiện.
- Việc người lao động đã được khấu trừ thuế trong năm hay chưa.
3. Các khoản tiền thưởng không tính thuế thu nhập cá nhân
Các khoản được loại trừ khỏi thu nhập chịu thuế chủ yếu gồm:
| Khoản thưởng | Điều kiện để không tính thuế |
| Thưởng kèm danh hiệu được Nhà nước phong tặng | Có quyết định hoặc căn cứ công nhận hợp pháp |
| Thưởng kèm giải thưởng quốc gia | Giải thưởng thuộc phạm vi giải thưởng quốc gia |
| Thưởng kèm giải thưởng quốc tế | Giải thưởng quốc tế hợp lệ |
| Thưởng về cải tiến kỹ thuật | Sáng kiến, cải tiến được cơ quan nhà nước có thẩm quyền công nhận |
| Thưởng về sáng chế, phát minh | Có căn cứ công nhận theo quy định |
| Thưởng về phát hiện, khai báo hành vi vi phạm pháp luật | Khoản thưởng do cơ quan nhà nước có thẩm quyền chi trả hoặc công nhận |
Các khoản thưởng thông thường do doanh nghiệp tự quyết định như thưởng Tết, thưởng KPI, thưởng doanh số, thưởng chuyên cần hoặc thưởng hoàn thành công việc không thuộc nhóm miễn nêu trên, nên về nguyên tắc phải tính vào thu nhập chịu thuế.
4. Tiền thưởng Tết có chịu thuế TNCN không?
Có. Dù là thưởng Tết Âm lịch, Tết Dương lịch, tháng lương 13 hay thưởng bằng hiện vật/voucher, khoản tiền này đều tính vào thu nhập chịu thuế TNCN. Khi khấu trừ thuế, doanh nghiệp phải xem xét tổng thu nhập chịu thuế của người lao động trong tháng chi trả, đồng thời thực hiện quyết toán theo năm nếu thuộc trường hợp quyết toán.
Nếu thưởng Tết được trả bằng hiện vật, lợi ích hoặc voucher, doanh nghiệp vẫn cần xem xét giá trị lợi ích đó để tính vào thu nhập chịu thuế. Thu nhập không bằng tiền được quy đổi theo giá thị trường tại thời điểm phát sinh theo nguyên tắc chung về xác định thu nhập chịu thuế.
Xem thêm: Hướng dẫn quyết toán thuế thu nhập cá nhân cho người nước ngoài
5. Tiền thưởng KPI có chịu thuế TNCN không?
Thưởng KPI là khoản tiền gắn với mức độ hoàn thành công việc, doanh số, hiệu suất hoặc mục tiêu cá nhân. Bản chất đây là khoản có tính chất tiền lương, tiền công nên thường phải tính thuế TNCN.
Ví dụ:
- Lương theo hợp đồng: 18 triệu đồng/tháng.
- Thưởng KPI tháng: 5 triệu đồng.
- Tổng thu nhập trước các khoản giảm trừ: 23 triệu đồng.
Khoản 5 triệu đồng tiền thưởng KPI được cộng vào thu nhập chịu thuế của người lao động tại thời điểm chi trả.
Không nên chỉ căn cứ vào tên gọi “KPI”, “hoa hồng”, “phụ cấp hiệu quả” hay “thưởng hiệu suất”. Cơ quan quản lý thường xem xét bản chất khoản chi, điều kiện hưởng và cách thể hiện trong hợp đồng, quy chế lương thưởng, bảng lương.
6. Tiền thưởng có tính đóng BHXH không?
Theo hướng dẫn của Bảo hiểm xã hội Việt Nam và quy định hiện hành, tiền lương tháng đóng BHXH bắt buộc không bao gồm tiền thưởng theo quy định của Bộ luật Lao động (thưởng Tết, thưởng KPI, thưởng doanh số, thưởng sáng kiến, thưởng cuối năm…). Tuy nhiên, doanh nghiệp cần đặc biệt lưu ý, nếu khoản tiền thưởng có các đặc điểm sau:
- Chi trả cố định hàng tháng.
- Mức tiền xác định trước và không phụ thuộc vào kết quả kinh doanh hay hiệu suất làm việc.
- Quy định cứng trong Hợp đồng lao động như một khoản lương cố định.
- Người lao động mặc nhiên được hưởng không cần qua xét duyệt/tiêu chí.
Trường hợp này, cơ quan BHXH có thể thanh tra và xác định đây là phụ cấp lương hoặc khoản bổ sung cố định, bắt buộc phải truy thu BHXH.
Xem thêm: Tiền hoa hồng có chịu thuế GTGT không?
7. Cách tính thuế TNCN đối với tiền thưởng
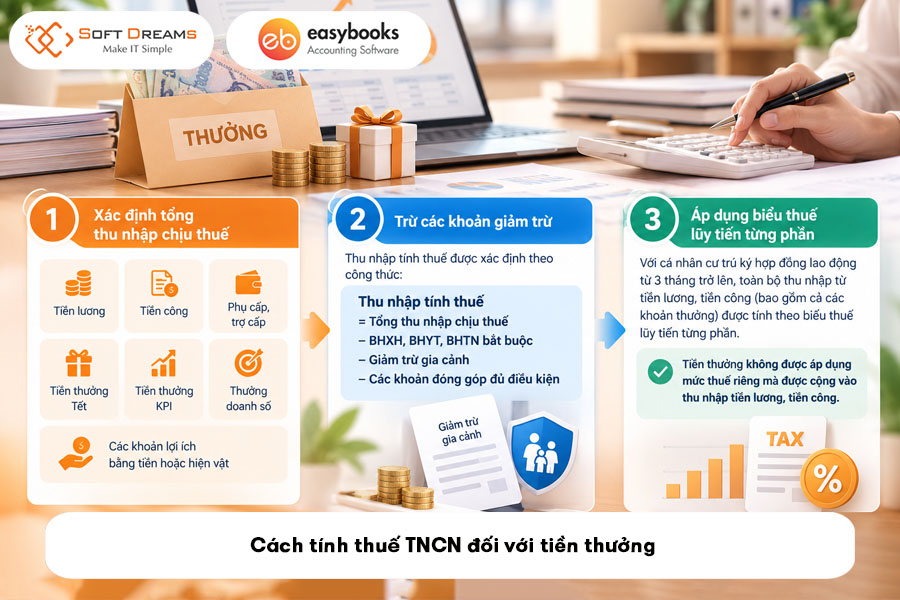
Để tính chính xác số thuế TNCN khi có phát sinh tiền thưởng, thực hiện theo các bước sau:
Bước 1: Xác định tổng thu nhập chịu thuế
Kế toán cộng tất cả các khoản thu nhập chịu thuế trong tháng, bao gồm:
- Tiền lương
- Tiền công
- Phụ cấp, trợ cấp thuộc diện chịu thuế
- Tiền thưởng Tết
- Tiền thưởng KPI
- Thưởng doanh số
- Các khoản lợi ích bằng tiền hoặc hiện vật
Bước 2: Trừ các khoản giảm trừ
Đối với cá nhân cư trú, thu nhập tính thuế được xác định theo công thức:
Thu nhập tính thuế = Tổng thu nhập chịu thuế − BHXH, BHYT, BHTN bắt buộc − Giảm trừ gia cảnh − Các khoản đóng góp đủ điều kiện
Bước 3: Áp dụng biểu thuế lũy tiến từng phần
Với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, toàn bộ thu nhập từ tiền lương, tiền công (bao gồm cả các khoản thưởng) được tính theo biểu thuế lũy tiến từng phần. Tiền thưởng không được áp dụng mức thuế riêng mà được cộng vào thu nhập tiền lương, tiền công.
Ví dụ người lao động cần tính thuế có:
- Lương: 25 triệu đồng
- Thưởng KPI: 10 triệu đồng
- Tổng thu nhập chịu thuế trước giảm trừ: 35 triệu đồng
- BHXH, BHYT, BHTN người lao động đóng: 2,625 triệu đồng
- Giảm trừ bản thân: 11 triệu đồng
- Không có người phụ thuộc
Thu nhập tính thuế tạm tính sẽ là: 35 − 2,625 − 11 = 21,375 triệu đồng
Số tiền 21,375 triệu đồng này sẽ được đưa vào Biểu thuế lũy tiến từng phần để tính ra số thuế TNCN chính xác phải khấu trừ. Nếu chi trả tiền thưởng/thù lao cho cá nhân không ký HĐLĐ hoặc hợp đồng dưới 3 tháng có tổng mức trả thu nhập từ 2.000.000 đồng/lần trở lên, doanh nghiệp phải khấu trừ 10% thuế TNCN trên tổng thu nhập trước khi chi trả.
Xem ngay: Cách hạch toán tiền lương và các khoản trích theo lương
8. Doanh nghiệp cần lưu ý gì khi chi tiền thưởng?
Để khoản chi thưởng vừa đúng pháp luật lao động, vừa hợp lý hóa chi phí được trừ khi tính thuế TNDN, doanh nghiệp cần lưu ý:
- Xây dựng quy chế thưởng rõ ràng: Doanh nghiệp phải quy định cụ thể điều kiện đạt thưởng, tiêu chí KPI, công thức tính, thời điểm chốt số liệu và thẩm quyền phê duyệt. Làm rõ khoản nào là thưởng, khoản nào là phụ cấp/phúc lợi và công bố công khai quy chế thưởng tại doanh nghiệp.
- Chuẩn bị bộ hồ sơ chi thưởng đầy đủ bao gồm:
- Quy chế tiền lương, tiền thưởng / Quy chế KPI.
- Quyết định thưởng kèm bảng tính thưởng chi tiết cho từng nhân viên.
- Chứng từ thanh toán ngân hàng (không dùng tiền mặt theo quy định).
- Chứng từ khấu trừ thuế TNCN và hồ sơ miễn thuế (nếu rơi vào trường hợp thưởng sáng kiến/giải thưởng nhà nước).
- Thực hiện khấu trừ thuế TNCN đúng thời điểm: Doanh nghiệp cần khấu trừ thuế TNCN ngay tại thời điểm thực tế chi trả tiền thưởng. Đồng thời cấp chứng từ khấu trừ thuế cho người lao động khi có yêu cầu và tổng hợp đầy đủ vào kỳ Quyết toán thuế TNCN cuối năm.
- Tránh biến tướng tiền lương thành tiền thưởng: Doanh nghiệp không chuyển lương cố định thành thưởng KPI nhằm né tránh đóng BHXH. Việc phản ánh đúng bản chất khoản chi giúp doanh nghiệp tránh rủi ro pháp lý và phạt hành chính từ cơ quan quản lý.
Tóm lại, đáp án cho câu hỏi tiền thưởng có chịu thuế TNCN không phụ thuộc trực tiếp vào bản chất của khoản chi trả. Việc nắm rõ bản chất pháp lý của từng khoản thưởng sẽ giúp doanh nghiệp xây dựng chính sách đãi ngộ minh bạch, tuân thủ đúng pháp luật.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

 16 Tháng 10, 2026