Tiền lương là gì? Quy định về tiền lương mới nhất 2026
 23 Tháng 9, 2026
Tiền lương là yếu tố quan trọng hàng đầu trong quan hệ lao động, ảnh hưởng trực tiếp đến quyền lợi của người lao động cũng như chi phí vận hành và nghĩa vụ thuế của người sử dụng lao động. Bước sang năm 2026, nhiều quy định pháp luật liên quan đến mức lương tối thiểu vùng và chính sách thuế đã có những điều chỉnh đáng chú ý. Hãy theo dõi bài viết tại phần mềm kế toán EasyBooks bên dưới để hiểu rõ hơn bạn nhé.
Mục lục
1. Tiền lương là gì? Tiền lương gồm những khoản nào?
Theo Bộ luật Lao động 2019, tiền lương là số tiền mà người sử dụng lao động (NSDLĐ) trả cho người lao động (NLĐ) theo thỏa thuận để thực hiện công việc, bao gồm:
- Mức lương theo công việc hoặc chức danh (lương cơ bản/lương chính);
- Phụ cấp lương (ví dụ: phụ cấp chức vụ, phụ cấp trách nhiệm, phụ cấp độc hại, phụ cấp khu vực…);
- Các khoản bổ sung khác (thưởng gắn với hiệu quả công việc, hỗ trợ ăn trưa, đi lại, điện thoại… nếu được thỏa thuận và ghi trong hợp đồng/quy chế).
Lưu ý: Các khoản “phụ cấp, trợ cấp” được tính vào thu nhập chịu thuế TNCN nếu mang tính chất thường xuyên và gắn với công việc; một số khoản mang tính hỗ trợ/hỗn hợp có thể được loại trừ theo quy định tại Luật Thuế TNCN và văn bản hướng dẫn
2. Quy định mới nhất về tiền lương từ ngày 01/1/2026
Từ 01/01/2026, điểm mới đáng chú ý nhất là mức lương tối thiểu vùng được điều chỉnh tăng bình quân 7,2% so với 2025, theo Nghị định 293/2025/NĐ-CP. Mức lương tối thiểu tháng/giờ 2026 theo vùng (áp dụng cho NLĐ làm việc theo HĐLĐ):
| Vùng | Lương tối thiểu tháng (đồng) | Lương tối thiểu giờ (đồng) |
| I | 5.310.000 | 25.500 |
| II | 4.730.000 | 22.700 |
| III | 4.140.000 | 20.000 |
| IV | 3.700.000 | 17.800 |
Tìm hiểu thêm: Hướng dẫn hạch toán lương theo Thông tư 99
3. Các hình thức trả tiền lương phổ biến
Căn cứ Điều 96-97 Bộ luật Lao động 2019 và thực tiễn, các hình thức trả lương phổ biến gồm:
- Lương theo thời gian: theo giờ/ngày/tuần/tháng (phổ biến nhất là lương tháng).
- Lương theo sản phẩm: trả theo khối lượng sản phẩm hoàn thành.
- Lương theo khoán: trả theo khối lượng/giai đoạn công việc được khoán.
- Lương theo doanh thu/hoa hồng: thường dùng với bán hàng, môi giới, KOL/KOC, cộng tác viên (cần thỏa thuận rõ trong hợp đồng/quy chế).
Trong kế toán, các hình thức này đều được ghi nhận vào TK 334 (Phải trả người lao động); các khoản trích theo lương (BHXH, BHYT, BHTN, KPCĐ) tính trên quỹ lương thực tế phát sinh.
4. Kỳ hạn trả lương
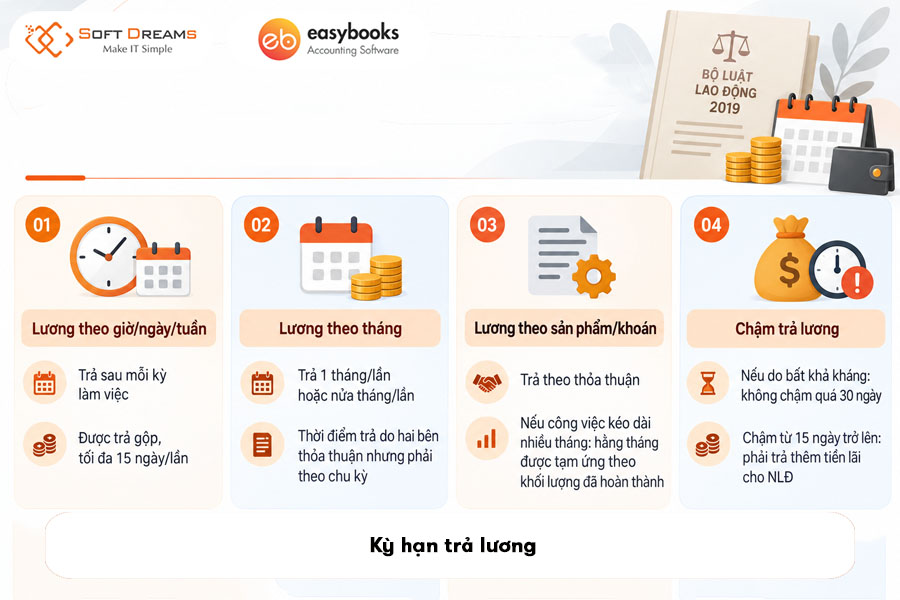
Bộ luật Lao động 2019 (Điều 97) quy định kỳ hạn trả lương như sau:
- Lương theo giờ/ngày/tuần: trả sau mỗi giờ/ngày/tuần làm việc, hoặc trả gộp nhưng không quá 15 ngày phải trả một lần.
- Lương theo tháng: trả 01 tháng 1 lần hoặc nửa tháng 1 lần; thời điểm trả do hai bên thỏa thuận nhưng phải có tính chu kỳ.
- Lương theo sản phẩm/khoán: trả theo thỏa thuận; nếu công việc làm nhiều tháng thì hằng tháng được tạm ứng theo khối lượng đã hoàn thành.
- Chậm trả lương: Nếu vì lý do bất khả kháng mà NSDLĐ đã tìm mọi biện pháp khắc phục nhưng vẫn không trả đúng hạn thì không được chậm quá 30 ngày. Nếu chậm từ 15 ngày trở lên, NSDLĐ phải trả lãi cho NLĐ ít nhất bằng lãi suất tiền gửi có kỳ hạn 01 tháng của ngân hàng nơi mở tài khoản trả lương, tính trên số tiền chậm trả.
Xem thêm: Kế toán tiền lương có nhiệm vụ gì trong doanh nghiệp?
5. Yếu tố ảnh hưởng đến tiền lương
Tiền lương của NLĐ chịu tác động bởi nhiều yếu tố, bao gồm:
- Thỏa thuận trong hợp đồng lao động và quy chế lương/thưởng của doanh nghiệp.
- Mức lương tối thiểu vùng (sàn pháp lý; lương thỏa thuận không được thấp hơn).
- Tính chất công việc, chức danh, trách nhiệm, điều kiện lao động (độc hại, nguy hiểm, làm đêm, làm thêm giờ…).
- Năng lực, kết quả thực hiện công việc (KPIs), thâm niên, bằng cấp/chứng chỉ.
- Tình hình sản xuất – kinh doanh và khả năng chi trả của doanh nghiệp.
- Yếu tố thị trường lao động (cung-cầu nhân lực, mặt bằng lương ngành/địa phương).
- Quy định pháp luật về thuế TNCN, BHXH và các nghĩa vụ liên quan (ảnh hưởng đến lương net/gross và chi phí DN).
Việc nắm vững các quy định về tiền lương, đặc biệt là mức điều chỉnh lương tối thiểu vùng từ năm 2026 và các quy định về thuế TNCN, BHXH sẽ giúp người lao động bảo vệ quyền lợi chính đáng của mình. Doanh nghiệp tuân thủ đúng pháp luật, tối ưu hóa chi phí và hạn chế rủi ro pháp lý trong quản trị nhân sự.
Giải pháp phần mềm kế toán EasyBooks hỗ trợ doanh nghiệp quản lý tiền lương và hạch toán các khoản liên quan ngay trên phần mềm, đồng thời đồng bộ dữ liệu kế toán để giảm thời gian nhập liệu thủ công. Doanh nghiệp đăng ký dùng thử phần mềm kế toán EasyBooks để đơn giản hóa công việc kế toán và quản lý tài chính hiệu quả hơn.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 22 Tháng 9, 2026