Nguyên giá tài sản cố định là gì? Cập nhật mới nhất 2026
 19 Tháng 9, 2026
Nguyên giá tài sản cố định là căn cứ quan trọng để doanh nghiệp ghi nhận, quản lý và tính khấu hao tài sản. Vậy nguyên giá TSCĐ là gì, cách xác định nguyên giá TSCĐ hữu hình, vô hình và thuê tài chính ra sao? Cùng Phần mềm kế toán Online EasyBooks tìm hiểu chi tiết trong bài viết dưới đây.
Mục lục
1. Nguyên giá tài sản cố định là gì?
Nguyên giá của tài sản cố định (Fixed asset costs) đề cập đến giá trị ban đầu của tài sản khi nó được nhập vào doanh nghiệp, phản ánh số tiền đã đầu tư vào tài sản đó. Nguyên giá bao gồm không chỉ giá mua, mà còn các chi phí phụ thuộc như thuế nhập khẩu, phí vận chuyển, chi phí lắp đặt và các chi phí khác để đưa tài sản vào trạng thái sẵn sàng sử dụng.
Theo Khoản 5 Điều 2 Thông tư 45/2013/TT-BTC, nguyên giá của tài sản cố định được chia thành hai loại:
- Nguyên giá tài sản cố định hữu hình: bao gồm tất cả các chi phí mà doanh nghiệp phải chi trả để có tài sản cố định hữu hình cho đến khi tài sản đó sẵn sàng sử dụng.
- Nguyên giá tài sản cố định vô hình: bao gồm tất cả các chi phí mà doanh nghiệp phải bỏ ra để có tài sản cố định vô hình, tính đến thời điểm dự kiến sử dụng.
Thông tư 45/2013/TT-BTC hiện vẫn có hiệu lực áp dụng trong năm 2026, đã được sửa đổi, bổ sung bởi Thông tư 30/2025/TT-BTC (hiệu lực từ 15/7/2025). Để tra cứu đầy đủ và thuận tiện, doanh nghiệp có thể tham khảo Văn bản hợp nhất số 12/VBHN-BTC năm 2025 do Bộ Tài chính ban hành.
2. Nguyên giá tài sản cố định bao gồm những gì?
Theo Thông tư 99/2025/TT-BTC, nguyên giá tài sản cố định được xác định tùy theo loại tài sản và nguồn hình thành. Về cơ bản, doanh nghiệp cần phân biệt nguyên giá của TSCĐ hữu hình, TSCĐ vô hình và TSCĐ thuê tài chính.
2.1. Nguyên giá TSCĐ hữu hình
Theo Thông tư 99/2025/TT-BTC, nguyên giá TSCĐ hữu hình là toàn bộ chi phí doanh nghiệp thực tế bỏ ra để đưa tài sản đến vị trí và trạng thái cần thiết để tài sản hoạt động theo cách thức dự kiến.
Một số trường hợp xác định nguyên giá TSCĐ hữu hình gồm:
- TSCĐ mua sắm: Giá mua sau khi trừ chiết khấu thương mại, giảm giá, cộng các khoản thuế không được hoàn lại và chi phí trực tiếp liên quan đến việc đưa tài sản vào trạng thái sẵn sàng hoạt động.
- TSCĐ hình thành từ đầu tư xây dựng: Nguyên giá căn cứ vào giá trị quyết toán công trình và các chi phí liên quan trực tiếp, lệ phí trước bạ nếu có.
- TSCĐ nhận qua trao đổi: Xác định theo giá trị hợp lý hoặc giá trị còn lại tùy từng trường hợp trao đổi.
- TSCĐ được cấp, điều chuyển: Nguyên giá căn cứ vào giá trị còn lại trên sổ kế toán hoặc giá trị được đánh giá theo quy định, cộng các chi phí trực tiếp liên quan.
- TSCĐ nhận góp vốn, được tài trợ, biếu tặng hoặc phát hiện thừa: Nguyên giá được xác định theo quy định tương ứng với từng trường hợp.
2.2. Nguyên giá TSCĐ vô hình
Theo Thông tư 99/2025/TT-BTC, nguyên giá TSCĐ vô hình là toàn bộ chi phí doanh nghiệp phải bỏ ra để có được tài sản, tính đến thời điểm tài sản ở trạng thái có khả năng hoạt động theo cách thức dự kiến.
Tùy nguồn hình thành, nguyên giá TSCĐ vô hình được xác định đối với các trường hợp như:
- TSCĐ vô hình mua riêng biệt;
- TSCĐ vô hình mua trả chậm, trả góp;
- TSCĐ vô hình nhận thông qua trao đổi;
- TSCĐ vô hình là quyền sử dụng đất;
- TSCĐ vô hình được cấp, biếu tặng;
- TSCĐ vô hình được điều chuyển.
Đối với tài sản mua riêng biệt, nguyên giá gồm giá mua sau khi trừ các khoản chiết khấu thương mại, giảm giá, cộng các khoản thuế không được hoàn lại và chi phí trực tiếp để đưa tài sản vào trạng thái có khả năng hoạt động.
2.3. Nguyên giá TSCĐ thuê tài chính
Theo Thông tư 99/2025/TT-BTC, nguyên giá TSCĐ thuê tài chính được ghi nhận theo giá trị hợp lý của tài sản thuê hoặc giá trị hiện tại của khoản thanh toán tiền thuê tối thiểu, tùy trường hợp, cộng với các chi phí trực tiếp phát sinh ban đầu liên quan đến hoạt động thuê tài chính.
Trường hợp thuế GTGT đầu vào được khấu trừ, giá trị hiện tại của khoản thanh toán tiền thuê tối thiểu không bao gồm thuế GTGT phải trả cho bên cho thuê.
Xem thêm: Mẫu sổ tài sản cố định theo Thông tư 99/2025/TT-BTC
3. Cách tính nguyên giá tài sản cố định
3.1 Cách tính nguyên giá tài sản cố định hữu hình
Nguyên giá tài sản cố định hữu hình là toàn bộ các chi phí mà doanh nghiệp phải bỏ ra để có tài sản cố định hữu hình tính đến thời điểm đưa tài sản đó vào trạng thái sẵn sàng sử dụng.
a) Xác định nguyên giá của TSCĐ hữu hình mua sắm (kể cả mua mới và cũ):
Nguyên giá TSCĐ hữu hình = Giá mua thực tế + Các khoản thuế + Các chi phí liên quan trực tiếp
Trong đó:
- Giá mua thực tế phải trả (là giá trên hóa đơn GTGT, hóa đơn bán hàng).
- Các khoản thuế (không bao gồm các khoản thuế được hoàn lại).
- Các chi phí liên quan trực tiếp phải chi ra tính đến thời điểm đưa tài sản cố định vào trạng thái sẵn sàng sử dụng như: lãi tiền vay phát sinh trong quá trình đầu tư mua sắm tài sản cố định; chi phí vận chuyển, bốc dỡ; chi phí nâng cấp; chi phí lắp đặt, chạy thử; lệ phí trước bạ và các chi phí liên quan trực tiếp khác.
Trường hợp mua TSCĐ cũ, mua của cá nhân…
Nếu TSCĐ hữu hình mua trả chậm, trả góp:
Nguyên giá = Giá mua thời điểm mua + Các khoản thuế (không bao gồm các khoản thuế được hoàn lại) + Các khoản chi phí liên quan trực tiếp phải chi ra tính đến thời điểm đưa TSCĐ vào trạng thái sẵn sàng sử dụng như: chi phí vận chuyển, bốc dỡ; chi phí nâng cấp; chi phí lắp đặt, chạy thử; lệ phí trước bạ (nếu có).
Nếu TSCĐ là nhà cửa, vật kiến trúc gắn liền với quyền sử dụng đất:
- Giá trị quyền sử dụng đất phải xác định riêng và ghi nhận là TSCĐ vô hình nếu đáp ứng đủ tiêu chuẩn.
- TSCĐ hữu hình là nhà cửa, vật kiến trúc thì nguyên giá được xác định như trên.
Trường hợp sau khi mua TSCĐ hữu hình là nhà cửa, vật kiến trúc gắn liền với quyền sử dụng đất, doanh nghiệp dỡ bỏ hoặc hủy bỏ để xây dựng mới thì giá trị quyền sử dụng đất phải xác định riêng và ghi nhận là TSCĐ vô hình nếu đáp ứng đủ tiêu chuẩn.
- Nguyên giá của TSCĐ xây dựng mới được xác định là giá quyết toán công trình đầu tư xây dựng theo quy định tại Quy chế quản lý đầu tư và xây dựng hiện hành.
- Những tài sản dỡ bỏ hoặc hủy bỏ được xử lý hạch toán theo quy định hiện hành đối với thanh lý tài sản cố định.
b) TSCĐ mua theo hình thức trao đổi:
Trao đổi TSCĐ hữu hình tương tự: Trường hợp doanh nghiệp dùng một TSCĐ hữu hình tương tự để đổi lấy TSCĐ khác hoặc bán tài sản để đổi lấy quyền sở hữu một TSCĐ hữu hình tương tự, nguyên giá tài sản nhận về được xác định bằng giá trị còn lại của TSCĐ đem trao đổi và không phát sinh khoản lãi, lỗ từ giao dịch.
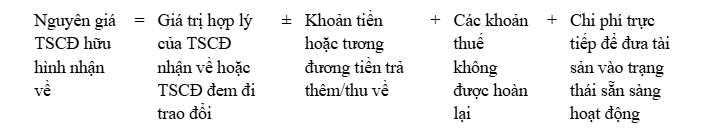
Trao đổi TSCĐ hữu hình không tương tự: Trường hợp tài sản nhận về không tương tự với tài sản đem trao đổi, nguyên giá được xác định dựa trên giá trị hợp lý của TSCĐ nhận về hoặc giá trị hợp lý của tài sản đem trao đổi sau khi điều chỉnh các khoản tiền hoặc tương đương tiền trả thêm/thu về và cộng các chi phí trực tiếp liên quan đến việc đưa tài sản vào sử dụng.
c) Nguyên giá TSCĐ tự xây dựng, tự sản xuất
Tùy vào cách doanh nghiệp hình thành tài sản, nguyên giá TSCĐ hữu hình được xác định như sau:
| Trường hợp | Cách xác định nguyên giá |
| TSCĐ hữu hình tự xây dựng | Xác định theo giá trị quyết toán công trình tại thời điểm đưa vào sử dụng. Nếu công trình đã hoàn thành nhưng chưa được quyết toán, doanh nghiệp ghi nhận theo giá tạm tính và điều chỉnh khi có quyết toán được phê duyệt. |
| TSCĐ hữu hình tự sản xuất | Xác định theo giá thành thực tế của tài sản, cộng các chi phí trực tiếp phát sinh để đưa tài sản vào trạng thái sẵn sàng sử dụng. |
| TSCĐ hình thành từ đầu tư xây dựng theo phương thức giao thầu | Căn cứ vào giá trị quyết toán công trình, cộng các chi phí trực tiếp liên quan và lệ phí trước bạ nếu phát sinh. |
d) Nguyên giá TSCĐ hình thành từ các nguồn khác
Ngoài mua sắm, tự xây dựng hoặc tự sản xuất, TSCĐ còn được hình thành từ nhiều nguồn khác. Nguyên giá được xác định theo từng trường hợp:
- Được cấp hoặc điều chuyển: Căn cứ vào giá trị còn lại của tài sản trên sổ kế toán tại đơn vị cấp, điều chuyển hoặc giá trị được đánh giá thực tế theo quy định, cộng các chi phí trực tiếp mà đơn vị nhận tài sản chi trả để đưa tài sản vào trạng thái sẵn sàng sử dụng.
- Nhận góp vốn, nhận lại vốn góp: Giá trị tài sản được xác định theo mức định giá đã được các bên góp vốn thống nhất hoặc theo kết quả định giá của tổ chức có chức năng theo quy định.
- Phát hiện thừa, được tài trợ, biếu tặng: Nguyên giá được xác định theo giá trị thực tế của tài sản do Hội đồng giao nhận hoặc tổ chức định giá chuyên nghiệp đánh giá, cộng các chi phí trực tiếp liên quan đến việc đưa tài sản vào sử dụng.
Xem thêm: Hạch toán tài sản cố định theo Thông tư 99/2025/TT-BTC
3.2 Cách xác định nguyên giá tài sản cố định vô hình
Tùy vào hình thức hình thành tài sản, nguyên giá TSCĐ vô hình được xác định theo các trường hợp sau:
TSCĐ vô hình mua riêng biệt
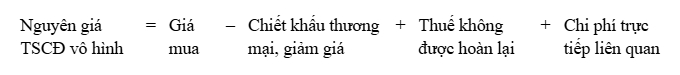
Nguyên giá được tính từ giá mua sau khi trừ các khoản chiết khấu thương mại, giảm giá, cộng các khoản thuế không được hoàn lại và chi phí trực tiếp để đưa tài sản vào trạng thái sẵn sàng hoạt động.
TSCĐ vô hình mua trả chậm, trả góp
Với tài sản mua theo phương thức trả chậm, trả góp, nguyên giá được xác định theo giá mua trả tiền ngay tại thời điểm ghi nhận tài sản.
Phần chênh lệch giữa giá mua trả chậm và giá mua trả ngay được ghi nhận vào chi phí sản xuất, kinh doanh theo kỳ hạn thanh toán, trừ trường hợp đủ điều kiện vốn hóa theo quy định về chi phí đi vay.
TSCĐ vô hình nhận được thông qua trao đổi
Nếu doanh nghiệp trao đổi tài sản cố định vô hình với một tài sản không tương tự, nguyên giá tài sản nhận về được xác định theo giá trị hợp lý của tài sản nhận về hoặc tài sản đem trao đổi, sau khi điều chỉnh các khoản tiền hoặc tương đương tiền trả thêm/thu về.
Trường hợp giao dịch được thanh toán bằng các chứng từ liên quan đến quyền sở hữu vốn của doanh nghiệp, nguyên giá được xác định theo giá trị hợp lý của các chứng từ phát hành.
TSCĐ vô hình là quyền sử dụng đất
Nguyên giá quyền sử dụng đất là toàn bộ chi phí doanh nghiệp thực tế chi ra để có quyền sử dụng đất hợp pháp, chẳng hạn như chi phí đền bù, giải phóng mặt bằng, san lấp mặt bằng, lệ phí trước bạ và các khoản chi trực tiếp khác. Chi phí xây dựng công trình trên đất không tính vào nguyên giá quyền sử dụng đất.
TSCĐ vô hình được cấp, biếu tặng
Nguyên giá được xác định theo giá trị hợp lý ban đầu của tài sản, cộng các khoản chi phí trực tiếp phát sinh để đưa tài sản vào trạng thái sẵn sàng hoạt động.
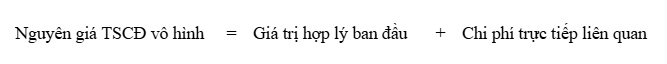
TSCĐ vô hình được điều chuyển
Đối với TSCĐ vô hình được điều chuyển giữa các đơn vị, nguyên giá được xác định theo nguyên giá ghi trên sổ kế toán của đơn vị có tài sản điều chuyển, cùng các khoản chi phí trực tiếp phát sinh liên quan đến việc đưa tài sản vào trạng thái sẵn sàng hoạt động theo quy định.
3.3. Cách xác định nguyên giá tài sản cố định thuê tài chính
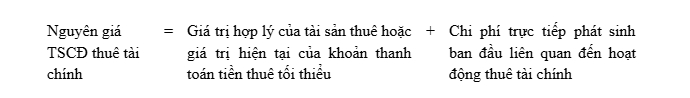
Theo Thông tư 99/2025/TT-BTC, nguyên giá TSCĐ thuê tài chính được xác định dựa trên giá trị hợp lý của tài sản thuê hoặc giá trị hiện tại của các khoản thanh toán tiền thuê tối thiểu, cộng với các chi phí trực tiếp phát sinh ban đầu liên quan đến hoạt động thuê tài chính.
Lưu ý:
- Nếu thuế GTGT đầu vào được khấu trừ, giá trị hiện tại của các khoản thanh toán tiền thuê tối thiểu không bao gồm thuế GTGT phải trả cho bên cho thuê.
- Khi xác định giá trị hiện tại của các khoản thanh toán tiền thuê tối thiểu, doanh nghiệp căn cứ vào lãi suất ngầm định trong hợp đồng thuê. Trường hợp không xác định được lãi suất này, doanh nghiệp sử dụng lãi suất đi vay biên của bên thuê theo quy định.
- Nguyên giá được ghi nhận cần được xác định phù hợp với hồ sơ hợp đồng thuê và các khoản chi phí thực tế phát sinh liên quan đến tài sản.
Xem thêm: Tải mẫu biên bản thanh lý tài sản cố định mới nhất
4. Lưu ý khi xác định nguyên giá tài sản cố định
Khi xác định nguyên giá TSCĐ, doanh nghiệp cần lưu ý một số nội dung sau:
- Xác định đúng thời điểm ghi nhận: Nguyên giá được xác định trên cơ sở các khoản chi phí thực tế phát sinh để đưa tài sản đến vị trí và trạng thái sẵn sàng hoạt động theo mục đích dự kiến.
- Phân biệt chi phí được tính vào nguyên giá: Các khoản chi phí trực tiếp liên quan đến quá trình đưa tài sản vào sử dụng được tính vào nguyên giá theo quy định. Chi phí không hợp lý, lãng phí hoặc không trực tiếp liên quan không đưa vào nguyên giá.
- Lưu giữ đầy đủ hồ sơ, chứng từ: Hóa đơn mua tài sản, hợp đồng, biên bản bàn giao, hồ sơ quyết toán công trình và các chứng từ về chi phí liên quan cần được lưu trữ để làm căn cứ ghi nhận nguyên giá.
- Không tự ý điều chỉnh nguyên giá: Nguyên giá TSCĐ chỉ được thay đổi trong các trường hợp đáp ứng điều kiện theo quy định, chẳng hạn như nâng cấp, cải tạo làm tăng công suất, chất lượng hoặc thời gian sử dụng của tài sản.
- Phân biệt nguyên giá với giá trị còn lại: Nguyên giá là giá trị ghi nhận ban đầu của tài sản, trong khi giá trị còn lại được xác định sau khi trừ hao mòn lũy kế.
- Đảm bảo thống nhất giữa kế toán và quản lý tài sản: Số liệu về nguyên giá trên sổ kế toán cần được đối chiếu với hồ sơ và tình trạng thực tế của từng TSCĐ, đặc biệt khi kiểm kê, điều chuyển, thanh lý hoặc nhượng bán.
Xem thêm: Tải biên bản kiểm kê tài sản cố định mới nhất 2026
5. Câu hỏi thường gặp về nguyên giá tài sản cố định
5.1. Chi phí vận chuyển có được tính vào nguyên giá TSCĐ không?
Có. Chi phí vận chuyển trực tiếp để đưa TSCĐ đến vị trí và trạng thái sẵn sàng hoạt động được tính vào nguyên giá tài sản theo quy định. Doanh nghiệp cần có đầy đủ hóa đơn, chứng từ hợp lệ để làm căn cứ ghi nhận.
5.2. Chi phí lắp đặt máy móc có được tính vào nguyên giá không?
Có. Chi phí lắp đặt và các khoản chi phí trực tiếp khác phát sinh trước khi máy móc được đưa vào trạng thái sẵn sàng hoạt động được tính vào nguyên giá TSCĐ.
5.3. Nguyên giá TSCĐ có bao gồm thuế GTGT không?
Việc xác định thuế GTGT trong nguyên giá phụ thuộc vào khả năng khấu trừ thuế đầu vào. Nếu thuế GTGT đầu vào được khấu trừ thì khoản thuế này không tính vào nguyên giá TSCĐ. Trường hợp thuế GTGT đầu vào không được khấu trừ, khoản thuế này được tính vào nguyên giá theo quy định.
5.4. Nguyên giá TSCĐ có thay đổi trong quá trình sử dụng không?
Có, nhưng chỉ trong các trường hợp đáp ứng điều kiện theo quy định. Chẳng hạn, doanh nghiệp thực hiện nâng cấp, cải tạo làm tăng công suất, chất lượng hoặc kéo dài thời gian sử dụng của tài sản. Chi phí sửa chữa, bảo dưỡng thông thường để duy trì hoạt động của TSCĐ không làm tăng nguyên giá.
5.5. Giá trị còn lại của TSCĐ được tính như thế nào?
Giá trị còn lại của TSCĐ được xác định bằng nguyên giá sau khi trừ số hao mòn lũy kế đến thời điểm xác định.
Công thức: Giá trị còn lại = Nguyên giá TSCĐ – Hao mòn lũy kế
Xác định đúng nguyên giá tài sản cố định giúp doanh nghiệp ghi nhận tài sản và tính khấu hao chính xác theo quy định. Hy vọng những thông tin trên đã giúp bạn hiểu rõ cách xác định nguyên giá TSCĐ hữu hình, vô hình và thuê tài chính.
Để quản lý TSCĐ thuận tiện hơn, doanh nghiệp cần theo dõi đầy đủ nguyên giá, hao mòn và giá trị còn lại của từng tài sản trên hệ thống kế toán. Giải pháp kế toán EasyBooks hỗ trợ quản lý và theo dõi TSCĐ, giúp kế toán giảm thời gian nhập liệu và hạn chế sai sót trong quá trình hạch toán.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 1 Tháng 10, 2026