Hướng dẫn khai thuế TNCN chuyển nhượng bất động sản
 14 Tháng 9, 2026
Hướng dẫn khai thuế TNCN chuyển nhượng bất động sản từ 01/07/2026 là nội dung được rất nhiều người quan tâm khi quy định thuế mới chính thức có hiệu lực. Từ hồ sơ, nơi nộp đến cách tính thuế đều có những điểm cần lưu ý để tránh sai sót. Cùng Phần mềm kế toán EasyBooks tìm hiểu chi tiết trong bài viết dưới đây.
Mục lục
- 1. Thuế TNCN từ chuyển nhượng bất động sản là gì?
- 2. Những khoản thu nhập từ chuyển nhượng bất động sản chịu thuế TNCN
- 3. Hướng dẫn khai thuế TNCN từ chuyển nhượng bất động sản từ 01/7/2026
- 4. Thời hạn khai và nộp thuế TNCN từ chuyển nhượng bất động sản
- 5. Cách tính thuế TNCN từ chuyển nhượng bất động sản năm 2026
- 6. Những trường hợp được miễn thuế TNCN khi chuyển nhượng bất động sản
- 7. Một số lưu ý khi khai thuế TNCN từ chuyển nhượng bất động sản
1. Thuế TNCN từ chuyển nhượng bất động sản là gì?
Thuế TNCN từ chuyển nhượng bất động sản là khoản thuế mà cá nhân phải nộp cho Nhà nước khi phát sinh thu nhập từ việc chuyển nhượng quyền sử dụng đất, quyền sở hữu nhà ở và các tài sản gắn liền với đất. Đây là một sắc thuế trực thu, tính trên giá trị chuyển nhượng bất động sản chứ không phụ thuộc vào việc người bán có thực sự lãi hay lỗ so với giá mua ban đầu.
Theo quy định hiện hành, nghĩa vụ khai và nộp thuế phát sinh khi hợp đồng chuyển nhượng có hiệu lực pháp luật hoặc tại thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản. Người nộp thuế có thể là bên bán (bên có thu nhập) hoặc bên mua nộp thay theo thỏa thuận trong hợp đồng.
2. Những khoản thu nhập từ chuyển nhượng bất động sản chịu thuế TNCN
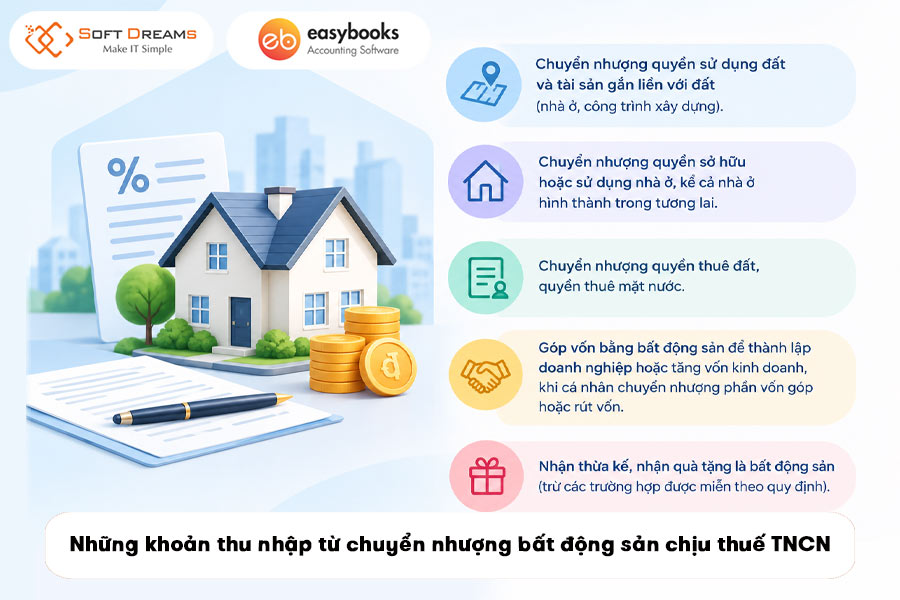
Theo Luật Thuế thu nhập cá nhân 2025, các khoản thu nhập sau đây từ bất động sản thuộc diện chịu thuế TNCN:
- Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất (nhà ở, công trình xây dựng).
- Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở, kể cả nhà ở hình thành trong tương lai.
- Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước.
- Thu nhập từ việc góp vốn bằng bất động sản để thành lập doanh nghiệp hoặc tăng vốn kinh doanh, khi cá nhân chuyển nhượng phần vốn góp hoặc rút vốn.
- Thu nhập từ nhận thừa kế, nhận quà tặng là bất động sản (trừ các trường hợp được miễn theo quy định).
Với trường hợp góp vốn bằng bất động sản, thu nhập tính thuế được xác định theo giá trị phần vốn góp ghi trong hợp đồng góp vốn tại thời điểm góp vốn; khi cá nhân chuyển nhượng hoặc rút một phần vốn góp thì phải nộp thuế tương ứng cho đến khi bằng giá trị bất động sản đã góp.
Xem thêm: Trọn bộ 26 mẫu tờ khai thuế TNCN Theo Thông tư 89/2026/TT-BTC
3. Hướng dẫn khai thuế TNCN từ chuyển nhượng bất động sản từ 01/7/2026
Hồ sơ khai thuế (theo Thông tư 89/2026/TT-BTC) bao gồm:
- Tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN (áp dụng cho cả trường hợp chuyển nhượng, nhận thừa kế, nhận quà tặng là bất động sản).
- Bản sao hợp đồng chuyển nhượng bất động sản.
- Bản sao giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền với đất.
- Bản sao căn cước công dân/hộ chiếu (đối với người không có quốc tịch Việt Nam) khớp với thông tin trên tờ khai.
- Các giấy tờ làm căn cứ xác định thuộc diện miễn thuế (nếu có).
Nơi nộp hồ sơ: Tổ chức, cá nhân khai thuế (hoặc khai thay) chuẩn bị hồ sơ và nộp tại Trung tâm Phục vụ hành chính công cấp tỉnh/cấp xã, hoặc nộp trực tiếp tại cơ quan thuế, gửi qua đường bưu chính, hoặc thực hiện khai thuế điện tử qua Cổng dịch vụ công.
Các bước thực hiện:
- Bước 1: Người nộp thuế (hoặc bên mua nếu có thỏa thuận nộp thay) chuẩn bị đầy đủ hồ sơ và nộp tại nơi tiếp nhận hồ sơ đất đai.
- Bước 2: Cơ quan thuế tiếp nhận, kiểm tra hồ sơ. Nếu nộp trực tiếp hoặc qua bưu chính, cơ quan thuế xử lý theo quy trình thông thường; nếu nộp điện tử, việc tiếp nhận và xử lý thực hiện qua hệ thống dữ liệu điện tử của ngành thuế.
- Bước 3: Trong thời hạn chậm nhất 3 ngày làm việc kể từ khi nhận đủ hồ sơ, cơ quan thuế chuyển thông tin xác định nghĩa vụ tài chính và ra thông báo nộp tiền theo mẫu số 03/TB-BĐS-TNCN.
- Bước 4: Người nộp thuế nộp tiền thuế theo thông báo trước khi làm thủ tục sang tên, đăng ký biến động đất đai.
4. Thời hạn khai và nộp thuế TNCN từ chuyển nhượng bất động sản
Nắm đúng mốc thời gian giúp người nộp thuế tránh bị xử phạt vi phạm hành chính về thuế.
- Trường hợp hợp đồng chuyển nhượng không có thỏa thuận bên mua nộp thuế thay bên bán: hồ sơ khai thuế phải nộp chậm nhất là 10 ngày kể từ thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật.
- Trường hợp hợp đồng chuyển nhượng có thỏa thuận bên mua là người nộp thuế thay cho bên bán: hồ sơ khai thuế nộp chậm nhất là tại thời điểm làm thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản.
- Đối với nhà ở, công trình xây dựng hình thành trong tương lai, thời điểm nộp hồ sơ khai thuế là thời điểm cá nhân nộp hồ sơ với cơ quan thuế.
- Số tiền thuế TNCN phải được nộp trước thời hạn ghi trên thông báo nộp tiền của cơ quan thuế; nộp chậm sẽ bị tính tiền chậm nộp và có thể bị xử phạt vi phạm hành chính theo Luật Quản lý thuế.
Xem ngay: Hướng dẫn cách lập tờ khai thuế TNCN theo quý mới 2026
5. Cách tính thuế TNCN từ chuyển nhượng bất động sản năm 2026
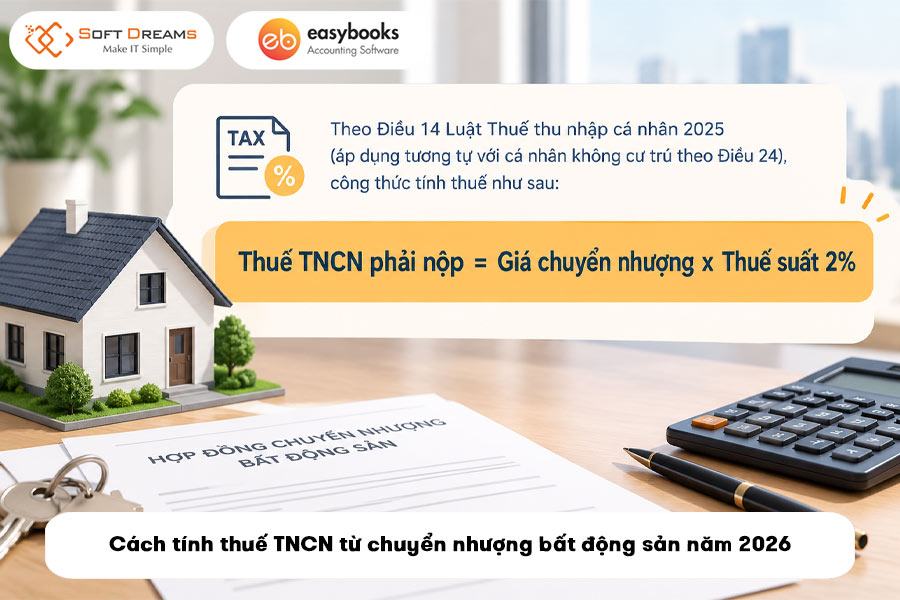
Theo Điều 14 Luật Thuế thu nhập cá nhân 2025 (áp dụng tương tự với cá nhân không cư trú theo Điều 24), công thức tính thuế như sau:
Thuế TNCN phải nộp = Giá chuyển nhượng x Thuế suất 2%
Ngoài ra, luật mới cũng bổ sung quy định rõ về thời điểm xác định thu nhập tính thuế: là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật, hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.\
6. Những trường hợp được miễn thuế TNCN khi chuyển nhượng bất động sản
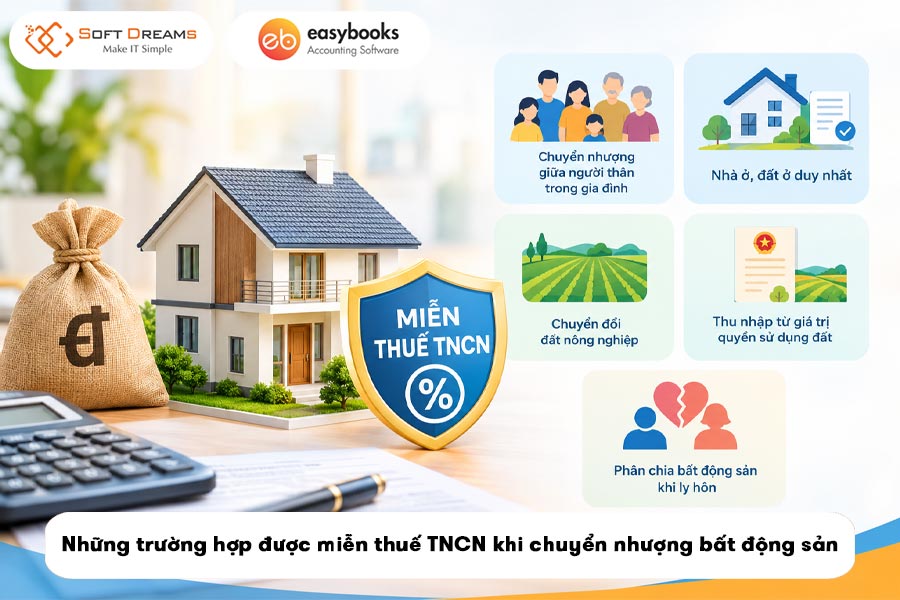
Căn cứ Điều 4, Điều 29 Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP, từ 01/07/2026 các trường hợp sau được miễn thuế TNCN khi chuyển nhượng bất động sản:
- Chuyển nhượng giữa người thân trong gia đình: giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông bà nội với cháu nội; ông bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Chuyển nhượng nhà ở, đất ở duy nhất: áp dụng khi cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam, đã sở hữu tối thiểu 183 ngày tính đến thời điểm chuyển nhượng và chuyển nhượng toàn bộ nhà ở hoặc quyền sử dụng đất đó.
- Chuyển đổi đất nông nghiệp giữa các hộ gia đình, cá nhân nhằm hợp lý hóa sản xuất nông nghiệp, với điều kiện không làm thay đổi mục đích sử dụng đất và đất được Nhà nước giao để trực tiếp sản xuất.
- Thu nhập từ giá trị quyền sử dụng đất được Nhà nước giao không thu tiền hoặc được giảm tiền sử dụng đất theo quy định pháp luật (lưu ý: nếu sau đó cá nhân chuyển nhượng phần diện tích được miễn/giảm này thì vẫn phải kê khai, nộp thuế đối với hoạt động chuyển nhượng).
Ngoài ra, trường hợp phân chia bất động sản là tài sản chung vợ chồng khi ly hôn (theo thỏa thuận hoặc phán quyết của tòa án) cũng thuộc diện được miễn thuế TNCN.
7. Một số lưu ý khi khai thuế TNCN từ chuyển nhượng bất động sản
Người nộp thuế nên chú ý một số điểm sau để tránh rủi ro pháp lý và tài chính:
- Xác định đúng người nộp thuế: cần thỏa thuận rõ trong hợp đồng ai là người chịu trách nhiệm khai và nộp thuế (bên bán hay bên mua nộp thay), vì điều này ảnh hưởng trực tiếp đến thời hạn khai thuế.
- Kê khai đúng giá chuyển nhượng thực tế, tránh rủi ro bị truy thu, xử phạt.
- Chuẩn bị đầy đủ giấy tờ chứng minh diện miễn thuế (quan hệ nhân thân, xác nhận nhà đất duy nhất…) ngay từ đầu để quá trình xét miễn thuế không bị kéo dài hoặc bị từ chối.
- Theo dõi sát thời hạn 10 ngày kể từ khi hợp đồng có hiệu lực để nộp hồ sơ khai thuế, tránh bị tính tiền chậm nộp hoặc xử phạt vi phạm hành chính về thuế.
- Ưu tiên khai thuế điện tử qua Cổng dịch vụ công của ngành thuế để rút ngắn thời gian xử lý hồ sơ và thuận tiện tra cứu kết quả.
Trên đây là hướng dẫn khai thuế TNCN chuyển nhượng bất động sản từ 01/07/2026, bao gồm cách tính thuế, hồ sơ, thời hạn nộp và các trường hợp được miễn thuế theo quy định mới nhất. Hy vọng những thông tin từ EasyBooks sẽ giúp bạn thực hiện đúng và đầy đủ nghĩa vụ thuế khi phát sinh giao dịch bất động sản.
Đăng ký dùng thử giải pháp kế toán EasyBooks để quản lý chứng từ, tổng hợp số liệu và kiểm soát hồ sơ thuế tập trung, giúp kế toán giảm thời gian xử lý thủ công và hạn chế sai sót khi kê khai, quyết toán thuế.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 14 Tháng 9, 2026


