Những lưu ý khi thực hiện đánh giá lại tài sản cố định
 26 Tháng 9, 2026
Đánh giá lại tài sản cố định là nghiệp vụ cần được thực hiện theo đúng quy định nhằm xác định lại giá trị tài sản tại thời điểm đánh giá. Vậy đánh giá lại tài sản cố định là gì? Quy định và những lưu ý khi thực hiện ra sao? Mẫu biên bản đánh giá lại tài sản cố định được lập như thế nào? Nội dung dưới đây, phần mềm kế toán EasyBooks sẽ tổng hợp và giải đáp chi tiết, giúp doanh nghiệp dễ dàng tra cứu và áp dụng.
Mục lục
1. Tài sản cố định trong doanh nghiệp là gì?
Tài sản cố định (TSCĐ) là những tư liệu lao động chủ yếu được doanh nghiệp quản lý, sử dụng phục vụ hoạt động sản xuất, kinh doanh. TSCĐ tham gia trực tiếp hoặc gián tiếp vào quá trình hoạt động của doanh nghiệp và được theo dõi, quản lý theo quy định.
Tại Việt Nam, chế độ quản lý, sử dụng và trích khấu hao TSCĐ được hướng dẫn tại Thông tư 45/2013/TT-BTC ngày 25/04/2013 của Bộ Tài chính, cùng các văn bản sửa đổi, bổ sung, trong đó có Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC.
Theo quy định, một tư liệu lao động được ghi nhận là tài sản cố định hữu hình khi đáp ứng đồng thời 3 tiêu chuẩn:
- Có khả năng thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản.
- Thời gian sử dụng trên 01 năm.
- Nguyên giá được xác định đáng tin cậy và có giá trị từ 30.000.000 đồng trở lên.
2. Những lưu ý khi thực hiện đánh giá lại tài sản cố định
Đánh giá lại tài sản cố định (TSCĐ) cần được thực hiện đúng trường hợp, căn cứ và trình tự theo quy định. Doanh nghiệp cần xác định rõ lý do đánh giá lại, giá trị tài sản sau đánh giá và cách ghi nhận trên sổ kế toán để đảm bảo hồ sơ đầy đủ, số liệu chính xác.
2.1. Các trường hợp doanh nghiệp thực hiện đánh giá lại tài sản cố định
Đánh giá lại TSCĐ là việc doanh nghiệp tự xác định hoặc thuê tổ chức, cá nhân có chức năng xác định lại giá trị của tài sản đang quản lý, sử dụng. Theo quy định, doanh nghiệp thực hiện đánh giá lại TSCĐ trong các trường hợp:
- Theo quyết định của cơ quan nhà nước có thẩm quyền.
- Tổ chức lại hoặc chuyển đổi doanh nghiệp, gồm: chia, tách, sáp nhập, hợp nhất, cổ phần hóa, bán, khoán, cho thuê; chuyển đổi công ty trách nhiệm hữu hạn thành công ty cổ phần hoặc ngược lại.
- Dùng TSCĐ để đầu tư ra ngoài doanh nghiệp.
Khi đánh giá lại TSCĐ, doanh nghiệp phải lập biên bản, trong đó nêu rõ căn cứ và lý do thay đổi giá trị tài sản. Đồng thời, doanh nghiệp xác định lại các chỉ tiêu liên quan gồm nguyên giá, hao mòn lũy kế và giá trị còn lại, sau đó cập nhật vào sổ kế toán và thực hiện hạch toán theo quy định.
Việc đánh giá lại TSCĐ ngoài các trường hợp được phép, không đầy đủ hồ sơ hoặc không thực hiện đúng quy định về hạch toán kế toán được xác định là đánh giá lại TSCĐ không đúng quy định.
Theo khoản 4 Điều 4 Thông tư 45/2013/TT-BTC, đánh giá lại TSCĐ là một trong các trường hợp làm thay đổi nguyên giá TSCĐ, bên cạnh đầu tư, nâng cấp TSCĐ và tháo dỡ một hoặc một số bộ phận của TSCĐ.
2.2. Trường hợp phải thuê tổ chức định giá chuyên nghiệp khi đánh giá lại tài sản cố định
Không phải mọi trường hợp đánh giá lại TSCĐ đều bắt buộc thuê tổ chức định giá chuyên nghiệp. Tuy nhiên, Thông tư 45/2013/TT-BTC quy định một số trường hợp doanh nghiệp phải sử dụng kết quả đánh giá của tổ chức định giá chuyên nghiệp, cụ thể:
- TSCĐ được cấp, được điều chuyển: Trường hợp doanh nghiệp không sử dụng giá trị còn lại trên sổ kế toán của đơn vị cấp hoặc đơn vị điều chuyển mà thực hiện đánh giá lại, giá trị tài sản phải được xác định bởi tổ chức định giá chuyên nghiệp theo điểm e khoản 1 Điều 4.
- TSCĐ đã khấu hao hết giá trị nhưng được đem góp vốn hoặc điều chuyển: Theo khoản 7 Điều 9, tài sản phải được xác định lại giá trị bởi tổ chức định giá chuyên nghiệp. Giá trị sau đánh giá lại không thấp hơn 20% nguyên giá của tài sản. Thời gian trích khấu hao đối với giá trị còn lại sau đánh giá lại từ 3 đến 5 năm và doanh nghiệp phải thông báo cho cơ quan thuế trước khi thực hiện.
- TSCĐ được tài trợ, biếu, tặng hoặc phát hiện thừa: Theo điểm d khoản 1 Điều 4, nguyên giá được xác định theo giá trị đánh giá thực tế của Hội đồng giao nhận hoặc tổ chức định giá chuyên nghiệp.
Ngoài các trường hợp bắt buộc nêu trên, doanh nghiệp thực hiện đánh giá lại TSCĐ cần đảm bảo giá trị tài sản được xác định phù hợp với thực tế và có đầy đủ căn cứ, hồ sơ chứng minh.
Việc tự xác định giá trị TSCĐ không phù hợp với thực tế có thể phát sinh rủi ro về thuế và kế toán. Cơ quan thuế có quyền yêu cầu người nộp thuế khai bổ sung khi phát hiện giá trị tài sản kê khai chưa đầy đủ hoặc chưa chính xác; trường hợp không thực hiện hoặc khai bổ sung không chính xác, cơ quan thuế xử lý theo quy định của pháp luật về quản lý thuế.
Đối với tài sản góp vốn, trường hợp cố tình định giá không đúng giá trị thực tế còn có thể bị xử lý vi phạm theo quy định hiện hành.
Do đó, khi đánh giá lại TSCĐ có giá trị lớn hoặc hồ sơ phức tạp, doanh nghiệp nên sử dụng dịch vụ của tổ chức định giá chuyên nghiệp để có căn cứ xác định giá trị tài sản và hạn chế rủi ro khi hạch toán, kê khai thuế.
Xem thêm: Mẫu đăng ký phương pháp khấu hao tài sản cố định mới nhất 2026
3. Quy định đánh giá lại tài sản cố định theo chế độ kế toán doanh nghiệp Việt Nam
Theo VAS 03 – Tài sản cố định hữu hình và VAS 04 – Tài sản cố định vô hình, sau khi ghi nhận ban đầu, nếu TSCĐ được đánh giá lại theo quy định của Nhà nước thì nguyên giá, hao mòn lũy kế và giá trị còn lại của tài sản được điều chỉnh theo kết quả đánh giá lại. Phần chênh lệch phát sinh được xử lý và hạch toán theo quy định hiện hành.
Trong đó, biên bản đánh giá lại TSCĐ là một trong những căn cứ để doanh nghiệp xác định và hạch toán phần chênh lệch giá trị tài sản sau đánh giá lại.
3.1. Hạch toán chênh lệch đánh giá lại TSCĐ theo Thông tư 99/2025/TT-BTC
Từ 01/01/2026, Thông tư 99/2025/TT-BTC, việc hạch toán chênh lệch đánh giá lại TSCĐ được thực hiện tùy theo trường hợp phát sinh.
Trường hợp chênh lệch đánh giá lại được hạch toán tăng, giảm vốn
Trường hợp đánh giá lại TSCĐ theo quyết định của cơ quan nhà nước có thẩm quyền, khi cổ phần hóa doanh nghiệp nhà nước hoặc các trường hợp khác theo quy định pháp luật, khoản chênh lệch được phản ánh vào TK 412 – Chênh lệch đánh giá lại tài sản.
Sau đó, khoản chênh lệch được xử lý vào TK 411 – Vốn đầu tư của chủ sở hữu theo quyết định của cơ quan hoặc cấp có thẩm quyền.
Khi đánh giá lại TSCĐ hữu hình, TSCĐ vô hình làm tăng nguyên giá, hao mòn và giá trị còn lại:
- Nợ TK 211, 213: Phần nguyên giá điều chỉnh tăng.
- Có TK 214: Phần hao mòn TSCĐ điều chỉnh tăng.
- Có TK 412: Phần giá trị còn lại tăng do đánh giá lại.
Khi đánh giá lại TSCĐ làm giảm nguyên giá, hao mòn và giá trị còn lại:
- Nợ TK 412: Phần giá trị còn lại điều chỉnh giảm.
- Nợ TK 214: Phần hao mòn TSCĐ điều chỉnh giảm.
- Có TK 211, 213: Phần nguyên giá điều chỉnh giảm.
Xử lý chênh lệch đánh giá lại tài sản theo quyết định của cơ quan có thẩm quyền:
Trường hợp TK 412 có số dư bên Có và được quyết định bổ sung vào vốn đầu tư của chủ sở hữu:
- Nợ TK 412 – Chênh lệch đánh giá lại tài sản.
- Có TK 411 – Vốn đầu tư của chủ sở hữu.
Trường hợp TK 412 có số dư bên Nợ và được quyết định ghi giảm vốn đầu tư của chủ sở hữu:
- Nợ TK 411 – Vốn đầu tư của chủ sở hữu.
- Có TK 412 – Chênh lệch đánh giá lại tài sản.
Trường hợp chênh lệch đánh giá lại được hạch toán vào thu nhập khác hoặc chi phí khác
Theo Thông tư 99/2025/TT-BTC, TK 412 không phản ánh chênh lệch đánh giá lại TSCĐ khi doanh nghiệp đem tài sản đi góp vốn vào đơn vị khác hoặc khi tổ chức lại doanh nghiệp.
Khoản chênh lệch được ghi nhận vào:
- TK 711 – Thu nhập khác: Khi giá đánh giá lại cao hơn giá trị còn lại của TSCĐ.
- TK 811 – Chi phí khác: Khi giá đánh giá lại thấp hơn giá trị còn lại của TSCĐ.
Khi góp vốn vào công ty con, công ty liên doanh, liên kết bằng TSCĐ hữu hình, kế toán căn cứ vào giá trị tài sản được đánh giá lại để ghi nhận:
Trường hợp giá đánh giá lại cao hơn giá trị còn lại của TSCĐ:
- Nợ TK 221, 222: Theo giá trị đánh giá lại.
- Nợ TK 214: Số hao mòn TSCĐ đã trích.
- Có TK 211: Nguyên giá TSCĐ hữu hình.
- Có TK 711: Phần chênh lệch giữa giá đánh giá lại và giá trị còn lại.
Trường hợp giá đánh giá lại thấp hơn giá trị còn lại của TSCĐ:
- Nợ TK 221, 222: Theo giá trị đánh giá lại.
- Nợ TK 214: Số hao mòn TSCĐ đã trích.
- Nợ TK 811: Phần chênh lệch giữa giá đánh giá lại và giá trị còn lại.
- Có TK 211: Nguyên giá TSCĐ hữu hình.
Đối với TSCĐ vô hình, khi góp vốn vào công ty con, công ty liên doanh, liên kết, doanh nghiệp căn cứ vào giá trị đánh giá lại để hạch toán.
Trường hợp giá đánh giá lại thấp hơn giá trị còn lại của TSCĐ vô hình:
- Nợ TK 221, 222: Theo giá trị đánh giá lại.
- Nợ TK 2143: Số hao mòn TSCĐ vô hình đã trích.
- Nợ TK 811: Phần chênh lệch giảm.
- Có TK 213: Nguyên giá TSCĐ vô hình.
Trường hợp giá đánh giá lại cao hơn giá trị còn lại của TSCĐ vô hình:
- Nợ TK 221, 222: Theo giá trị đánh giá lại.
- Nợ TK 2143: Số hao mòn TSCĐ vô hình đã trích.
- Có TK 213: Nguyên giá TSCĐ vô hình.
- Có TK 711: Phần chênh lệch tăng.
3.2. Hạch toán đánh giá lại TSCĐ theo Thông tư 133/2016/TT-BTC
Khác với hệ thống tài khoản theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC không quy định TK 412 – Chênh lệch đánh giá lại tài sản.
Do đó, khi phát sinh chênh lệch đánh giá lại TSCĐ cần điều chỉnh tăng hoặc giảm vốn, doanh nghiệp hạch toán trực tiếp giữa TK 411 – Vốn đầu tư của chủ sở hữu và các tài khoản tài sản liên quan.
Đối với các trường hợp đánh giá lại TSCĐ khác, doanh nghiệp thực hiện hạch toán theo hướng dẫn tương ứng của Thông tư 133/2016/TT-BTC.
Lưu ý: Khi áp dụng các quy định về đánh giá lại TSCĐ, doanh nghiệp cần xác định đúng chế độ kế toán đang áp dụng, mục đích đánh giá lại và trường hợp phát sinh để lựa chọn tài khoản, phương pháp hạch toán phù hợp.
Xem thêm: Tải mẫu biên bản thanh lý tài sản cố định mới nhất
4. Mẫu biên bản đánh giá lại tài sản cố định
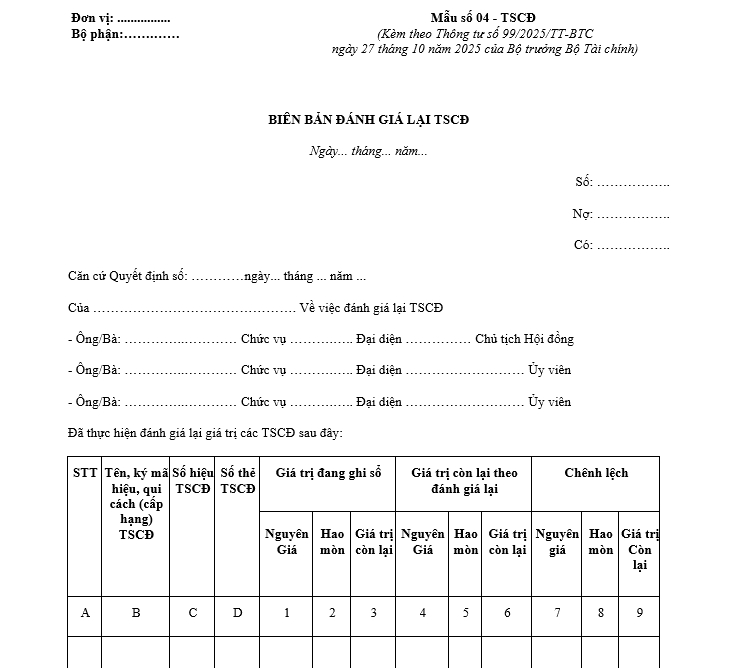
Cách ghi biên bản đánh giá lại tài sản cố định:
Khi lập biên bản đánh giá lại tài sản cố định, doanh nghiệp cần ghi đầy đủ thông tin về đơn vị, tài sản và giá trị tài sản trước, sau đánh giá. Cách ghi các nội dung trên biên bản như sau:
- Góc trên bên trái: Ghi tên hoặc đóng dấu của đơn vị và bộ phận sử dụng TSCĐ. Trường hợp đánh giá lại theo quyết định của cơ quan hoặc cấp có thẩm quyền, đơn vị thành lập Hội đồng đánh giá TSCĐ theo quy định.
- Cột A, B, C, D: Ghi lần lượt số thứ tự; tên, ký mã hiệu; quy cách (cấp hạng); số hiệu và số thẻ của TSCĐ.
- Cột 1, 2, 3: Ghi nguyên giá, giá trị hao mòn và giá trị còn lại của TSCĐ theo sổ kế toán tại thời điểm đánh giá lại.
- Cột 4: Ghi giá trị còn lại của TSCĐ sau khi đánh giá lại. Nếu đánh giá lại cả giá trị hao mòn, cột này được chia thành 3 cột tương ứng với nguyên giá, giá trị hao mòn và giá trị còn lại để ghi số liệu.
- Cột 5, 6: Ghi phần chênh lệch giữa giá trị sau đánh giá lại và giá trị đang ghi trên sổ kế toán. Nếu đánh giá lại đồng thời nguyên giá, giá trị hao mòn và giá trị còn lại, các cột này được chia thành 3 cột tương ứng để xác định số liệu điều chỉnh trên sổ kế toán.
Doanh nghiệp cần đối chiếu số liệu trên biên bản với sổ kế toán và hồ sơ đánh giá lại trước khi thực hiện các bút toán điều chỉnh liên quan.
Giải pháp kế toán EasyBooks hỗ trợ doanh nghiệp quản lý toàn diện tài sản cố định ngay trên một hệ thống, từ cập nhật thông tin tài sản, theo dõi nguyên giá, hao mòn đến giá trị còn lại. Phần mềm đồng thời hỗ trợ tự động tính và phân bổ khấu hao, quản lý biến động tài sản, đối chiếu số liệu và tổng hợp báo cáo, giúp kế toán giảm thao tác thủ công và kiểm soát dữ liệu TSCĐ thuận tiện hơn.
Trên đây, EasyBooks đã giúp bạn tìm hiểu “Những lưu ý khi thực hiện đánh giá lại tài sản cố định“. Hy vọng thông tin này hữu ích tới quý bạn đọc.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 19 Tháng 10, 2026