Những đối tượng nào không phải chịu thuế tiêu thụ đặc biệt?
 4 Tháng 10, 2026
Từ ngày 01/01/2026, Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 quy định 4 nhóm trường hợp không phải nộp thuế tiêu thụ đặc biệt, bao gồm hàng xuất khẩu, một số hàng nhập khẩu và phương tiện sử dụng cho mục đích đặc thù. Bài viết này phần mềm kế toán EasyBooks sẽ làm rõ từng trường hợp, điều kiện áp dụng và những điểm thay đổi so với quy định cũ.

Mục lục
- 1. Cơ sở pháp lý
- 2. Hàng xuất khẩu có phải chịu thuế tiêu thụ đặc biệt không?
- 3. Hàng nhập khẩu nào không chịu thuế tiêu thụ đặc biệt?
- 4. Máy bay, trực thăng, tàu lượn, du thuyền nào không chịu thuế?
- 5. Xe ô tô nào không chịu thuế tiêu thụ đặc biệt?
- 6. Điều hòa nhiệt độ có thuộc đối tượng không chịu thuế không?
1. Cơ sở pháp lý
- Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15: Điều 3 quy định đối tượng không chịu thuế, Điều 4 quy định người nộp thuế; có hiệu lực từ 01/01/2026.
- Nghị định 360/2025/NĐ-CP: Hướng dẫn chi tiết đối tượng không chịu thuế, thay thế Nghị định 108/2015/NĐ-CP và Nghị định 14/2019/NĐ-CP.
- Thông tư 158/2025/TT-BTC, được sửa đổi, bổ sung bởi Thông tư 136/2026/TT-BTC: Quy định về hồ sơ xác định đối tượng không chịu thuế.
Lưu ý: Điều 3 Luật 66/2025/QH15 áp dụng đối với hàng hóa thuộc diện quy định tại khoản 1 Điều 2. Doanh nghiệp cần cập nhật các văn bản hướng dẫn mới để xác định đúng đối tượng và điều kiện áp dụng.
Điểm khác so với quy định cũ:
| Nội dung | Quy định cũ (Luật 27/2008 và văn bản hướng dẫn) | Từ 01/01/2026 |
| Hàng xuất khẩu | Chưa nêu hàng thuê gia công | Bổ sung “thuê gia công” trực tiếp xuất khẩu |
| Khu phi thuế quan | Có nhóm riêng không chịu thuế | Điều 3 không còn nhóm riêng; hàng bán từ nội địa vào khu phi thuế quan không tính là hàng xuất khẩu (NĐ 360) |
| Hàng bán tại hội chợ, triển lãm ở nước ngoài | Được liệt kê riêng | Điều 3 không liệt kê riêng |
| Hàng xuất khẩu bị trả lại | Chưa có | Bổ sung trường hợp hàng đã nộp thuế TTĐB bị nước ngoài trả lại |
| Máy bay, trực thăng, tàu lượn | Gọi là “tàu bay”, mục đích như phun thuốc trừ sâu | Mở rộng mục đích: cứu thương, cứu hộ, cứu nạn, huấn luyện phi công, sản xuất nông nghiệp… |
| Điều hòa nhiệt độ | Điều hòa dưới 90.000 BTU chỉ lắp trên phương tiện vận tải nằm trong nhóm không chịu thuế | Không còn ở Điều 3; điều hòa trên 24.000 đến 90.000 BTU là đối tượng chịu thuế, trừ loại chỉ lắp trên phương tiện vận tải |
| Xe ô tô | Liệt kê cả xe kiểm tra tần số, xe truyền hình lưu động, xe bọc thép | Không còn nêu tên; thay bằng xe chuyên dùng an ninh, quốc phòng và xe chuyên dùng khác theo quy định của Chính phủ |
2. Hàng xuất khẩu có phải chịu thuế tiêu thụ đặc biệt không?
Không. Hàng hóa do tổ chức, cá nhân sản xuất, gia công hoặc thuê gia công để trực tiếp xuất khẩu ra nước ngoài; hoặc bán, ủy thác cho đơn vị khác xuất khẩu, thuộc đối tượng không chịu thuế tiêu thụ đặc biệt.
Quy định này không áp dụng với hàng bán từ nội địa vào khu phi thuế quan và hàng hóa sản xuất, gia công, mua bán giữa các khu phi thuế quan với nhau (Điều 4 Nghị định 360/2025/NĐ-CP).
Hồ sơ chứng minh hàng xuất khẩu
Theo Thông tư 158/2025/TT-BTC, được sửa đổi bởi Thông tư 136/2026/TT-BTC, hồ sơ gồm:
- Hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu.
- Hóa đơn bán hàng hoặc giao hàng ủy thác xuất khẩu.
- Biên bản thanh lý hợp đồng (nếu có), ghi rõ số, ngày hợp đồng xuất khẩu và số, ngày tờ khai hải quan.
- Chứng từ thanh toán không dùng tiền mặt theo quy định tại Nghị định 181/2025/NĐ-CP. Thời điểm có chứng từ được xác định theo hợp đồng hoặc phụ lục hợp đồng (nếu có).
Trường hợp ủy thác xuất khẩu nhưng tiêu thụ trong nước
Nếu đơn vị kinh doanh xuất khẩu mua hoặc nhận ủy thác hàng hóa thuộc diện chịu thuế tiêu thụ đặc biệt nhưng không xuất khẩu mà bán trong nước, đơn vị này phải nộp thuế tiêu thụ đặc biệt theo khoản 2 Điều 4 Luật 66/2025/QH15.
3. Hàng nhập khẩu nào không chịu thuế tiêu thụ đặc biệt?
Theo Điều 3 Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, có 5 nhóm hàng nhập khẩu không chịu thuế:
3.1. Hàng viện trợ, quà biếu, quà tặng
Bao gồm hàng viện trợ nhân đạo, viện trợ không hoàn lại; hàng cứu trợ khẩn cấp để khắc phục hậu quả chiến tranh, thiên tai, dịch bệnh; quà tặng của tổ chức, cá nhân nước ngoài cho các cơ quan, tổ chức thuộc diện quy định và quà biếu, quà tặng cho cá nhân tại Việt Nam.
Riêng quà biếu, quà tặng chỉ được miễn thuế trong định mức miễn thuế nhập khẩu theo quy định.
3.2. Hàng quá cảnh, chuyển khẩu, trung chuyển
Bao gồm hàng quá cảnh theo quy định về thương mại, quản lý ngoại thương; hàng chuyển khẩu, trung chuyển và hàng nhập khẩu vào kho ngoại quan rồi xuất khẩu sang nước khác theo pháp luật về hải quan.
3.3. Hàng tạm nhập tái xuất, tạm xuất tái nhập
- Hàng tạm nhập khẩu, tái xuất khẩu được miễn thuế nhập khẩu trong thời hạn quy định không phải chịu thuế tiêu thụ đặc biệt tương ứng với số hàng thực tế tái xuất.
- Hàng tạm xuất khẩu, tái nhập khẩu được miễn thuế xuất khẩu trong thời hạn quy định không phải chịu thuế tiêu thụ đặc biệt tương ứng với số hàng thực tế tái nhập.
- Nếu quá thời hạn tái xuất, tái nhập, bán hàng hoặc thay đổi mục đích sử dụng trong thời hạn tạm nhập, tạm xuất, người nộp thuế phải thực hiện nghĩa vụ thuế theo quy định.
Ví dụ: Hàng nhập khẩu tạm thời để tham gia hội chợ, triển lãm nhưng không tái xuất đúng hạn có thể phát sinh nghĩa vụ thuế tiêu thụ đặc biệt.
3.4. Đồ dùng ngoại giao, hành lý miễn thuế và hàng bán tại cửa hàng miễn thuế
Nhóm này gồm đồ dùng của tổ chức, cá nhân nước ngoài được hưởng tiêu chuẩn miễn trừ ngoại giao; hàng hóa trong định mức hành lý miễn thuế nhập khẩu và hàng nhập khẩu để bán tại cửa hàng miễn thuế theo quy định.
3.5. Hàng xuất khẩu bị trả lại
Hàng hóa đã xuất khẩu ra nước ngoài, đã nộp thuế tiêu thụ đặc biệt nhưng bị phía nước ngoài trả lại khi nhập khẩu thuộc trường hợp không chịu thuế theo quy định.
Theo Nghị định 360/2025/NĐ-CP, hàng hóa phải đáp ứng điều kiện về tình trạng sử dụng, gia công, chế biến và có hồ sơ chứng minh việc bị trả lại cùng chứng từ nộp thuế tiêu thụ đặc biệt.
4. Máy bay, trực thăng, tàu lượn, du thuyền nào không chịu thuế?
Các phương tiện này không chịu thuế tiêu thụ đặc biệt nếu được sử dụng đúng mục đích theo quy định, bao gồm:
- Phục vụ kinh doanh vận chuyển hàng hóa, hành khách hoặc khách du lịch.
- Phục vụ an ninh, quốc phòng, cứu thương, cứu hộ, cứu nạn, chữa cháy.
- Phục vụ huấn luyện, đào tạo phi công; quay phim, chụp ảnh, đo đạc bản đồ hoặc sản xuất nông nghiệp đối với các phương tiện được quy định.
Phương tiện nhập khẩu hoặc sản xuất để cho thuê đúng mục đích nêu trên cũng được áp dụng chính sách không chịu thuế.
Trường hợp thay đổi mục đích sử dụng:
- Với hàng nhập khẩu, người nộp thuế thực hiện kê khai, nộp thuế với cơ quan hải quan.
- Với hàng sản xuất trong nước, đơn vị thay đổi mục đích sử dụng thực hiện nghĩa vụ thuế theo quy định, căn cứ giá trị còn lại sau khi trừ khấu hao.
5. Xe ô tô nào không chịu thuế tiêu thụ đặc biệt?
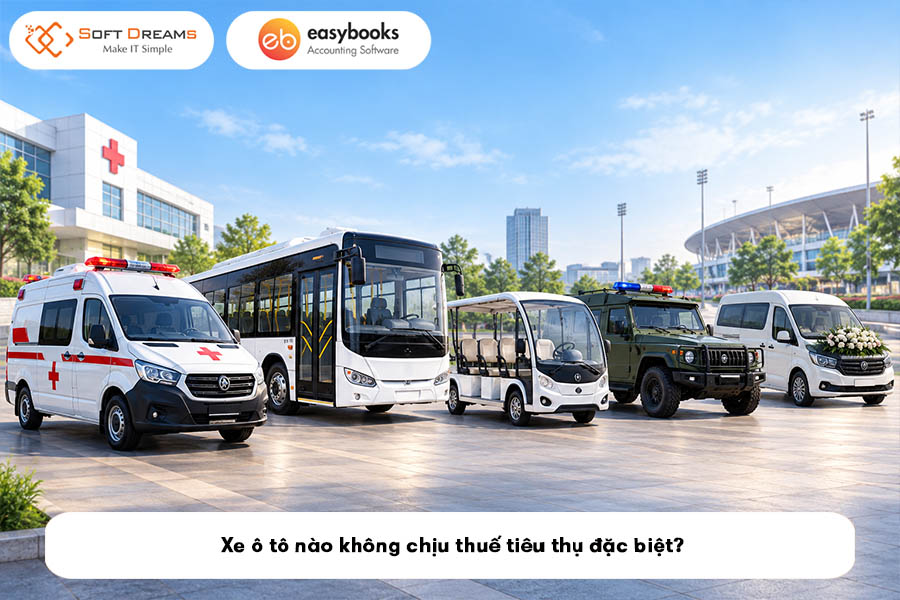
Theo điểm d khoản 1 Điều 3 Luật 66/2025/QH15 và khoản 6 Điều 4 Nghị định 360/2025/NĐ-CP, các loại xe sau thuộc nhóm không chịu thuế nếu đáp ứng điều kiện quy định:
- Xe ô tô cứu thương, xe chở phạm nhân, xe tang lễ.
- Xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng, chở từ 24 người trở lên.
- Xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành, chỉ hoạt động trong khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện hoặc trường học.
- Xe ô tô chuyên dùng phục vụ an ninh, quốc phòng do Bộ Công an hoặc Bộ Quốc phòng xác định.
- Các loại xe ô tô chuyên dùng khác theo quy định của Chính phủ và hướng dẫn của cơ quan có thẩm quyền.
Lưu ý khi áp dụng
- Xe không đăng ký lưu hành phải có tài liệu chứng minh việc sử dụng đúng phạm vi được phép.
- Xe chuyên dùng phục vụ an ninh, quốc phòng hoặc các mục đích đặc thù khác phải đáp ứng yêu cầu xác nhận theo quy định.
- Nếu thay đổi mục đích sử dụng khiến xe thuộc diện chịu thuế, đơn vị liên quan phải thực hiện nghĩa vụ thuế theo quy định. Đối với xe sản xuất trong nước, việc xác định thuế cần căn cứ giá trị còn lại sau khấu hao và hướng dẫn hiện hành.
Xem thêm: Hạch toán thuế tiêu thụ đặc biệt
6. Điều hòa nhiệt độ có thuộc đối tượng không chịu thuế không?
Từ ngày 01/01/2026, điều hòa nhiệt độ được xác định theo công suất và mục đích sử dụng:
- Trên 24.000 BTU đến 90.000 BTU: Thuộc đối tượng chịu thuế tiêu thụ đặc biệt, trừ loại được thiết kế theo quy định chỉ để lắp trên phương tiện vận tải như ô tô, toa xe lửa, máy bay, trực thăng, tàu hoặc thuyền.
- Từ 24.000 BTU trở xuống: Không thuộc đối tượng chịu thuế tiêu thụ đặc biệt theo quy định tại Điều 2 Luật 66/2025/QH15.
Giải pháp phần mềm kế toán EasyBooks hỗ trợ doanh nghiệp thực hiện nghiệp vụ kế toán theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC. Phân hệ thuế hỗ trợ công tác kê khai, đồng thời phần mềm được nâng cấp miễn phí khi chính sách kế toán, thuế thay đổi, giúp doanh nghiệp cập nhật quy định và quản lý nghiệp vụ hiệu quả hơn.
Hy vọng bài viết đã giúp bạn nắm rõ các trường hợp không chịu thuế tiêu thụ đặc biệt theo quy định mới và xác định đúng nghĩa vụ thuế khi áp dụng thực tế. Doanh nghiệp cần thường xuyên cập nhật chính sách thuế để hạn chế sai sót trong quá trình kê khai và thực hiện nghĩa vụ thuế.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 28 Tháng 10, 2026