Tờ khai quyết toán thuế nhà thầu
 17 Tháng 10, 2026
Từ ngày 01/07/2026, quy định về tờ khai quyết toán thuế nhà thầu có những cập nhật theo Thông tư 89/2026/TT-BTC. Doanh nghiệp và nhà thầu nước ngoài cần nắm rõ biểu mẫu, cách kê khai và thời hạn nộp hồ sơ để thực hiện đúng quy định. Bài viết dưới đây Phần mềm kế toán EasyBooks sẽ cung cấp những thông tin cần thiết về thủ tục này.
Mục lục
1. Mẫu số 04/NTNN – tờ khai quyết toán thuế nhà thầu
Mẫu số 04/NTNN là tờ khai quyết toán thuế nhà thầu nước ngoài, áp dụng đối với nhà thầu nước ngoài trực tiếp nộp thuế thu nhập doanh nghiệp (TNDN) theo tỷ lệ phần trăm trên doanh thu tính thuế.
Mẫu 04/NTNN được ban hành tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính, áp dụng từ ngày 01/7/2026.
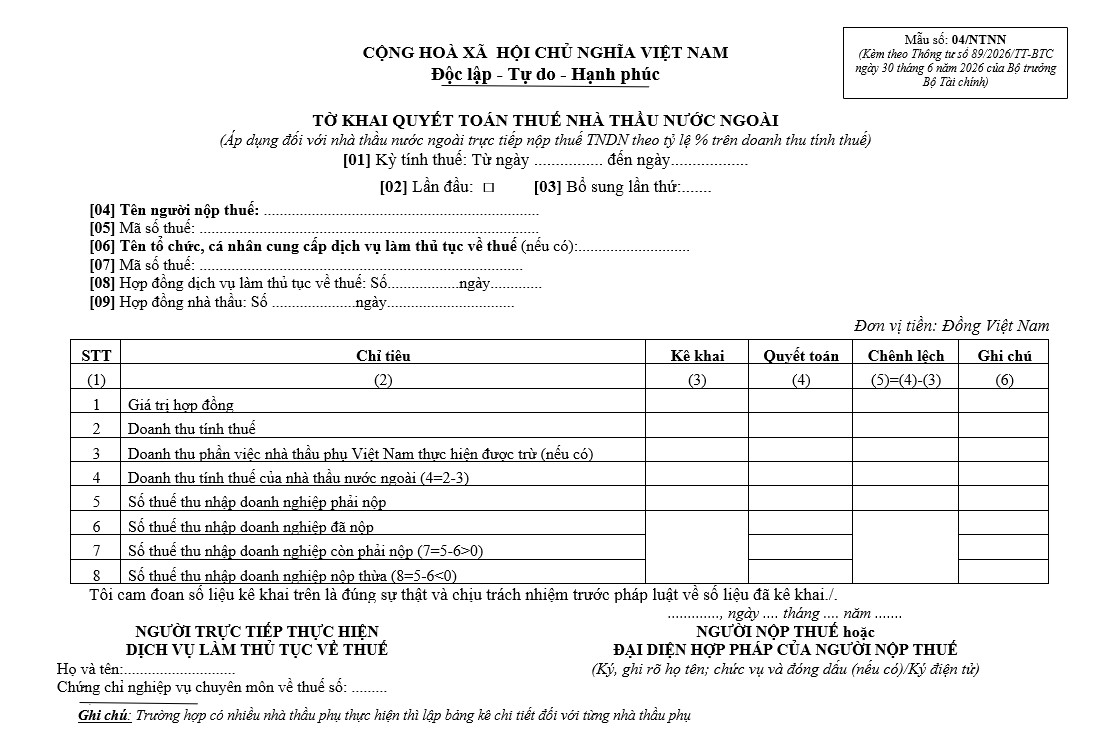
Tải ngay: Mẫu số 04/NTNN – tờ khai quyết toán thuế nhà thầu nước ngoài
2. Hồ sơ quyết toán thuế nhà thầu
Các tài liệu cần chuẩn bị gồm:
| Thành phần hồ sơ | Nội dung |
| Tờ khai quyết toán thuế mẫu 04/NTNN | Biểu mẫu quyết toán dành cho nhà thầu nước ngoài trực tiếp nộp thuế TNDN theo tỷ lệ trên doanh thu. |
| Bảng kê chứng từ nộp thuế | Tổng hợp các khoản thuế đã nộp trong thời gian thực hiện hợp đồng. |
| Biên bản thanh lý hợp đồng | Cung cấp khi có phát sinh thanh lý hợp đồng nhà thầu. |
| Tài liệu đối chiếu liên quan | Hợp đồng, phụ lục hợp đồng, chứng từ thanh toán và hồ sơ nhà thầu phụ được lưu giữ để giải trình khi cần thiết. |
3. Hướng dẫn kê khai tờ khai quyết toán thuế nhà thầu
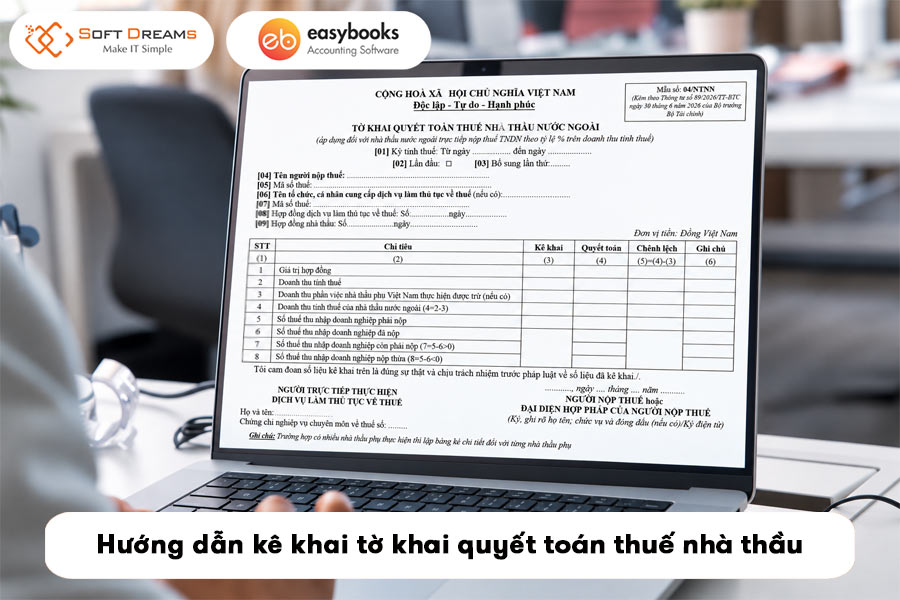
Để lập tờ khai quyết toán thuế nhà thầu mẫu 04/NTNN, người nộp thuế cần tổng hợp số liệu từ hợp đồng, doanh thu thực tế và các khoản thuế đã nộp.
Bước 1: Điền thông tin chung trên tờ khai
Trước tiên, người nộp thuế điền đầy đủ thông tin và kỳ quyết toán theo các chỉ tiêu quy định.
| Chỉ tiêu | Hướng dẫn kê khai |
| [01] Kỳ tính thuế | Ghi ngày bắt đầu và ngày kết thúc kỳ quyết toán. |
| [02] Lần đầu | Đánh dấu khi nộp hồ sơ quyết toán lần đầu. |
| [03] Bổ sung lần thứ | Ghi số lần khai bổ sung nếu điều chỉnh hồ sơ đã nộp. |
| [04] Tên người nộp thuế | Ghi đầy đủ tên nhà thầu nước ngoài. |
| [05] Mã số thuế | Nhập mã số thuế đã được cấp. |
| [06] – [08] | Ghi thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế và hợp đồng dịch vụ nếu có. |
| [09] Hợp đồng nhà thầu | Ghi số và ngày ký hợp đồng nhà thầu. |
Các thông tin phải thống nhất với hồ sơ đăng ký thuế và hợp đồng đã ký kết.
Bước 2: Kê khai các chỉ tiêu quyết toán thuế
| Chỉ tiêu | Cách kê khai |
| 1. Giá trị hợp đồng | Ghi giá trị hợp đồng theo hồ sơ và các điều chỉnh liên quan. |
| 2. Doanh thu tính thuế | Xác định doanh thu tính thuế theo quy định áp dụng. |
| 3. Doanh thu phần việc nhà thầu phụ Việt Nam thực hiện được trừ | Ghi doanh thu đủ điều kiện được trừ, nếu có. |
| 4. Doanh thu tính thuế của nhà thầu nước ngoài | Lấy chỉ tiêu 2 trừ chỉ tiêu 3. |
| 5. Số thuế TNDN phải nộp | Xác định số thuế dựa trên doanh thu tính thuế và tỷ lệ thuế tương ứng. |
| 6. Số thuế TNDN đã nộp | Tổng hợp số thuế thực tế đã nộp thuộc phạm vi quyết toán. |
| 7. Số thuế TNDN còn phải nộp | Ghi phần chênh lệch dương giữa số thuế phải nộp và đã nộp. |
| 8. Số thuế TNDN nộp thừa | Ghi phần thuế nộp vượt nghĩa vụ thực tế. |
Trường hợp có nhiều nhà thầu phụ tham gia thực hiện hợp đồng, cần lập bảng kê chi tiết theo từng nhà thầu phụ.
Bước 3: Kiểm tra số thuế chênh lệch
Sau khi hoàn thành các chỉ tiêu, người nộp thuế cần đối chiếu số thuế đã kê khai và số thuế xác định khi quyết toán.
Công thức xác định nghĩa vụ thuế TNDN theo tỷ lệ trên doanh thu:
Thuế TNDN phải nộp = Doanh thu tính thuế TNDN × Tỷ lệ thuế TNDN
Tỷ lệ thuế áp dụng phụ thuộc vào hoạt động kinh doanh, loại hình dịch vụ và quy định thuế tương ứng.
Bước 4: Hoàn tất và nộp hồ sơ quyết toán
Sau khi kiểm tra số liệu, người nộp thuế hoặc người đại diện hợp pháp thực hiện ký xác nhận trên tờ khai.
Đối với hình thức kê khai điện tử, có thể thực hiện theo trình tự:
- Truy cập hệ thống thuế điện tử tại https://thuedientu.gdt.gov.vn.
- Đăng nhập tài khoản người nộp thuế.
- Lựa chọn chức năng kê khai và biểu mẫu quyết toán phù hợp.
- Nhập hoặc tải dữ liệu tờ khai, kiểm tra thông tin và ký điện tử.
- Gửi hồ sơ, kiểm tra thông báo tiếp nhận và kết quả xử lý từ cơ quan thuế.
Xem thêm: Thuế suất thuế nhà thầu
4. Thời hạn nộp tờ khai quyết toán thuế nhà thầu
Theo quy định có hiệu lực từ ngày 01/07/2026, bao gồm Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ quyết toán thuế nhà thầu nước ngoài được xác định dựa trên thời điểm phát sinh nghĩa vụ thuế và phương thức kê khai cụ thể.
| Trường hợp/Hình thức kê khai | Thời hạn nộp hồ sơ |
| Quyết toán khi kết thúc hợp đồng nhà thầu (áp dụng từ 01/07/2026 nếu số thuế đã kê khai, nộp có thay đổi) | Muộn nhất vào ngày thứ 45 tính từ ngày chấm dứt hợp đồng nhà thầu. |
| Kê khai thuế nhà thầu theo tháng | Hạn cuối là ngày 20 của tháng liền kề sau tháng phát sinh nghĩa vụ thuế. |
| Kê khai thuế nhà thầu theo từng lần phát sinh | Hồ sơ phải được nộp không quá 10 ngày kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế. |
| Hợp đồng thực hiện qua nhiều năm tài chính (trường hợp thuộc diện quyết toán theo năm) | Thời hạn nộp chậm nhất là ngày 31/03 của năm dương lịch kế tiếp. |
Xem thêm: Đăng ký mã số thuế nhà thầu
5. Những lưu ý khi lập tờ khai quyết toán thuế nhà thầu
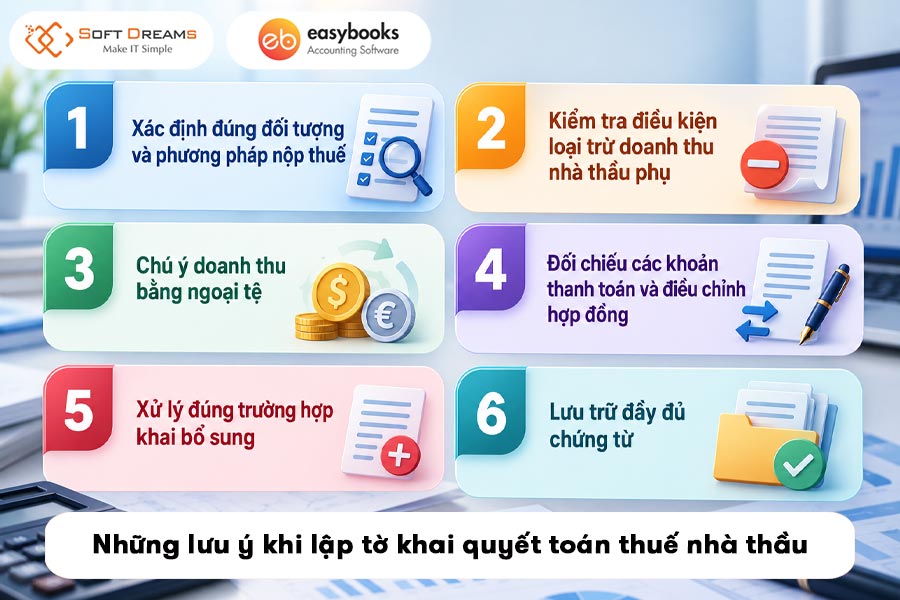
Trong quá trình quyết toán, doanh nghiệp và nhà thầu nước ngoài cần chú ý một số vấn đề để hạn chế sai sót:
- Xác định đúng đối tượng và phương pháp nộp thuế: Mẫu 04/NTNN không áp dụng chung cho mọi nhà thầu nước ngoài. Cần phân biệt trường hợp nhà thầu trực tiếp kê khai với trường hợp bên Việt Nam thực hiện khấu trừ, nộp thay, cũng như phương pháp tính thuế đang áp dụng.
- Kiểm tra điều kiện loại trừ doanh thu nhà thầu phụ: Không phải mọi khoản thanh toán cho nhà thầu phụ đều được trừ khỏi doanh thu tính thuế. Chỉ xác định khoản được trừ khi đáp ứng điều kiện theo quy định và có tài liệu chứng minh phù hợp.
- Chú ý doanh thu bằng ngoại tệ: Đối với hợp đồng thanh toán bằng ngoại tệ, cần xác định tỷ giá quy đổi theo quy định thuế áp dụng tại thời điểm liên quan. Việc sử dụng sai tỷ giá có thể làm chênh lệch doanh thu tính thuế và nghĩa vụ thuế phải nộp.
- Đối chiếu các khoản thanh toán và điều chỉnh hợp đồng: Các khoản tạm ứng, thanh toán nhiều đợt, điều chỉnh giá trị hợp đồng hoặc phát sinh bổ sung cần được rà soát để tránh bỏ sót hoặc ghi nhận trùng.
- Xử lý đúng trường hợp khai bổ sung: Nếu phát hiện sai sót sau khi đã gửi hồ sơ, người nộp thuế cần thực hiện khai bổ sung theo quy định, xác định ảnh hưởng đến số thuế phải nộp và xử lý nghĩa vụ phát sinh nếu có.
- Lưu trữ đầy đủ chứng từ: Hồ sơ thuế, hợp đồng, chứng từ thanh toán, chứng từ nộp thuế và tài liệu giải trình cần được lưu giữ theo thời hạn pháp luật quy định, phục vụ việc kiểm tra và đối chiếu khi cơ quan thuế yêu cầu.
Trên đây là những thông tin chi tiết về tờ khai quyết toán thuế nhà thầu mới nhất. Hy vọng bài viết từ giải pháp phần mềm kế toán EasyBooks đã cung cấp những hướng dẫn hữu ích để doanh nghiệp và người nộp thuế tham khảo, áp dụng phù hợp theo quy định hiện hành.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 17 Tháng 10, 2026