Lệ phí môn bài là gì? Có còn phải nộp năm 2026 không?
 12 Tháng 1, 2026
Lệ phí môn bài (thuế môn bài) chính thức chấm dứt từ năm 2026 theo Nghị quyết 198/2025/QH15, mang lại sự đơn giản hóa thủ tục hành chính cho doanh nghiệp và hộ kinh doanh. Tuy nhiên, các khoản nợ từ năm 2025 trở về trước vẫn phải được xử lý đầy đủ. Kế toán có thể xem thông tin chi tiết hơn thông qua bài viết tại phần mềm kế toán EasyBooks bên dưới đây.
Mục lục
1. Lệ phí môn bài là gì?
Lệ phí môn bài (thường được gọi là thuế môn bài) là khoản phí định kỳ hàng năm mà tổ chức, hộ kinh doanh và cá nhân kinh doanh phải nộp cho cơ quan thuế để được phép hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ. Đây là nghĩa vụ tài chính trước đây, nhưng chính sách đã thay đổi lớn từ năm 2026.
2. Lệ phí môn bài có còn áp dụng trong năm 2026 không?
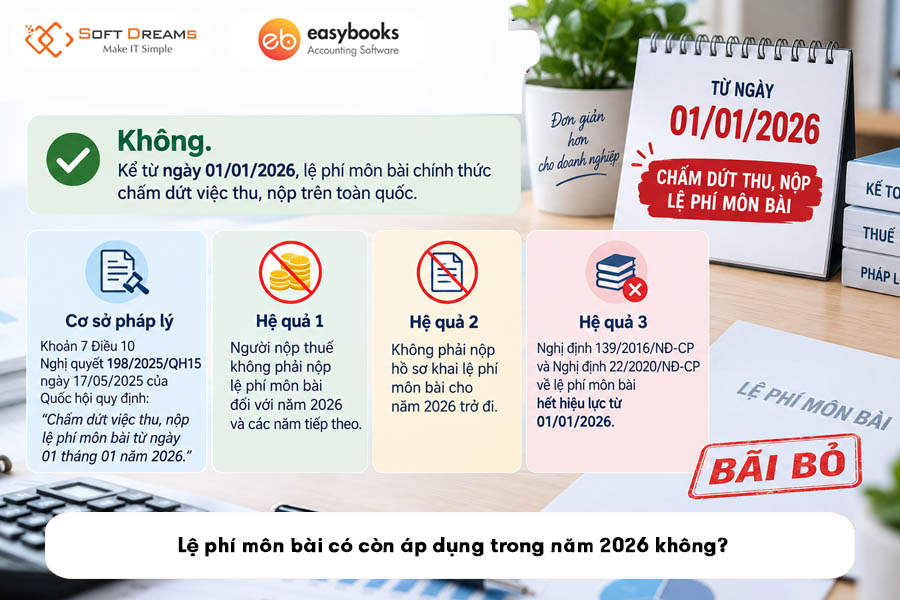
Không. Kể từ ngày 01/01/2026, lệ phí môn bài chính thức chấm dứt việc thu, nộp trên toàn quốc.
- Cơ sở pháp lý: Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 ngày 17/05/2025 của Quốc hội quy định: “Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.”
- Hệ quả:
- Người nộp thuế không phải nộp lệ phí môn bài đối với năm 2026 và các năm tiếp theo.
- Không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 trở đi.
- Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP về lệ phí môn bài hết hiệu lực từ 01/01/2026.
Xem thêm: Chính thức bỏ lệ phí môn bài từ 01/01/2026 theo Nghị quyết 198/2025/QH15
3. Quy định về lệ phí môn bài trước năm 2026
Trước khi bị bãi bỏ, lệ phí môn bài được áp dụng theo các quy định cụ thể về đối tượng, mức thu, thời hạn và trường hợp miễn.
Đối tượng nộp lệ phí môn bài
- Tổ chức sản xuất, kinh doanh hàng hóa, dịch vụ (doanh nghiệp, hợp tác xã, đơn vị sự nghiệp, tổ chức kinh tế khác).
- Hộ kinh doanh, cá nhân kinh doanh.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh (nếu có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ).
Mức thu lệ phí môn bài (áp dụng đến hết 31/12/2025)
| Đối tượng | Tiêu chí | Mức lệ phí/năm |
| Tổ chức (doanh nghiệp) | Vốn điều lệ trên 10 tỷ đồng | 3.000.000 đồng |
| Vốn điều lệ từ 10 tỷ đồng trở xuống | 2.000.000 đồng | |
| Hộ/cá nhân kinh doanh | Doanh thu trên 500 triệu đồng/năm | 1.000.000 đồng |
| Doanh thu trên 300 đến 500 triệu đồng/năm | 500.000 đồng | |
| Doanh thu trên 100 đến 300 triệu đồng/năm | 300.000 đồng | |
| Chi nhánh, VPĐD, địa điểm kinh doanh | Có hoạt động SXKD | 1.000.000 đồng |
| Không hoạt động SXKD | Được miễn |
Thời hạn nộp lệ phí môn bài
- Chậm nhất là ngày 30 tháng 01 hàng năm (đối với tổ chức đang hoạt động).
- Tổ chức mới thành lập: thời hạn nộp là ngày cuối cùng của tháng thành lập.
Các trường hợp được miễn (trước 2026)
- Tổ chức, hộ, cá nhân mới thành lập trong năm được miễn năm đầu.
- Văn phòng đại diện, chi nhánh, địa điểm kinh doanh không phát sinh hoạt động sản xuất, kinh doanh.
Xem thêm: Doanh Nghiệp Có Được Hoàn Lại Lệ Phí Môn Bài Sau Khi Giải Thể Không?
4. Câu hỏi thường gặp về lệ phí môn bài
Dưới đi là câu hỏi liên quan đến lệ phí môn bài được nhiều
4.1 Thuế môn bài có phải lệ phí môn bài không?
Đúng. Thuế môn bài là tên gọi thông dụng trong thực tế, nhưng về bản chất pháp lý đây là lệ phí môn bài. Các văn bản pháp luật (Nghị định 139/2016, Nghị quyết 198/2025) đều dùng thuật ngữ lệ phí môn bài. Người nộp thuế và kế toán thường gọi là thuế môn bài do thói quen lâu năm.
4.2 Lệ phí môn bài của các năm trước chưa nộp thì xử lý thế nào?
Việc bãi bỏ lệ phí môn bài từ 2026 không xóa nghĩa vụ đối với các khoản còn nợ của năm 2025 và các năm trước đó. Do đó hộ kinh doanh, doanh nghiệp có thể xử lý thông qua ba bước sau:
- Xác định nghĩa vụ: Kiểm tra bậc thuế, số tiền lệ phí còn thiếu và số ngày chậm nộp.
- Kê khai bổ sung: Lập tờ khai mẫu 01/LPMB (theo Thông tư 80/2021/TT-BTC) cho năm còn thiếu và nộp qua cổng thuedientu.gdt.gov.vn.
- Nộp tiền đầy đủ: Bao gồm tiền lệ phí môn bài còn thiếu + tiền chậm nộp (0,03%/ngày) + tiền phạt vi phạm hành chính (nếu có theo quyết định của cơ quan thuế).
Cơ quan thuế vẫn có quyền rà soát và đôn đốc thu đủ các khoản lệ phí môn bài còn phải nộp của các năm trước 2026. Doanh nghiệp nên chủ động kiểm tra và tất toán sớm để tránh phát sinh chi phí.
4.3 Văn phòng đại diện có phải nộp lệ phí môn bài không?
Tùy trường hợp (chỉ áp dụng đến hết 31/12/2025):
- VPĐD có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ: Phải nộp (1.000.000 đồng/năm).
- VPĐD không hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ: Không phải nộp (được miễn).
Từ 01/01/2026, hộ kinh doanh và doanh nghiệp đều không phải nộp lệ phí môn bài do chính sách bãi bỏ toàn quốc. Doanh nghiệp nên cập nhật kịp thời các quy định thuế mới, kiểm tra sổ sách và liên hệ cơ quan thuế quản lý trực tiếp nếu còn thắc mắc về việc tất toán. Việc tuân thủ đúng quy định giúp tránh rủi ro pháp lý và chi phí phát sinh không đáng có.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 22 Tháng 9, 2026