Mẫu đăng ký phương pháp khấu hao tài sản cố định mới nhất 2026
 23 Tháng 9, 2026
Mẫu đăng ký phương pháp khấu hao tài sản cố định là văn bản thể hiện phương pháp doanh nghiệp lựa chọn để trích khấu hao TSCĐ. Vậy mẫu này gồm những nội dung gì, cách lập ra sao? Cùng phần mềm kế toán EasyBooks tìm hiểu mẫu đăng ký phương pháp khấu hao TSCĐ và những lưu ý khi thực hiện.
Mục lục
1. Khấu hao tài sản cố định là gì?
Khấu hao là việc định giá và phân bổ giá trị của tài sản một cách có hệ thống do có sự hao mòn tài sản sau một khoảng thời gian sử dụng.
Khấu hao tài sản cố định là khoản khấu hao được tính vào chi phí sản xuất kinh doanh trong thời gian sử dụng tài sản đó. Hiểu hơn về khấu hao tài sản cố định là có liên quan đến việc hao mòn tài sản, đó là sự giảm dần về giá trị/giá trị sử dụng do được sử dụng hay tham gia vào quá trình sản xuất có thể là do hao mòn từ tác động của tự nhiên hoặc do tiến bộ khoa học công nghệ.
Khấu hao tài sản cố định một cách hợp lý có ý nghĩa quan trọng đối với mỗi doanh nghiệp cả về mặt tài chính và quản lý:
- Là biện pháp hiệu quả giúp doanh nghiệp bảo toàn tối ưu vốn cố định;
- Thu hồi được đầy đủ số vốn cố định khi tài sản đó hết thời gian sử dụng;
- Giúp xác định giá thành sản phẩm và đánh giá hiệu quả tình hình hoạt động kinh doanh của doanh nghiệp;
- Là cơ sở quan trọng phục vụ cho việc tính toán trong các hoạt động đầu tư và tái sản xuất;
2. Các phương pháp khấu hao tài sản cố định
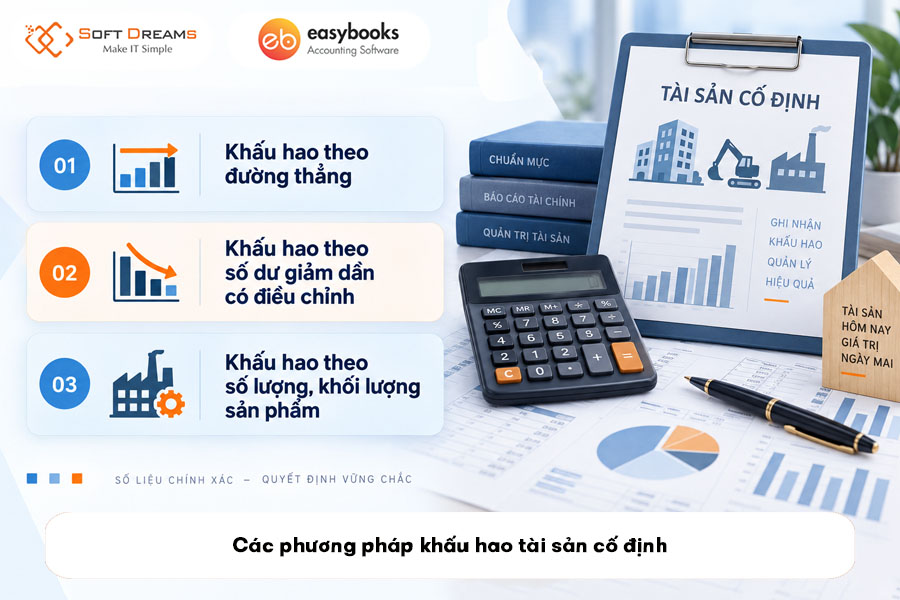
2.1 Phương pháp tính khấu hao TSCĐ theo đường thẳng
Phương pháp khấu hao TSCĐ theo đường thẳng là phương pháp phân bổ đều giá trị khấu hao của tài sản cho từng năm trong suốt thời gian trích khấu hao. Phương pháp này thường được áp dụng đối với tài sản có mức độ sử dụng tương đối ổn định qua các kỳ.
Mức khấu hao TSCĐ theo đường thẳng được xác định theo tháng và năm như sau:
- Mức trích khấu hao hàng năm = Nguyên giá TSCĐ / Thời gian trích khấu hao
- Mức trích khấu hao hàng tháng = Mức trích khấu hao hàng năm / 12
Trong đó, thời gian trích khấu hao TSCĐ được xác định theo khung thời gian quy định tại Thông tư 45/2013/TT-BTC và các văn bản sửa đổi, bổ sung có liên quan.
Trường hợp TSCĐ đưa vào sử dụng ngay trong tháng, doanh nghiệp xác định mức khấu hao theo số ngày thực tế sử dụng trong tháng theo công thức:
Mức trích khấu hao tháng phát sinh = Mức trích khấu hao tháng / Tổng số ngày của tháng × Số ngày sử dụng trong tháng
Trong đó: Số ngày sử dụng trong tháng = Tổng số ngày của tháng phát sinh – Ngày bắt đầu sử dụng + 1.
Xem thêm: Hạch toán tài sản cố định theo Thông tư 99/2025/TT-BTC
2.2 Phương pháp tính khấu hao theo số dư giảm dần có điều chỉnh
Phương pháp khấu hao theo số dư giảm dần có điều chỉnh phù hợp với doanh nghiệp hoạt động trong các lĩnh vực công nghệ, có tốc độ đổi mới nhanh và hiệu quả kinh tế cao. Để áp dụng phương pháp này, TSCĐ phải đáp ứng đồng thời 2 điều kiện:
- TSCĐ mới, chưa qua sử dụng.
- TSCĐ là máy móc, thiết bị, dụng cụ phục vụ công tác đo lường, thí nghiệm.
Mức trích khấu hao TSCĐ hàng năm được xác định theo công thức:
Mức trích khấu hao hàng năm = Giá trị còn lại của TSCĐ × Tỷ lệ khấu hao nhanh
Trong đó, tỷ lệ khấu hao nhanh được xác định như sau:
Tỷ lệ khấu hao nhanh (%) = Tỷ lệ khấu hao theo phương pháp đường thẳng × Hệ số điều chỉnh
Tỷ lệ khấu hao theo phương pháp đường thẳng (%) = 1 / Thời gian trích khấu hao của TSCĐ × 100
Hệ số điều chỉnh được xác định dựa trên thời gian trích khấu hao của TSCĐ:
| Thời gian trích khấu hao | Hệ số điều chỉnh |
| Đến 4 năm | 1,5 |
| Trên 4 đến 6 năm | 2 |
| Trên 6 năm | 2,5 |
Lưu ý: Trong những năm cuối của thời gian trích khấu hao, nếu mức khấu hao tính theo phương pháp số dư giảm dần có điều chỉnh bằng hoặc thấp hơn mức khấu hao tính bình quân giữa giá trị còn lại và số năm sử dụng còn lại, thì kể từ năm đó, mức khấu hao hàng năm được xác định bằng giá trị còn lại của TSCĐ chia cho số năm sử dụng còn lại.
2.3 Phương pháp khấu hao theo số lượng, khối lượng sản phẩm
Để áp dụng phương pháp khấu hao TSCĐ theo số lượng, khối lượng sản phẩm, tài sản phải đáp ứng đồng thời 3 điều kiện:
- Thứ nhất: TSCĐ liên quan trực tiếp đến hoạt động sản xuất sản phẩm.
- Thứ hai: Xác định được tổng số lượng hoặc khối lượng sản phẩm mà TSCĐ dự kiến sản xuất trong thời gian sử dụng.
- Thứ ba: Công suất sử dụng thực tế bình quân tháng trong năm không thấp hơn 100% công suất thiết kế.
Mức trích khấu hao TSCĐ hàng tháng hoặc hàng năm được xác định theo công thức:
Mức trích khấu hao tháng/năm = Số lượng sản phẩm sản xuất trong tháng/năm × Mức trích khấu hao bình quân tính cho một đơn vị sản phẩm
Trong đó:
Mức trích khấu hao bình quân cho một đơn vị sản phẩm = Nguyên giá TSCĐ / Sản lượng theo công suất thiết kế
Trường hợp công suất hoặc nguyên giá TSCĐ thay đổi, doanh nghiệp cần xác định lại mức khấu hao bình quân cho một đơn vị sản phẩm để làm căn cứ tính khấu hao.
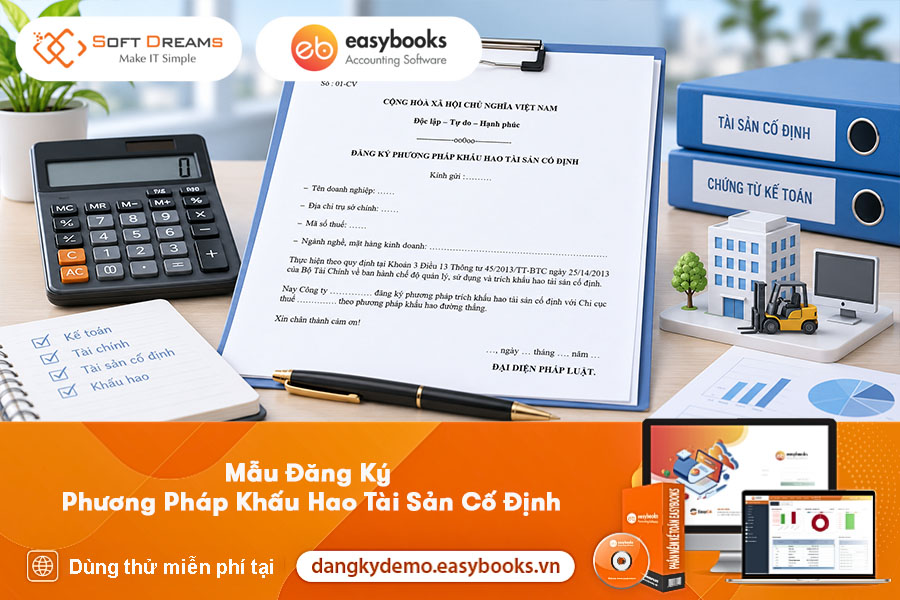
3. Mẫu đăng ký phương pháp khấu hao tài sản cố định
Doanh nghiệp có thể tham khảo mẫu đăng ký phương pháp trích khấu hao tài sản cố định dưới đây.
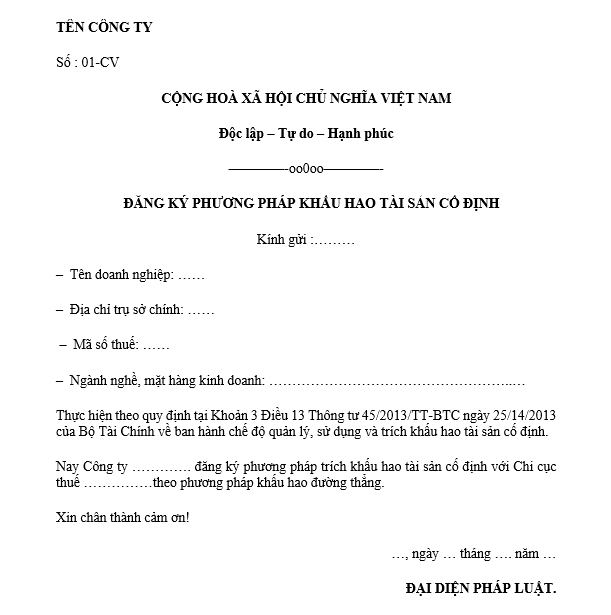
Lưu ý: Trước khi thực hiện trích khấu hao TSCĐ, doanh nghiệp cần đăng ký phương pháp trích khấu hao với cơ quan thuế theo quy định. Việc lựa chọn và đăng ký đúng phương pháp giúp doanh nghiệp thực hiện khấu hao nhất quán, đồng thời đảm bảo cơ sở ghi nhận chi phí và lập báo cáo tài chính.
Tải ngay: Mẫu đăng ký phương pháp trích khấu hao tài sản cố định
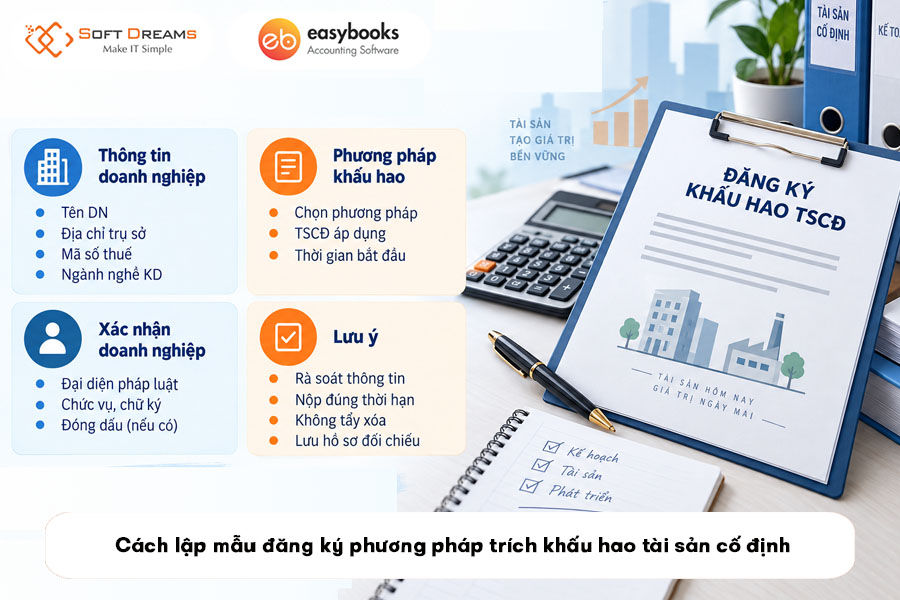
4. Cách lập mẫu đăng ký phương pháp trích khấu hao tài sản cố định
Khi lập văn bản đăng ký phương pháp trích khấu hao TSCĐ, doanh nghiệp cần kiểm tra và điền đầy đủ các nhóm thông tin sau:
Thông tin doanh nghiệp
Phần đầu văn bản cần thể hiện các thông tin nhận diện doanh nghiệp, gồm:
- Tên doanh nghiệp: Ghi đúng theo Giấy chứng nhận đăng ký doanh nghiệp.
- Địa chỉ trụ sở: Cung cấp đầy đủ địa chỉ đăng ký.
- Mã số thuế: Điền chính xác mã số thuế của doanh nghiệp.
- Ngành nghề kinh doanh: Nêu khái quát lĩnh vực hoạt động chính.
Thông tin về phương pháp khấu hao
Doanh nghiệp cần xác định rõ phạm vi và cách thức áp dụng khấu hao, bao gồm:
- Phương pháp trích khấu hao: Lựa chọn một trong các phương pháp như đường thẳng, số dư giảm dần có điều chỉnh hoặc theo số lượng, khối lượng sản phẩm.
- TSCĐ áp dụng: Ghi rõ nhóm hoặc loại tài sản thực hiện trích khấu hao theo phương pháp đã đăng ký.
- Thời gian bắt đầu: Xác định cụ thể tháng, năm bắt đầu trích khấu hao.
Xác nhận của doanh nghiệp
Cuối văn bản cần có thông tin của người đại diện theo pháp luật, gồm họ tên, chức vụ và chữ ký. Doanh nghiệp thực hiện đóng dấu nếu thuộc trường hợp sử dụng con dấu.
Một số điểm cần lưu ý
Khi hoàn thiện hồ sơ, doanh nghiệp nên:
- Rà soát kỹ thông tin doanh nghiệp, phương pháp khấu hao và thời điểm bắt đầu áp dụng.
- Thực hiện hồ sơ đúng thời hạn theo quy định.
- Đảm bảo văn bản trình bày rõ ràng, không tẩy xóa hoặc sửa chữa tùy tiện.
- Lưu lại bản đăng ký và các tài liệu liên quan để thuận tiện cho việc kiểm tra, đối chiếu sau này.
Xem ngay: Cách hạch toán thanh lý tài sản cố định
5. Những tài sản cố định không phải trích khấu hao
Theo Điều 9 Thông tư 45/2013/TT-BTC, được sửa đổi, bổ sung bởi Thông tư 147/2016/TT-BTC, các trường hợp TSCĐ không phải trích khấu hao gồm:
- TSCĐ đã khấu hao hết nhưng vẫn đang sử dụng.
- TSCĐ chưa khấu hao hết nhưng bị mất.
- TSCĐ doanh nghiệp quản lý nhưng không thuộc quyền sở hữu, trừ TSCĐ thuê tài chính.
- TSCĐ không được theo dõi, quản lý và hạch toán trên sổ kế toán.
- TSCĐ phục vụ hoạt động phúc lợi cho người lao động, trừ một số tài sản phục vụ trực tiếp người lao động tại doanh nghiệp theo quy định.
- TSCĐ hình thành từ nguồn viện trợ không hoàn lại được bàn giao để phục vụ nghiên cứu khoa học.
- TSCĐ vô hình là quyền sử dụng đất lâu dài.
- Kết cấu hạ tầng do Nhà nước đầu tư bằng ngân sách và giao doanh nghiệp quản lý, khai thác, sử dụng. Doanh nghiệp chỉ theo dõi giá trị hao mòn mà không trích khấu hao.
EasyBooks mang đến giải pháp quản lý và hạch toán TSCĐ toàn diện, giúp doanh nghiệp kiểm soát tài sản thuận tiện và tối ưu thời gian xử lý nghiệp vụ với các tính năng:
- Quản lý TSCĐ tập trung: Theo dõi thông tin, nguyên giá, thời gian sử dụng và tình trạng của từng tài sản.
- Tự động tính khấu hao: Tính và phân bổ khấu hao theo phương pháp doanh nghiệp lựa chọn, hạn chế sai sót khi thực hiện thủ công.
- Theo dõi biến động tài sản: Cập nhật các nghiệp vụ tăng, giảm, điều chuyển và thanh lý TSCĐ.
- Đồng bộ dữ liệu kế toán: Liên kết số liệu TSCĐ với các nghiệp vụ kế toán liên quan, thuận tiện kiểm tra và đối chiếu.
Với hệ thống tính năng chuyên biệt, EasyBooks giúp kế toán giảm thời gian xử lý nghiệp vụ, hạn chế nhập liệu thủ công và kiểm soát dữ liệu TSCĐ hiệu quả hơn. Đăng ký dùng thử phần mềm kế toán EasyBooks để trải nghiệm các tính năng quản lý và hạch toán TSCĐ trên một nền tảng.
Trên đây là mẫu đăng ký phương pháp khấu hao tài sản cố định và những nội dung doanh nghiệp cần lưu ý khi lập hồ sơ. Việc xác định đúng phương pháp, đối tượng và thời điểm trích khấu hao giúp doanh nghiệp quản lý TSCĐ và hạch toán chi phí đúng quy định.
———————————
EASYBOOKS – TỰ ĐỘNG HOÁ NGHIỆP VỤ KẾ TOÁN
- EasyBooks đáp ứng đầy đủ nghiệp vụ quản trị tài chính kế toán cho mọi doanh nghiệp theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 152/2025/TT-BTC
- Đưa ra cảnh báo cho kế toán khi hạch toán không hợp lệ, tồn quỹ âm – kho âm và không tuân thủ các nguyên tắc kế toán.
- Tất cả tính năng và hệ thống báo cáo của phần mềm được xây dựng dựa trên quy chuẩn chung của Bộ Tài chính.
- Tích hợp Cổng T-VAN cho phép lập, gửi và nhận hồ sơ thuế điện tử trực tiếp trên phần mềm, giúp tiết kiệm thời gian và đảm bảo tuân thủ pháp lý.
- EasyBooks nâng cấp ứng dụng MIỄN PHÍ khi có thay đổi về chính sách kế toán, thuế, nghị định, thông tư.
- Đánh giá hiệu quả kinh doanh chi tiết và tối giản thao tác, giảm thời gian nhập liệu chứng từ cho kế toán.
Liên hệ để được tư vấn về phần mềm kế toán
Hotline mua hàng: 0869 425 631
Zalo mua hàng: Zalo Easybooks
Facebook: Facebook phần mềm kế toán EasyBooks
Group trao đổi: Cộng đồng hỗ trợ Phần mềm kế toán EasyBooks – SOFTDREAMS
Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh
 1 Tháng 10, 2026